


Você recebeu a cotação do seguro do seu carro, achou o valor alto e não entendeu de onde veio aquele número. Isso acontece com a maioria dos motoristas: o preço parece arbitrário, como se cada seguradora inventasse um valor diferente sem critério nenhum. A realidade é bem diferente. Entender os fatores que afetam o valor do seguro automóvel é o primeiro passo para deixar de aceitar qualquer cotação e passar a negociar com conhecimento de causa.
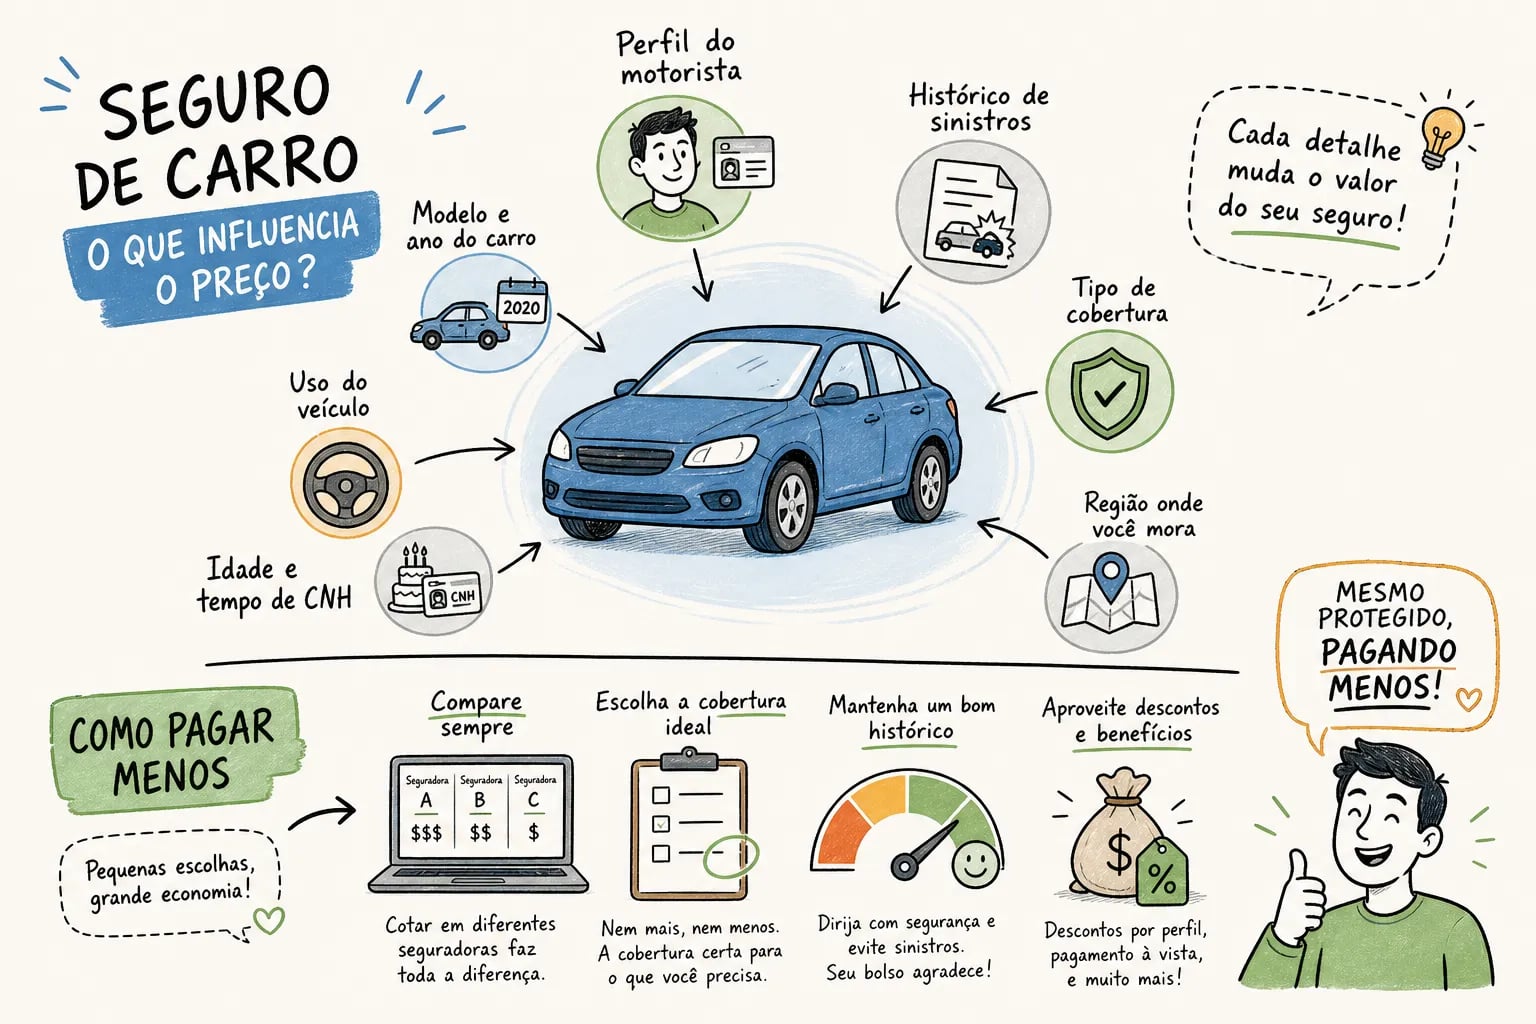
As seguradoras calculam o prêmio com base em variáveis objetivas de risco. Cada detalhe do seu perfil, do seu carro e do seu endereço entra em uma equação que estima a probabilidade de você precisar acionar a indenização. Quanto maior esse risco estimado, maior o valor cobrado. O que pouca gente sabe é que boa parte dessas variáveis pode ser influenciada pelo próprio motorista, entre elas, o histórico de sinistros, os dispositivos de segurança instalados, o local de guarda do veículo, o uso declarado e a escolha da franquia.
Este artigo vai mostrar exatamente o que define o preço do seguro automóvel, desde os fatores que você não controla até os que podem ser ajustados agora. É o mesmo raciocínio que a equipe da corretora de seguros aplica toda vez que faz uma cotação: entender o perfil real do cliente para encontrar as condições mais vantajosas entre as seguradoras disponíveis.
Como as seguradoras calculam o prêmio do seguro
O seguro automóvel não tem preço de tabela. Cada apólice é calculada individualmente com base em uma estimativa de risco: a seguradora avalia qual é a probabilidade de precisar pagar uma indenização para você ao longo de um ano. Quanto maior essa probabilidade, maior o prêmio cobrado.
Essa lógica tem uma consequência direta: dois motoristas com exatamente o mesmo modelo de carro podem receber cotações completamente diferentes. O carro é igual, mas tudo o mais, perfil, endereço, histórico, varia. E são essas variações que determinam o preço final.
Por que o mesmo carro custa diferente para duas pessoas
Imagine dois motoristas com o mesmo veículo, digamos um SUV popular. O primeiro tem 23 anos, mora em um bairro com histórico de furtos, usa o carro para trabalho de entrega e nunca instalou rastreador. O segundo tem 45 anos, mora em condomínio fechado, usa o carro só nos fins de semana e renova o seguro há seis anos sem acionar. A cotação do segundo tende a ser significativamente menor, mesmo para o mesmo carro. Esse contraste mostra que o veículo é só um dos ingredientes da equação.
O que muda e o que não muda com o tempo
Alguns fatores são fixos: o modelo do carro, por exemplo, não muda. Outros variam ao longo do tempo e podem ser melhorados pelo motorista. O histórico de sinistros melhora a cada ano sem acionamento; dispositivos de segurança podem ser instalados a qualquer momento; a declaração de uso pode mudar se o motorista parar de usar o carro para trabalho. Entender essa divisão é o primeiro passo para agir sobre o que está ao seu alcance.
Fatores que afetam o valor do seguro automóvel: o perfil do condutor
Antes de calcular qualquer coisa, a seguradora quer saber quem vai dirigir o carro. Idade, tempo de habilitação e histórico de ocorrências formam o que o setor chama de “retrato de risco” do motorista. Esse retrato é um dos fatores com maior peso no valor final da apólice.
Idade e experiência ao volante
Motoristas entre 18 e 25 anos pagam, em média, entre 30% e 80% a mais do que condutores de meia-idade, e, em casos extremos, comparações setoriais indicam que essa faixa etária pode pagar mais do que o dobro do que motoristas acima de 56 anos. Essa diferença não é preconceito: é estatística de sinistros. Jovens e recém-habilitados têm maior frequência de acidentes, e as seguradoras precificam esse risco.
Vale saber também que, após os 70 anos, algumas seguradoras voltam a elevar o prêmio. Há casos relatados de aumentos superiores a 70% na renovação para condutores nessa faixa, situações pontuais, mas que reforçam ainda mais a importância de comparar cotações em vez de renovar automaticamente.
Histórico de sinistros e a classe de bônus
A classe de bônus é um sistema de desconto progressivo: a cada 12 meses sem acionar o seguro, o segurado sobe uma classe e recebe um percentual maior de desconto na renovação. A escala vai de 0 a 10, e chegar à classe máxima leva, em geral, 10 anos sem sinistro. Quem já acionou cobertura nos últimos anos perde o bônus acumulado e recua para as classes iniciais.
Um histórico limpo de sinistros é um dos ativos mais valiosos que o segurado possui. Ele funciona como um currículo de bom motorista, e as seguradoras retribuem isso com descontos reais na renovação. Por isso, antes de acionar o seguro para pequenos danos, vale calcular se o valor do reparo é menor do que o aumento no prêmio dos próximos anos causado pela perda do bônus.
Modelo, marca e ano do veículo na cotação
O carro em si entra no cálculo de várias formas: valor de mercado, custo de reparo, disponibilidade de peças e, principalmente, se o modelo aparece com frequência nas listas de veículos mais furtados ou roubados no Brasil. Todos esses elementos influenciam o risco que a seguradora assume ao cobrir aquele veículo.
Carros mais caros de reparar ou mais visados para roubo
Modelos com peças importadas ou de difícil reposição geram prêmios mais altos porque o custo de reparo em caso de sinistro é maior. Da mesma forma, veículos que aparecem com frequência no ranking de furtos, como certas picapes, SUVs de entrada e sedãs populares muito vendidos, tendem a ter seguro mais caro porque a probabilidade de acionamento é estatisticamente maior nessas categorias.
Ano do veículo e cobertura sobre valor de mercado
O ano do veículo afeta diretamente o valor segurado, que costuma ser calculado com base na tabela de referência do mercado. Carros mais novos têm valor segurado maior e, portanto, prêmio mais alto. Carros muito antigos podem ter o custo-benefício do seguro comprometido: o prêmio anual pode representar uma fatia grande do próprio valor do veículo, especialmente em coberturas abrangentes. Esse ponto merece atenção na hora de escolher o tipo de apólice para veículos com mais de dez anos.
CEP e região de pernoite: o endereço que pesa na apólice
O endereço onde o carro dorme à noite é uma das variáveis com maior impacto direto nos fatores que afetam o valor do seguro automóvel. As seguradoras mantêm bases de dados com histórico de sinistros por CEP, e essa informação entra no cálculo do prêmio com bastante precisão. Um mesmo carro, com o mesmo motorista, pode custar valores muito diferentes dependendo do bairro declarado como local de pernoite.
Como o índice de risco por bairro entra no cálculo
Regiões com maior incidência de roubo, furto, alagamentos ou alta densidade de tráfego elevam o risco calculado para todos os segurados daquela área. Esse efeito é coletivo: mesmo que você nunca tenha tido nenhum problema, o histórico do bairro influencia sua cotação. Seguradoras como Bradesco e Azul orientam que, se o veículo pernoita em mais de um endereço, deve-se declarar o CEP de maior risco, e a cotação é feita com base nessa informação.
Existe também um ponto contratual importante: declarar um CEP diferente do local real de pernoite para pagar menos é uma prática que pode resultar na recusa de indenização em caso de sinistro. A seguradora pode contestar a cobertura se identificar que a informação não corresponde à realidade.
O cenário em Palmas TO e o que isso significa para o motorista local
Palmas tem crescido em ritmo acelerado, com expansão da frota de veículos e novos bairros se consolidando em diferentes partes da cidade. Esse crescimento traz variações no perfil de risco entre regiões, e as seguradoras já mapeiam essas diferenças no cálculo do prêmio. Um motorista que mora em um setor central com maior circulação pode ter cotação diferente de outro que pernoita em um condomínio fechado nos setores sul.
Conhecer esse mapa de risco local faz diferença concreta na hora de cotar. Nossa corretora em Palmas acompanha de perto como as seguradoras interpretam a realidade do Tocantins, o que permite orientar cada cliente de forma mais precisa na composição da apólice, algo que um comparador genérico online não oferece.
Uso do veículo: particular, comercial ou por aplicativo
A seguradora precisa saber como e para quê o carro é utilizado. Um veículo que circula 200 quilômetros por dia em serviço de entrega tem uma exposição ao risco muito maior do que um carro que sai apenas nos fins de semana para atividades de lazer. Essa diferença de uso se reflete diretamente no valor cobrado.
A diferença entre uso particular e uso profissional
As categorias de uso mais comuns são: particular, comercial e por aplicativo de transporte. Cada uma corresponde a um nível diferente de exposição ao risco. Motoristas de aplicativo, em especial, costumam pagar prêmios mais altos ou precisam contratar coberturas específicas, porque o carro fica em circulação contínua e em situações de risco elevado. Declarar uso particular quando o carro é usado profissionalmente é uma omissão que pode invalidar a cobertura em caso de sinistro.
Quilometragem média e local de guarda
Declarar a quilometragem média correta também entra no cálculo: quanto mais o carro roda, maior a exposição a acidentes. Informar que o veículo é guardado em garagem fechada, por outro lado, pode gerar desconto, porque o risco de furto e vandalismo durante a noite cai. Esses detalhes parecem pequenos, mas somados fazem diferença real na cotação, e precisam estar corretos na apólice para não comprometer a cobertura.
Coberturas e franquia: onde está o espaço real para economizar
A composição da apólice é onde o motorista tem mais controle sobre o custo final. Escolher mais coberturas e uma franquia menor eleva o prêmio; fazer escolhas mais ajustadas ao seu perfil real pode gerar economia significativa sem abrir mão das proteções que realmente importam.
O que cada cobertura adiciona ao preço
As coberturas com maior impacto no prêmio são colisão e roubo/furto: juntas, representam a maior parte do custo de uma apólice completa. A cobertura de responsabilidade civil contra terceiros também adiciona ao valor, mas menos do que as anteriores. Proteção a vidros, faróis e retrovisores eleva menos ainda, assim como assistência 24 horas e carro reserva. Cada adição tem um custo proporcional ao risco que representa para a seguradora.
Contratar exatamente o que faz sentido para o seu perfil de uso, o valor do seu carro e a sua capacidade de arcar com eventuais despesas próprias é mais inteligente do que buscar simplesmente a apólice mais barata ou a mais completa. Um carro com baixo valor de mercado, por exemplo, pode não justificar cobertura de colisão completa.
Franquia reduzida, tradicional ou majorada
A franquia é o valor que o segurado paga em um sinistro antes de a seguradora cobrir o restante. A lógica é direta: quanto menor a franquia, mais a seguradora assume, e mais caro fica o seguro. A franquia reduzida pode encarecer a apólice entre 10% e 25% em relação à franquia tradicional. A franquia majorada pode render descontos de até 10% a 15%, dependendo da seguradora e do perfil do cliente.
Antes de escolher, faça a conta: se você optasse pela franquia reduzida e pagasse 15% a mais no prêmio anual, quantos anos levariam para esse custo extra superar a economia que teria em um sinistro? Para motoristas com histórico limpo, a franquia majorada costuma ser a escolha financeiramente mais vantajosa no longo prazo.
Dispositivos de segurança e os descontos que eles geram
Rastreador, bloqueador e alarme não são apenas recursos de proteção: instalados e homologados corretamente, podem gerar descontos que compensam o investimento já nos primeiros anos de vigência do seguro. As seguradoras reconhecem que veículos com esses dispositivos têm menor risco de furto e oferecem redução proporcional no valor cobrado.
Rastreador e bloqueador: os mais valorizados pelas seguradoras
Rastreadores com bloqueio remoto são os dispositivos que mais influenciam o cálculo de risco. Os descontos variam conforme o equipamento, a região e o perfil do veículo: Porto Seguro pratica reduções entre 15% e 30%; SulAmérica entre 10% e 25%; Liberty entre 5% e 30%, dependendo do sistema e da região. A média de mercado fica em torno de 15% a 20% para dispositivos aceitos e em bom funcionamento, percentuais que, em muitos casos, superam o custo de instalação do equipamento ao longo do contrato.
Um detalhe fundamental: o equipamento precisa ser homologado pela seguradora para gerar desconto. Não basta instalar qualquer rastreador; o modelo precisa constar na lista de dispositivos aceitos pela companhia e estar ativo no momento de um eventual sinistro.
Como comprovar os dispositivos na hora de cotar
Para que o desconto seja aplicado, o segurado precisa apresentar a nota fiscal do equipamento e o certificado de instalação emitido pela empresa instaladora. Em alguns casos, a seguradora pode solicitar um laudo técnico ou verificação presencial. Sem essa documentação, o desconto não é concedido, mesmo que o rastreador esteja fisicamente instalado no veículo.
Hábitos que geram bônus e descontos na renovação
O comportamento do motorista ao longo do ano de vigência afeta diretamente o valor cobrado na renovação. Há duas formas principais de acumular desconto com o tempo: manter o histórico limpo e adotar práticas reconhecidas pelas seguradoras como comportamento de baixo risco.
A classe de bônus: decisão prática de acionar ou não o seguro
A cada 12 meses sem acionar o seguro, o segurado sobe uma classe no sistema de bônus e obtém desconto maior na renovação seguinte. Esse processo é cumulativo: manter o histórico limpo por 10 anos consecutivos leva à classe máxima, com o desconto mais alto disponível nessa modalidade. Acionar o seguro interrompe essa progressão.
Isso cria uma decisão prática importante: quando o carro sofre um dano pequeno, vale calcular se acionar o seguro compensa. Se o custo do reparo é inferior ao valor que você perderia em bônus nos próximos anos, pagar o reparo do próprio bolso e preservar a classe acumulada costuma ser a escolha mais econômica.
Direção defensiva, garagem e comportamento ao volante
Algumas seguradoras oferecem descontos para motoristas que concluem cursos reconhecidos de direção defensiva ou emocional, com reduções de até 5% por curso em determinadas ofertas. Há também programas baseados em telemetria: aplicativos instalados no celular ou dispositivos no veículo monitoram frenagem, aceleração, uso do celular ao volante e outros indicadores. Motoristas com bom desempenho nesses programas podem alcançar descontos de até 30% em iniciativas específicas.
Guardar o carro em garagem fechada e informar isso corretamente na apólice também contribui para reduzir o prêmio. Trata-se de um fator direto no cálculo de risco de furto noturno, e as seguradoras reconhecem essa diferença na precificação.
O que muda quando você conta com uma corretora local em Palmas
Cotar o seguro diretamente em uma única seguradora limita as possibilidades. Cada companhia tem critérios próprios, e o mesmo perfil pode receber condições muito diferentes dependendo de qual seguradora faz o cálculo. Uma corretora acessa várias seguradoras ao mesmo tempo e compara os resultados levando em conta o perfil real do cliente.
Análise de perfil: por que o atendimento personalizado muda o resultado
O consultor da corretora coleta as informações de forma completa e correta: uso do veículo, CEP de pernoite, dispositivos de segurança instalados, histórico de bônus, condutor principal e eventuais condutores adicionais. Cada detalhe importa, e um erro na declaração pode não apenas encarecer o seguro automóvel como invalidar a cobertura em caso de sinistro. Ter um profissional orientando esse processo reduz esse risco.
Além disso, o consultor sabe quais seguradoras costumam oferecer condições melhores para determinados perfis. Um jovem motorista pode ter condições mais favoráveis em uma seguradora específica; um proprietário de veículo antigo pode se beneficiar mais de outra. Esse conhecimento de mercado não está disponível para quem cota sozinho em um comparador genérico.
Cotar em Palmas TO com quem conhece o mercado local
Nossa equipe em Palmas TO trabalha com foco no perfil real do motorista tocantinense. Conhecemos quais seguradoras operam bem na região, quais coberturas fazem sentido para a dinâmica local e como os CEPs de diferentes setores da cidade são tratados pelas companhias. Esse conhecimento local faz diferença concreta na qualidade da cotação.
O atendimento é presencial e consultivo: antes de assinar qualquer contrato, o cliente entende o que está contratando, quais riscos estão cobertos e o que fazer em caso de sinistro. Entre em contato com nossa equipe para uma cotação sem compromisso e veja na prática como é possível pagar menos com mais cobertura.
O que você aprendeu e o que pode fazer agora
Os fatores que afetam o valor do seguro automóvel são vários e se combinam de formas diferentes para cada perfil: condutor, modelo e ano do veículo, CEP de pernoite, uso declarado, coberturas escolhidas, franquia, dispositivos de segurança e histórico de bônus. Cada um desses elementos compõe a estimativa de risco que define o valor do prêmio.
Alguns fatores estão fora do seu controle, como sua faixa etária atual ou o histórico do bairro onde você mora. Outros podem ser ajustados: instalar um rastreador homologado, guardar o carro em garagem, revisar as coberturas contratadas, calibrar a franquia para um valor mais adequado ao seu perfil ou manter o histórico limpo para acumular bônus ao longo dos anos. Qualquer uma dessas ações tem impacto real na cotação.
Compreender os fatores que afetam o valor do seguro automóvel já coloca você em posição de negociar melhor. Para quem quer ir além disso, contar com uma corretora local em Palmas TO significa ter um consultor que analisa o seu perfil completo, sabe quais perguntas fazer, evita declarações incorretas e compara as melhores opções disponíveis no mercado, do primeiro contato até a renovação da apólice.