
Dois motoristas. O mesmo carro. O mesmo valor de R$40.000 na tabela FIPE. E cotações de seguro completamente diferentes: um paga R$1.300 por ano, o outro paga R$2.900. Isso acontece todo dia no Brasil, e a maioria das pessoas não entende por quê.
O problema é que quase ninguém chega a uma cotação sabendo o que realmente define o preço. Você vê o número final e aceita, sem saber se dá para reduzir, se a cobertura está adequada ou se está pagando por algo que não precisa. O resultado é uma apólice assinada sem entender o que está por trás do valor.
Você deve estar se perguntando: quanto custa o seguro de um carro de 40 mil reais? Este artigo responde com dados reais do mercado em 2026. Aqui você vai encontrar a faixa de preço praticada, os fatores que mais pesam no cálculo, como coberturas e franquia impactam o valor final e sete medidas concretas para pagar menos sem abrir mão da proteção. Para quem está em Palmas ou no Tocantins, contar com um consultor presencial que conhece o mercado local pode fazer diferença desde a primeira simulação: uma cotação feita com as variáveis certas costuma mostrar um preço bem diferente do que aparece num comparador digital.
Quanto custa o seguro de um carro de 40 mil reais em 2026
A faixa de preço que o mercado pratica
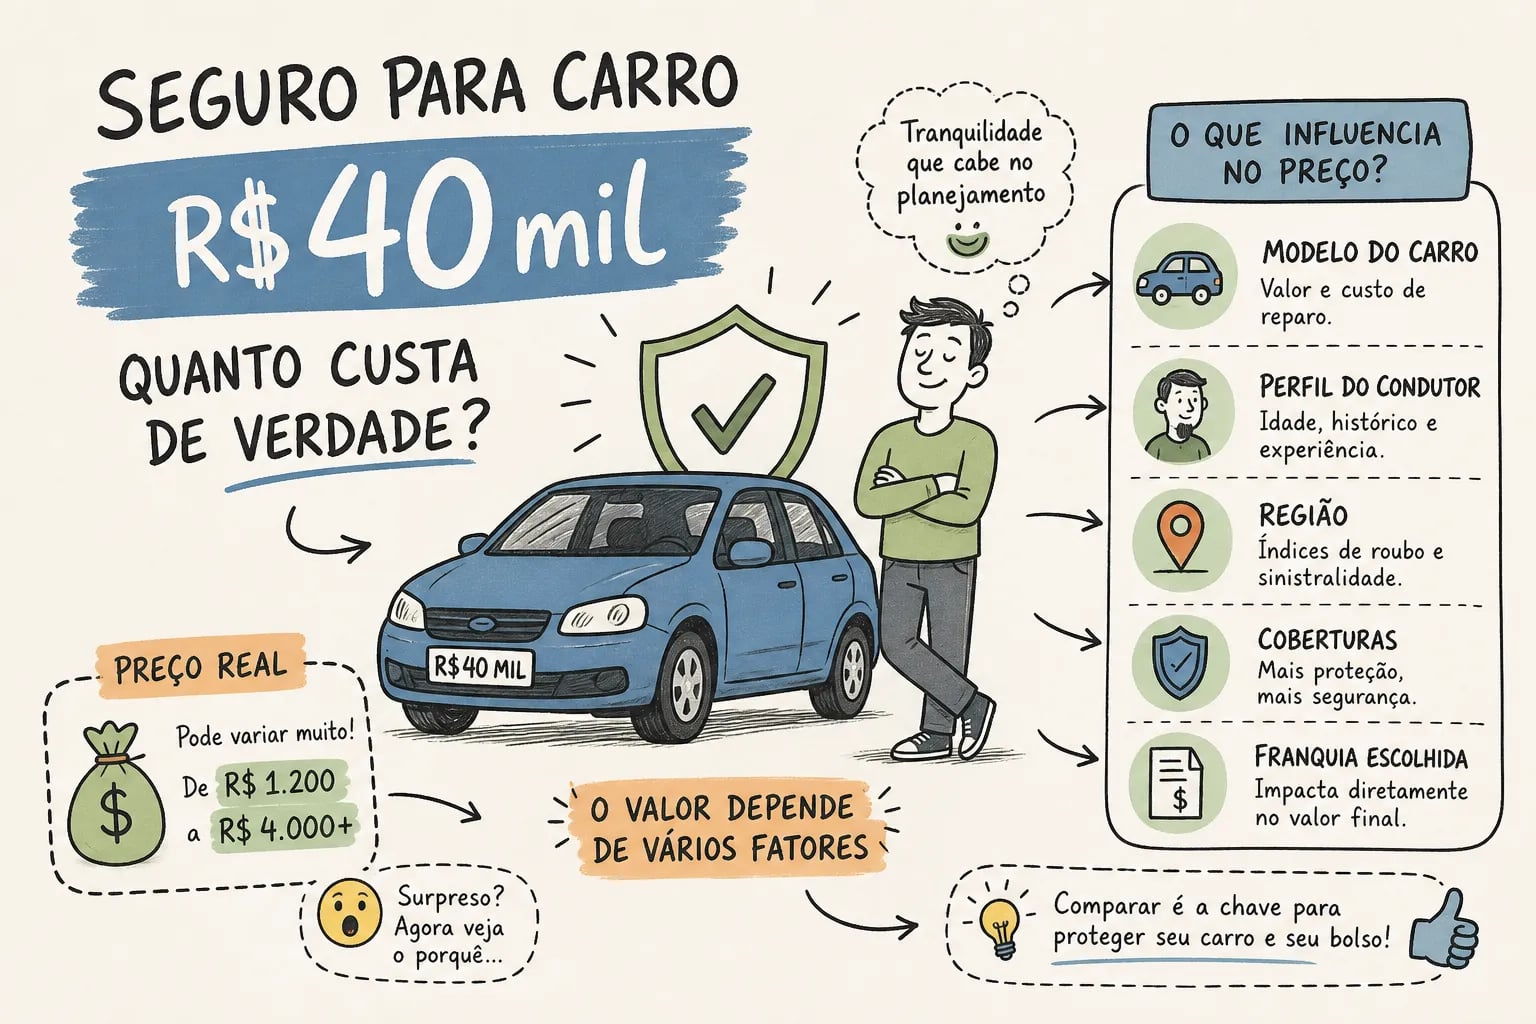
O mercado segurador brasileiro trabalha com uma referência percentual sobre o valor do veículo na tabela FIPE. Para 2026, a faixa consolidada fica entre 3% e 8% ao ano, o que, para um carro de R$40.000, gera prêmios anuais entre R$1.200 e R$3.200. Algumas fontes do setor, como comparadores especializados e dados do segmento, ampliam esse intervalo para até R$7.000 quando o perfil de risco é muito elevado, mas esses casos são a exceção.
O percentual é o ponto de partida, não o resultado final. Ele serve para dar uma ordem de grandeza antes de a seguradora cruzar todos os dados do motorista, do veículo e da localização. Esse cruzamento é o que transforma o intervalo amplo numa cotação específica para o seu caso.
Tabela de cenários: perfil favorável, médio e de maior risco
Os valores abaixo são estimativas ilustrativas com base em faixas praticadas pelo mercado. Use como referência para identificar em qual cenário seu perfil se encaixa, não como cotação definitiva.
| Cenário | Prêmio anual estimado | Prêmio mensal estimado | Perfil típico |
|---|---|---|---|
| Favorável | R$1.200 a R$1.600 | R$100 a R$133 | Motorista acima de 30 anos, CEP tranquilo, garagem, bônus acumulado |
| Intermediário | R$1.600 a R$2.500 | R$133 a R$208 | Motorista entre 26 e 35 anos, CEP médio, sem bônus expressivo |
| Maior risco | R$2.500 a R$3.200 ou mais | R$208 a R$267 ou mais | Motorista jovem, CEP com alta incidência de roubo, condutor adicional jovem |
Como o valor FIPE entra no cálculo
A seguradora não usa o preço que você pagou no carro nem o valor pelo qual você venderia. Ela usa o valor FIPE do modelo no momento da contratação da apólice. Se você comprou o carro por R$40.000, mas a FIPE atual está em R$37.000, o prêmio é calculado sobre R$37.000. O inverso também vale: se a FIPE subiu, o prêmio acompanha.
Acompanhar a tabela FIPE do seu modelo faz sentido, especialmente na hora da renovação. Uma desvalorização relevante no valor de referência pode reduzir o prêmio na próxima apólice, e vale pedir que a seguradora faça o recálculo com base no valor atualizado.
A lógica por trás do cálculo: como as seguradoras chegam ao seu preço
O que a seguradora está avaliando de verdade
O seguro auto é um contrato de risco. A seguradora está assumindo uma parcela da probabilidade de você ter um sinistro durante o período de vigência. Quanto maior essa probabilidade, maior o prêmio cobrado para aceitar esse risco.
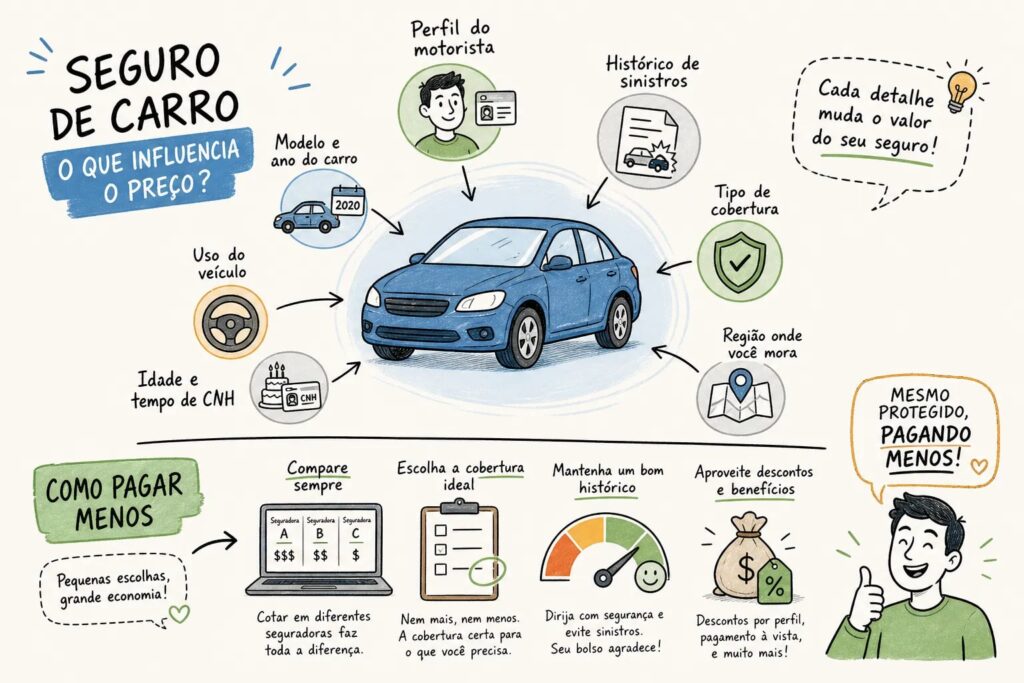
Para estimar essa probabilidade, a seguradora cruza dados do veículo com dados do motorista. O modelo do carro, o ano de fabricação e o valor FIPE definem parte do risco. O perfil do condutor, o local de pernoite e o uso do veículo definem a outra parte. O resultado final é a combinação desses dois blocos.
Os quatro eixos do cálculo: veículo, condutor, uso e local
Quatro variáveis principais entram na fórmula de precificação. O veículo determina o custo de reposição e a atratividade para roubo. O condutor indica a experiência, o histórico e a faixa etária. O uso revela a frequência de exposição ao risco. O local aponta a incidência histórica de sinistros na região.
Nenhum desses fatores age isolado. Um motorista experiente que mora num bairro com alto índice de roubo pode pagar mais do que um jovem que guarda o carro numa garagem em cidade tranquila. A seguradora pondera tudo em conjunto.
Por que cotações diferentes para o mesmo carro fazem sentido
Cada seguradora tem seu próprio modelo atuarial, o que significa que os pesos atribuídos a cada variável variam de uma empresa para outra. Para o mesmo perfil de motorista e o mesmo carro, é completamente normal receber cotações com diferença de 30% ou mais entre seguradoras.
Essa variação é exatamente o motivo pelo qual comparar cotações não é um detalhe: é a etapa mais importante do processo. Aceitar a primeira cotação sem comparar é o equivalente a comprar um produto sem checar o preço em outras lojas.
Perfil do motorista: o fator que mais pesa no valor do seguro
Idade e tempo de CNH: os dois primeiros pontos de análise
Motoristas entre 18 e 25 anos são classificados pelas seguradoras como perfil de maior risco. As estatísticas de sinistros nessa faixa são mais altas, e isso se reflete diretamente no prêmio. A faixa etária pode representar até 25% de variação no valor final da cotação.
O tempo de habilitação também entra no cálculo de forma independente. Um condutor de 28 anos que tirou a CNH há dois anos é tratado como menos experiente do que alguém de 26 anos com seis anos de habilitação. Quanto menor o tempo de CNH, maior o risco percebido pela seguradora, com impacto de até 15% no prêmio.
Uso do veículo: particular, trabalho ou aplicativo
Declarar que o carro é usado para Uber, 99 ou aplicativos de entrega muda completamente a categoria de risco. O veículo passa a rodar muito mais quilômetros, em horários variados, com maior frequência de exposição ao trânsito. Esse uso pode encarecer o seguro entre 20% e 40% em relação ao uso particular, com alguns casos chegando a 50%.
Omitir o uso real é uma armadilha. Se o sinistro ocorrer durante uma corrida e a apólice registra “uso particular”, a seguradora pode negar a indenização por agravamento de risco não comunicado, e o prejuízo será inteiramente do segurado. Declarar o uso corretamente é a única forma de garantir cobertura de verdade.
Quem mais dirige o carro também importa
Quando há condutor adicional na apólice, a seguradora quer saber o perfil dessa pessoa também. Incluir um condutor jovem ou com histórico de sinistros como adicional costuma elevar o prêmio, mesmo que o titular seja experiente e tenha bônus acumulado.
Se o filho ou cônjuge usa o carro com frequência, declará-los como condutores adicionais é obrigatório. Não declarar e ter um sinistro com o condutor não listado no volante pode gerar complicações sérias no processo de indenização.
CEP e região: por que seu endereço pode mudar tudo
O local de pernoite como variável de risco
As seguradoras consultam índices de roubo, furto e colisão por CEP para estimar o nível de risco territorial. Esse dado pode representar até 30% de variação no prêmio final. Um mesmo carro de R$40.000, com o mesmo motorista, pode ter prêmios significativamente diferentes dependendo do bairro onde dorme.
A lógica é estatística: a incidência histórica de sinistros num CEP específico é o melhor preditor da probabilidade de sinistro futuro naquela região. Bairros com mais roubos, furtos e colisões geram prêmios maiores; bairros com histórico mais tranquilo reduzem o custo.
Como isso se aplica em cidades como Palmas
Em cidades de porte médio como Palmas, capital do Tocantins, o índice de sinistros costuma ser diferente do registrado em grandes centros como São Paulo ou Rio de Janeiro. Isso pode funcionar como fator favorável para o motorista palmense na hora de cotar, mas o resultado depende do bairro específico e do histórico local registrado pelo mercado segurador.
Conhecer esses índices regionais é uma das vantagens de trabalhar com uma corretora local. Nossa corretora em Palmas conhece as particularidades do mercado tocantinense e orienta o cliente sobre quais seguradoras tendem a precificar melhor para quem mora e circula na cidade.
Circulação e quilometragem anual
Motoristas que percorrem mais quilômetros estão expostos a maior risco de colisão. Algumas seguradoras já utilizam telemetria para monitorar o uso real do veículo e ajustar o prêmio com base nos dados coletados, uma prática cada vez mais comum entre as principais operadoras do mercado brasileiro. Declarar a quilometragem anual de forma realista é importante para que a apólice seja coerente com o uso real e evitar problemas em caso de sinistro.
Coberturas disponíveis: o que cada uma acrescenta no preço
A hierarquia das coberturas: do mais barato ao mais completo
A cobertura mais barata disponível é a de responsabilidade civil para terceiros. Ela protege danos que você causar a outras pessoas ou veículos, mas não cobre o seu próprio carro. É a base de qualquer apólice, mas insuficiente para quem quer proteger o patrimônio próprio.
A cobertura compreensiva é a mais completa e, consequentemente, a mais cara. Ela inclui colisão, roubo, furto, fenômenos naturais como granizo e enchente, e danos acidentais. Entre a cobertura básica de terceiros e a compreensiva, existe a opção intermediária que cobre apenas roubo e furto. O custo cresce na mesma ordem: terceiros, roubo/furto, compreensiva.
Adicionais: vidros, carro reserva e assistência 24h
Coberturas extras como vidros, faróis e retrovisores acrescentam valor ao prêmio, mas podem ser bastante úteis dependendo do perfil de uso. Em regiões com maior frequência de eventos como granizo, a cobertura de vidros pode compensar em pouco tempo. O carro reserva é outro adicional relevante para quem depende do veículo no dia a dia.
Avaliar cada adicional com base no uso real evita pagar por proteção que nunca será acionada. Um consultor de seguros ajuda a identificar quais adicionais fazem sentido para o seu caso e quais podem ser descartados sem comprometer a proteção real.
Como montar a cobertura certa para um carro de R$40.000
Para um carro nessa faixa de valor, a cobertura compreensiva geralmente compensa mais do que para veículos muito baratos. Um carro de R$40.000 representa um patrimônio relevante, e perder essa proteção em caso de roubo ou colisão grave gera um impacto financeiro significativo.
A regra prática é direta: quanto mais valioso o carro, mais importante é ter a cobertura mais ampla. Para veículos de menor valor, o custo da compreensiva às vezes se aproxima do valor do próprio carro em alguns anos, tornando o cálculo menos favorável. Para R$40.000, a conta costuma fechar a favor da proteção completa.
Franquia: a alavanca mais direta para controlar o custo
O que é a franquia e como ela funciona na prática
A franquia é o valor que o segurado paga do próprio bolso em caso de sinistro antes de a seguradora cobrir o restante. Se o reparo custa R$4.000 e a franquia é de R$1.500, o segurado paga R$1.500 e a seguradora cobre R$2.500.
Franquia reduzida significa menos desembolso em caso de sinistro, mas prêmio mensal mais alto. Franquia normal ou majorada é o inverso: você assume mais risco em caso de acidente, mas o prêmio fica menor. Essa é a alavanca mais direta que o segurado tem para controlar o custo da apólice.
Quanto a escolha da franquia impacta no prêmio
Optar pela franquia majorada pode reduzir o prêmio anual entre 15% e 30%, dependendo da seguradora e do perfil do motorista. Para um carro de R$40.000 com prêmio de R$2.000 anuais, isso representa uma economia de R$300 a R$600 por ano, apenas pela escolha do nível de franquia.
Para motoristas com bom histórico que raramente acionam o seguro, a franquia mais alta é, na maioria dos casos, a escolha mais econômica no longo prazo. O desconto acumulado ao longo de vários anos supera facilmente o custo adicional de um sinistro eventual.
Como decidir qual franquia faz sentido para o seu caso
A decisão depende de duas variáveis: reserva financeira disponível e frequência de uso do seguro. Se você consegue absorver uma franquia maior sem comprometer o orçamento em caso de sinistro, essa é a opção mais econômica. Se qualquer desembolso imprevisto seria um problema real, a franquia reduzida oferece mais previsibilidade.
O que existe é uma análise honesta do seu perfil financeiro e do seu histórico ao volante. Um consultor de seguros faz esse exercício com você antes de recomendar uma opção, e evita que você escolha a franquia errada por falta de informação.
Histórico de sinistros e classe de bônus: o desconto que cresce com o tempo
Como o histórico sem sinistro gera desconto progressivo
O sistema de classe de bônus das seguradoras brasileiras funciona como um reconhecimento por comportamento. A cada ano de vigência sem sinistro indenizado, o segurado avança de classe e conquista um desconto maior na renovação. A escala costuma ir de 0 a 10, e o desconto acumulado pode chegar a 35% a 50% do prêmio original após vários anos sem acionamentos.
Esse é um dos maiores fatores de economia disponíveis para o segurado, e ele se constrói com o tempo. Motoristas que mantêm o histórico limpo por cinco ou mais anos conseguem prêmios bem menores do que quem recomeça o ciclo após um sinistro.
O que acontece com o preço depois de um sinistro
Acionar o seguro por colisão ou roubo costuma zerar ou reduzir a classe de bônus acumulada. Na renovação seguinte, o prêmio sobe. Dependendo do valor do sinistro, às vezes compensa pagar o reparo do próprio bolso para preservar o bônus conquistado.
O cálculo é direto: se o reparo custa R$1.200 e acionar o seguro vai aumentar o prêmio em R$800 por três anos consecutivos, o custo real de acionar é de R$2.400. Pagar o reparo à vista sai mais barato e preserva o desconto. Todo segurado deveria fazer essa conta antes de abrir um sinistro de valor baixo.
Histórico em outras seguradoras: é possível transferir o bônus?
O histórico de bônus é vinculado ao CPF do segurado, não ao veículo ou à seguradora. Ao trocar de empresa, você não perde o bônus acumulado: basta apresentar a apólice anterior ou a carta de bônus emitida pela seguradora de origem para que a nova empresa aplique a classe correspondente na cotação.
Em alguns casos, o histórico pode ser transferido entre cônjuges, desde que haja comprovação do vínculo e de que a pessoa era a condutora principal na apólice anterior. As regras variam entre seguradoras, e um corretor ajuda a garantir que o bônus acumulado não seja perdido na transição.
7 formas práticas de reduzir o prêmio sem abrir mão da proteção
Medidas com maior impacto imediato
As três primeiras ações abaixo já reduzem o prêmio na próxima cotação, sem alterar a cobertura contratada:
- Rastreador com bloqueador: redução de 10% a 25% no prêmio. Algumas seguradoras exigem o dispositivo como condição para determinadas coberturas; outras oferecem como opcional com desconto direto. Porto Seguro, Tokio Marine, SulAmérica e Mapfre estão entre as que aplicam esse benefício.
- Garagem fechada no pernoite: desconto de 10% a 15% para quem guarda o carro em local coberto e seguro. Declarar garagem sem tê-la pode ser tratado como informação falsa e comprometer a apólice.
- Franquia majorada: economia de 15% a 30% para quem aceita assumir uma parcela maior do custo em caso de sinistro, como detalhado na seção anterior.
Medidas que constroem desconto com o tempo
As quatro estratégias a seguir não geram desconto imediato, mas têm impacto cumulativo relevante:
- Manter o histórico sem sinistros: evitar acionar o seguro para reparos de baixo valor é a estratégia de maior retorno no longo prazo. O desconto acumulado via bônus pode chegar a 50% do prêmio original após vários anos.
- Declarar o condutor principal correto: inflar ou suavizar o perfil para manipular o valor da cotação cria dois problemas, o prêmio calculado fica inconsistente com o risco real, e qualquer sinistro com o condutor verdadeiro pode ser contestado pela seguradora. Transparência nas informações é proteção para você.
- Comparar cotações entre seguradoras: o mesmo perfil de motorista com o mesmo carro pode gerar preços muito diferentes, porque os modelos de risco variam entre as empresas. Cotar em pelo menos três ou quatro seguradoras, com exatamente as mesmas coberturas e franquia, é o único jeito de saber se o preço recebido é justo.
- Revisar a apólice na renovação: o valor FIPE do veículo muda todo mês, e o perfil do motorista também evolui. Revisar as informações antes de renovar garante que você não está pagando com base em dados desatualizados.
Onde simular e comparar cotações com atendimento de verdade
Por que comparadores digitais nem sempre dão o resultado mais preciso
Ferramentas digitais geram estimativas com base em dados gerais e padronizados. Elas não consideram nuances do CEP local, histórico detalhado de sinistros, condições específicas de mercado regional ou particularidades da apólice. O resultado é uma cotação indicativa que pode mudar bastante quando você preenche a proposta formal na seguradora.
Essa diferença entre a estimativa digital e o valor real da proposta é uma das principais fontes de frustração para quem contrata seguro por conta própria. Você planeja um orçamento com base num número e descobre, na proposta final, que o valor é outro.
O que uma corretora local oferece que plataforma digital não tem
Uma corretora estabelecida em Palmas conhece o mercado regional, os índices de sinistro locais e quais seguradoras tendem a precificar melhor para o perfil do motorista tocantinense. Esse conhecimento contextual não existe em plataformas nacionais que tratam todos os CEPs com a mesma lógica genérica.
O atendimento personalizado permite montar a apólice com as coberturas certas, na franquia ideal, sem pagar por adicionais desnecessários ou ficar descoberto em pontos importantes. Nossa equipe em Palmas faz esse processo de forma estruturada: simula em múltiplas seguradoras com as mesmas condições de comparação, esclarece cada item antes de você assinar e acompanha o caso quando o sinistro acontece. O trabalho não termina na venda da apólice.
Como se preparar antes de fazer a cotação
Chegar à cotação com as informações certas garante um resultado mais preciso e evita surpresas na proposta formal. Tenha em mãos: placa e dados completos do veículo (ou o valor FIPE do modelo pretendido), CPF, CNH com data de habilitação, CEP de pernoite, histórico de sinistros dos últimos três a cinco anos e a intenção real de uso do carro.
Se houver condutores adicionais frequentes, já leve os dados deles também. Quanto mais completas e precisas as informações fornecidas na simulação, mais fiel será a cotação e menor a chance de o valor mudar entre a estimativa e a proposta final.
O que você aprendeu e o próximo passo
Quanto custa o seguro de um carro de 40 mil reais? Para a maioria dos perfis, o prêmio anual oscila entre R$1.200 e R$3.200, com casos mais extremos podendo ultrapassar essa faixa. Essa variação não é aleatória: é consequência direta do perfil do condutor, da localização, do tipo de cobertura e da escolha de franquia, variáveis que você pode entender e, em parte, controlar.
Os fatores de maior impacto são o perfil do motorista (idade, tempo de CNH, histórico), o CEP de pernoite, a cobertura contratada e o nível de franquia escolhido. Os maiores descontos vêm do bônus acumulado por anos sem sinistro, da instalação de rastreador com bloqueador e da franquia majorada. Combinar duas ou três dessas medidas pode reduzir o prêmio entre 20% e 40% em relação a uma cotação sem nenhuma otimização, estimativa baseada no efeito combinado dos descontos detalhados ao longo deste artigo.
Se você está em Palmas ou em qualquer município do Tocantins e quer uma cotação comparada com orientação real, nossa corretora faz esse processo com você: simula nas principais seguradoras, apresenta as opções de forma clara e ajuda a montar a proteção certa para o seu perfil e orçamento. Entre em contato e comece pela simulação.