


Muita gente contrata um “seguro completo” e só descobre o que falta quando precisa acionar. O carro foi roubado, mas o som personalizado não estava declarado. O para-brisa trincou, mas a cobertura de vidros não havia sido contratada. O carro ficou parado uma semana na oficina, mas não havia carro reserva. Essas surpresas são mais comuns do que parecem e, em quase todos os casos, poderiam ter sido evitadas com uma leitura cuidadosa da apólice antes de assinar. Saber quais coberturas são essenciais em um seguro auto completo é o primeiro passo para não cair nessa armadilha.
O que muitos motoristas desconhecem é que “seguro completo” não tem definição legal no mercado brasileiro. O termo é comercial, não regulado pela SUSEP. O que vem incluído no seu plano depende inteiramente do que foi contratado na apólice. Duas pessoas com um “seguro completo” da mesma seguradora podem ter coberturas completamente diferentes, dependendo do pacote escolhido.
Este guia mapeia cada cobertura essencial em um seguro auto, explica o que cada uma protege, onde estão os limites e quando vale a pena incluir os adicionais. É exatamente esse tipo de análise que os clientes da Corretora de Seguros em Palmas TO recebem antes de fechar qualquer plano, porque assinar sem entender o contrato é o erro mais caro que um motorista pode cometer.
O que “seguro auto completo” significa de verdade
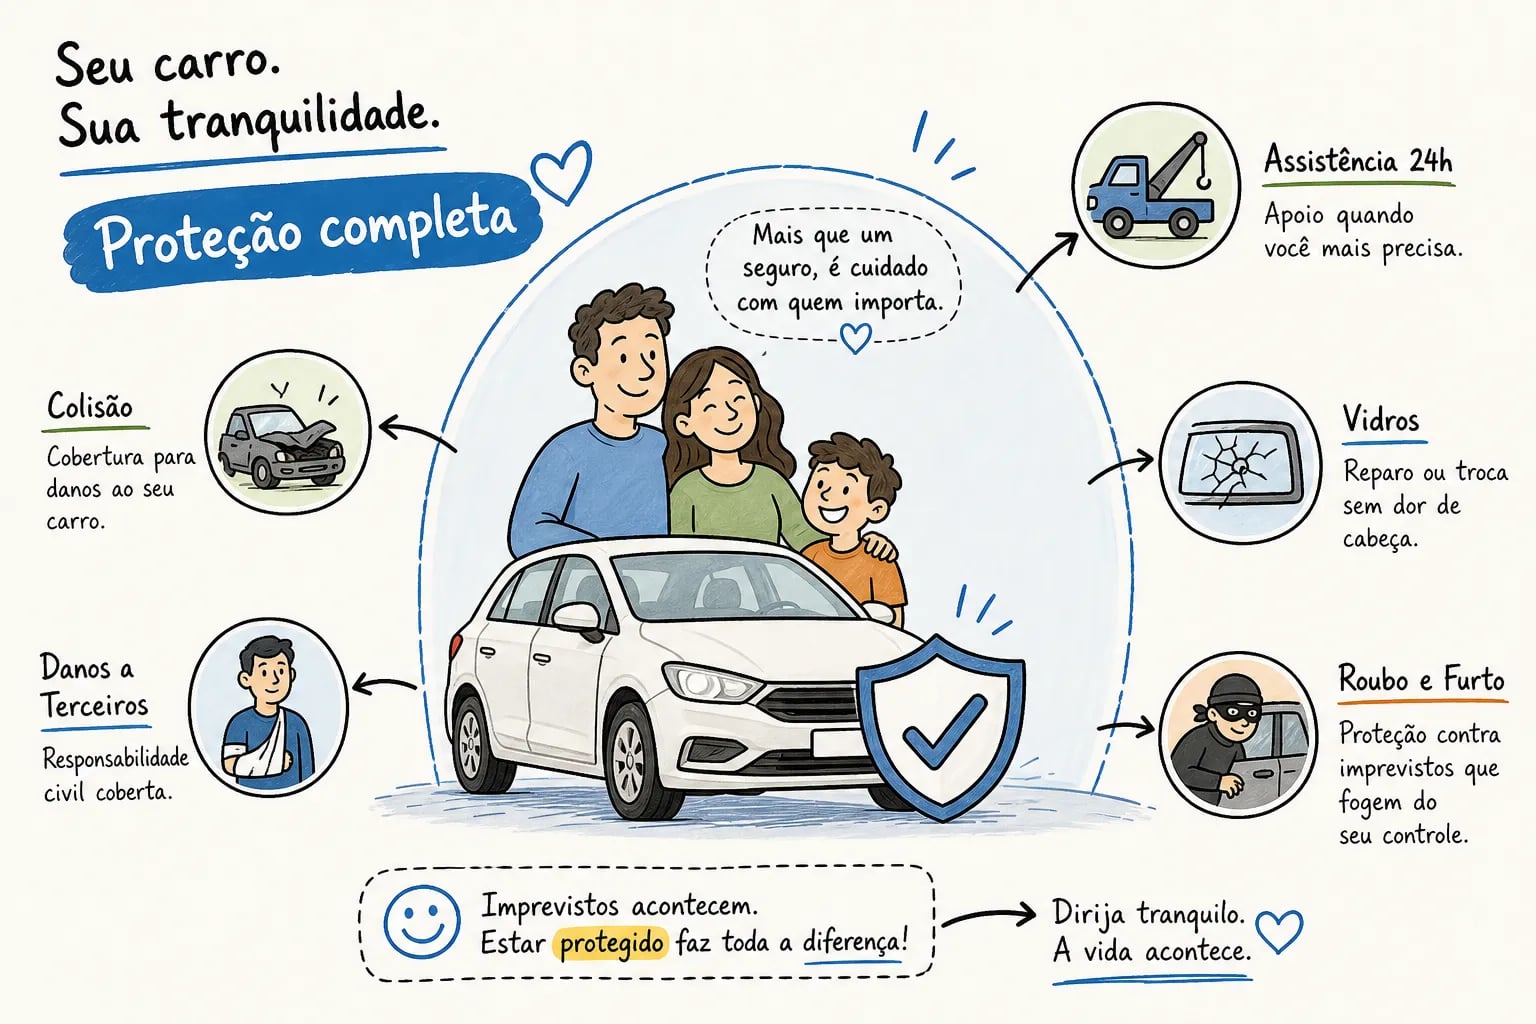
O nome “completo” cria uma expectativa que o contrato nem sempre cumpre. Na prática, o que o mercado chama de seguro completo é a cobertura compreensiva, que tem como núcleo três proteções: colisão, roubo/furto e incêndio. Esse é o bloco básico. Itens como vidros, assistência 24 horas, carro reserva e proteção contra danos naturais são frequentemente opcionais e, em muitos casos, precisam ser contratados à parte, embora algumas seguradoras já incluam determinados danos naturais no pacote padrão. Verifique sempre as Condições Gerais da apólice para confirmar o que está de fato incluso.
De acordo com a regulamentação vigente, o DPVAT é o seguro obrigatório que protege vítimas de acidentes de trânsito no Brasil. Ele não cobre o veículo do segurado. Toda proteção ao próprio carro é facultativa e precisa constar expressamente na apólice para ter validade. Consulte a SUSEP ou seu corretor para verificar o status atual e o escopo exato do DPVAT, pois a legislação pode sofrer alterações.
A diferença entre cobertura básica e cobertura compreensiva
A cobertura compreensiva é o que a maioria dos motoristas busca quando fala em “seguro completo”. Ela protege o veículo contra colisão, roubo, furto e incêndio, os riscos mais frequentes no dia a dia. Dentro desse núcleo já existem variações entre seguradoras: algumas incluem danos naturais como enchentes e granizo no pacote padrão, outras cobram à parte por esses eventos.
Conhecer essa distinção antes de comparar preços é fundamental. Um plano mais barato pode parecer atrativo até você perceber que eventos da natureza não estão incluídos, o que, em cidades como Palmas, onde as chuvas de verão são intensas, pode representar um problema sério.
Por que o nome “completo” pode enganar
Coberturas como vidros, assistência 24 horas, carro reserva e proteção contra alagamento costumam ser opcionais e variam conforme a seguradora, mesmo nos planos mais vendidos. Elas aparecem em módulos ou itens complementares que elevam o prêmio, mas que muitos clientes ignoram na contratação para reduzir o custo mensal. Ler as condições gerais da apólice não é opcional: é o único jeito de saber o que você realmente comprou.
Quais coberturas são essenciais em um seguro auto completo?
Antes de contratar qualquer plano, é preciso entender quais coberturas de fato protegem o seu patrimônio. Colisão, responsabilidade civil e roubo/furto formam a base inegociável. A partir daí, coberturas adicionais entram conforme o perfil de uso, a região e o orçamento do motorista. Veja o que cada bloco cobre e por que não pode faltar.
Cobertura contra colisão, capotamento e incêndio
Esta é a base de qualquer plano com proteção real ao veículo. A cobertura compreensiva garante que, em caso de batida, capotamento, tombamento ou incêndio, a seguradora arque com os custos de reparo ou indenização dentro dos limites contratados. Sem ela, qualquer acidente vira uma despesa do próprio bolso.
Como funciona na prática: perda parcial e perda total
Quando o dano é reparável, o sinistro é tratado como perda parcial: você paga a franquia e a seguradora cobre o restante do conserto. Em muitos contratos, a perda total é reconhecida quando o custo do reparo supera cerca de 75% do valor de mercado do veículo, embora esse percentual possa variar entre seguradoras, é importante verificar esse limite nas condições gerais da sua apólice. Nesse caso, a indenização é paga com base na tabela FIPE ou no valor determinado, conforme o que foi contratado.
A escolha entre cobertura pelo valor de mercado referenciado (FIPE) ou pelo valor determinado afeta diretamente o quanto você recebe em caso de perda total. O valor determinado permite fixar um valor superior à tabela FIPE, o que pode ser útil para carros antigos ou com equipamentos que valorizaram o veículo, mas eleva o prêmio.
O que fica de fora mesmo na cobertura padrão de colisão
Nem tudo que parece acidente é tratado como sinistro coberto. Danos por desgaste progressivo, falhas mecânicas e problemas elétricos decorrentes do uso normal não estão cobertos pela cobertura compreensiva. A seguradora também pode questionar sinistros ocorridos em locais não autorizados ao tráfego, como praias, trilhas ou áreas alagadas, dependendo das condições gerais da apólice.
Proteção contra roubo e furto: a cobertura que mais gera dúvida
Roubo e furto são conceitos distintos no direito brasileiro e nas apólices de seguro. Muitos motoristas contratam achando que estão protegidos nas duas situações e se surpreendem quando a seguradora questiona o enquadramento do sinistro. Entender essa diferença antes de contratar evita uma frustração enorme na hora mais difícil.
Roubo vs. furto: por que essa distinção importa na apólice
Roubo é a subtração do veículo com violência ou grave ameaça. Furto é a subtração sem confronto direto, quando o carro simplesmente desaparece. A maioria das apólices compreensivas cobre os dois casos dentro de uma mesma cláusula de “roubo e furto”, mas algumas coberturas mais básicas podem exigir enquadramento específico ou cobrir apenas furto qualificado. Se a apólice exige furto qualificado e o caso é classificado como furto simples, a indenização pode ser negada.
Antes de contratar, pergunte diretamente: a cobertura inclui tanto roubo quanto furto simples? A resposta deve constar na apólice, não apenas na conversa com o corretor.
Cobertura total vs. cobertura parcial do veículo
A cobertura de roubo e furto normalmente se aplica ao veículo como um todo. Se o ladrão levou apenas o som automotivo, as rodas ou outro acessório instalado depois da compra, esses itens só são indenizados se estiverem declarados e cobertos por uma cláusula específica de acessórios. Omitir esses itens na contratação é uma das principais razões pelas quais segurados ficam sem indenização em casos de subtração parcial.
Responsabilidade civil: proteger terceiros é proteger seu patrimônio
A cobertura de danos a terceiros é, provavelmente, a que tem maior impacto financeiro quando está ausente. Um acidente com vítimas sem essa proteção pode resultar em ações judiciais que comprometem patrimônio pessoal, salário e bens por anos. O custo de reparar um veículo de terceiro ou indenizar uma vítima gravemente ferida ultrapassa facilmente o valor de qualquer apólice.
O que a responsabilidade civil cobre e o que pode ser negociado
A cobertura de responsabilidade civil facultativa de veículos, a chamada RCF-V, pode incluir danos materiais a bens de terceiros, danos corporais a pessoas envolvidas no acidente, danos morais e estéticos, lucros cessantes e até custas judiciais de defesa. O que efetivamente entra na cobertura depende do que foi contratado. Apólices mais abrangentes incluem todas essas categorias, enquanto planos básicos podem limitar a proteção a danos materiais e corporais.
Como escolher o limite de indenização adequado
O limite contratado é o teto que a seguradora paga em um único sinistro. Se o prejuízo causado a terceiros ultrapassar esse valor, a diferença fica por conta do segurado. No mercado brasileiro, o limite de R$ 50 mil é um dos mais contratados, mas acidentes com múltiplas vítimas, veículos de alto valor ou processos judiciais prolongados podem superar esse teto com relativa facilidade.
Para motoristas que circulam com frequência em vias de grande movimento ou que residem em regiões com tráfego intenso, contratar limites mais altos, como R$ 75 mil ou mais, tende a ser uma decisão financeiramente prudente. Em geral, o aumento no valor do prêmio para ampliar esse limite é menor do que muitos segurados imaginam, mas o impacto real varia conforme o perfil do condutor e a seguradora. Peça uma simulação comparativa ao seu corretor para avaliar a diferença concreta no seu caso.
Assistência 24 horas e carro reserva: conveniência ou necessidade?
Esses serviços são vendidos como benefícios, mas para quem depende do carro para trabalhar, funcionam como coberturas de continuidade operacional. Um comerciante, um profissional liberal ou um autônomo que fica sem veículo por uma semana não perde apenas conforto: perde faturamento. Entender o que está incluído e os limites de uso evita surpresas na hora em que mais se precisa.
O que costuma estar incluso na assistência 24 horas
O escopo padrão da assistência 24 horas inclui guincho, chaveiro, troca de pneu, socorro em pane seca e socorro mecânico básico. O detalhe que muitos ignoram está nos limites: a cobertura de guincho costuma ter um teto de quilômetros, e o número de acionamentos permitidos por vigência é limitado. Se você acionar mais vezes do que o contrato permite ou precisar de reboque acima da distância coberta, o custo excedente fica por conta do segurado.
Carro reserva: quando realmente vale contratar como adicional
A cobertura de carro reserva garante o uso de um veículo substituto enquanto o seu está na oficina. O que varia entre apólices é a quantidade de dias disponíveis, a categoria do veículo oferecido e o prazo de carência para o primeiro uso após o sinistro. Para quem usa o carro todos os dias, seja para trabalho ou para compromissos essenciais, essa cobertura tem um custo-benefício claro e direto.
Para quem tem outro veículo disponível ou não depende do carro para gerar renda, pode ser um adicional dispensável. A decisão certa depende do seu perfil de uso, não de uma regra genérica.
Vidros, acessórios e danos naturais: os adicionais que mais geram dúvida
Essas coberturas são quase sempre opcionais, mas representam sinistros frequentes e, muitas vezes, de custo significativo. Um para-brisa trincado, um alagamento após chuva forte ou um acessório furtado podem gerar gastos consideráveis sem cobertura específica. Saber quando incluir cada uma depende do perfil do veículo, do uso e da região onde você mora.
Cobertura de vidros, faróis e retrovisores
A cobertura de vidros está entre as mais acionadas no seguro auto. Ela pode incluir para-brisa, vidros laterais, vidro traseiro, retrovisores, faróis e lanternas, dependendo do pacote contratado. Uma vantagem relevante: essa cobertura costuma ter franquia separada da franquia principal do seguro, o que significa que acionar para um reparo de para-brisa não afeta o histórico de sinistros do restante da apólice.
Em alguns planos, pequenas trincas no para-brisa podem ser reparadas sem troca e sem necessidade de franquia. Itens que não são originais de fábrica, no entanto, geralmente ficam fora dessa cobertura.
Alagamento, granizo e outros danos naturais
Para quem mora em cidades com chuvas intensas no verão, como ocorre em várias regiões do Tocantins, a cobertura contra danos naturais é uma das mais relevantes. Ela protege o veículo contra prejuízos causados por enchentes, granizo, vendaval, queda de árvores e eventos similares. Os eventos especificamente cobertos variam entre apólices: algumas incluem alagamento, outras não. Verificar essa lista antes de contratar é fundamental para quem mora em áreas de risco.
Acessórios e equipamentos não originais
Acessórios instalados após a compra do veículo precisam ser declarados na apólice para serem cobertos. Som automotivo, rodas personalizadas, central multimídia, envelopamento e outros equipamentos que não fazem parte do padrão de fábrica ficam fora da cobertura padrão se não forem informados no momento da contratação. Omitir esses itens é uma das principais causas de recusa de indenização em sinistros de roubo parcial e furto de acessórios.
Como a franquia afeta o valor que você realmente recebe
A franquia é o valor que o segurado paga do próprio bolso em caso de sinistro com perda parcial. Se o conserto custa R$ 4.000 e a franquia da apólice é R$ 1.500, você paga R$ 1.500 e a seguradora cobre R$ 2.500. O problema é que muita gente não sabe qual é a franquia do seu plano até o momento do sinistro.
Franquia normal, reduzida e majorada: qual escolher
A franquia normal é o valor padrão definido pela seguradora para o perfil do veículo e do condutor. A franquia reduzida exige que você pague menos no sinistro, mas eleva o valor do prêmio. A franquia majorada funciona ao contrário: você paga mais no sinistro, porém o prêmio fica mais barato. A escolha depende da sua capacidade financeira de arcar com um gasto pontual.
Para quem tem reserva financeira e usa o carro com cuidado, a franquia majorada pode reduzir o custo do seguro de forma interessante. Para quem não tem margem para um gasto surpresa de R$ 3.000 ou mais, a franquia reduzida protege melhor o fluxo de caixa, mesmo que o prêmio seja um pouco mais alto.
Perda parcial vs. perda total: quando a franquia se aplica
A franquia incide apenas nos sinistros de perda parcial, ou seja, quando o carro é reparado. Em caso de perda total, a indenização é calculada sobre o valor integral do veículo, sem desconto de franquia. O impacto real da franquia está nos sinistros menores, como um amassado, uma batida leve ou uma trinca no vidro, situações em que o valor cobrado pode pesar bastante no bolso do segurado.
Exclusões comuns que podem deixar você sem indenização
Conhecer o que não é coberto é tão importante quanto saber o que está incluído. As exclusões mais comuns causam surpresa porque envolvem situações que parecem corriqueiras, mas que violam as condições da apólice. A seguradora não é obrigada a pagar quando o sinistro decorre de um risco excluído ou de descumprimento contratual.
As situações que mais resultam em recusa de sinistro
As exclusões mais frequentes nas apólices compreensivas são:
- Condutor sem habilitação válida: CNH vencida, suspensa ou inexistente no momento do acidente é motivo de negativa. Isso vale mesmo que o segurado titular esteja presente no veículo.
- Embriaguez ou uso de drogas: se houver nexo entre o estado do condutor e o acidente, a indenização pode ser recusada integralmente.
- Uso comercial não declarado: quem usa o carro para transporte por aplicativo ou para atividades comerciais sem informar isso na apólice corre risco sério de recusa, pois o contrato foi firmado com base em uso particular.
- Participação em rachas ou corridas: qualquer competição ou condução perigosa em via pública, mesmo informal, afasta a cobertura.
- Danos intencionais ou fraude: qualquer tentativa de simular um sinistro resulta em perda do direito à indenização e pode acarretar consequências legais.
- Desgaste natural e falta de manutenção: falhas mecânicas ou elétricas decorrentes do uso normal do veículo não configuram sinistro coberto.
Como evitar que seu sinistro seja negado
A melhor defesa contra a recusa de sinistro é a transparência na contratação. Declare o uso real do veículo, informe todos os acessórios instalados, mantenha a documentação atualizada e leia as condições gerais antes de assinar. A maioria das negativas de indenização poderia ter sido evitada com uma conversa honesta com o corretor antes de fechar a apólice.
Se você usa o carro para trabalho, mesmo que ocasionalmente, informe isso. Se instalou acessórios após a compra, declare na apólice. Parece óbvio, mas muitos segurados descobrem essas exigências apenas depois que o sinistro é negado.
Como montar o plano certo para o seu perfil
Não existe uma lista única de coberturas ideal para todos os motoristas. O plano adequado é aquele que combina o que você realmente precisa proteger com o que faz sentido para o seu orçamento. Pagar por coberturas desnecessárias aumenta o prêmio sem trazer benefício real. Deixar de fora coberturas essenciais em um seguro auto completo cria lacunas que aparecem no pior momento.
O que avaliar antes de fechar qualquer apólice
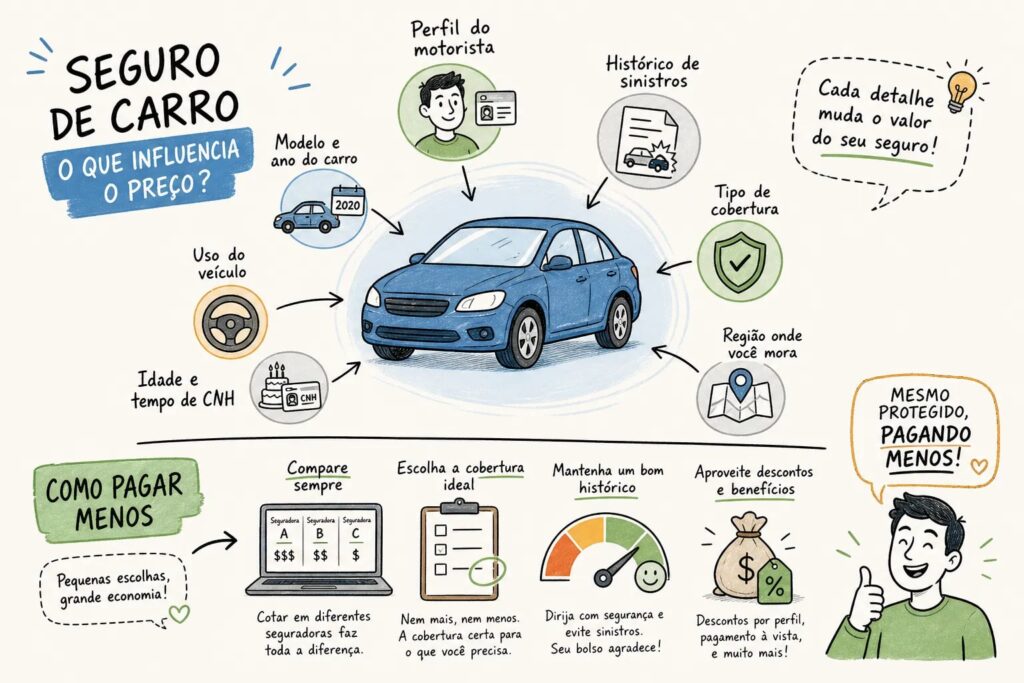
Antes de escolher um plano, considere os seguintes critérios: qual é o valor de mercado do seu veículo e se compensa manter cobertura compreensiva; com que frequência você usa o carro e em que tipo de região; se você depende do carro para gerar renda, o que torna o carro reserva e a assistência 24 horas mais relevantes; qual é o seu histórico de uso e se já sofreu sinistros antes; e qual é a sua capacidade de arcar com a franquia em caso de acidente.
Esses critérios ajudam a priorizar coberturas com base na sua realidade, não em uma lista genérica. Um motorista que circula pouco, tem garagem e outro veículo disponível tem um perfil de risco completamente diferente de um comerciante que usa o carro todos os dias para visitar fornecedores.
Por que a orientação de uma corretora local faz diferença real
Muitos comparadores online e seguradoras diretas oferecem cotação rápida, mas em geral não realizam uma análise aprofundada do perfil do cliente. Eles mostram o que está disponível, não necessariamente o que é mais adequado para você. Uma cotação gerada automaticamente dificilmente vai perguntar se você instalou rodas personalizadas, se usa o carro para trabalho ou se mora em uma região com histórico de alagamento.
A Corretora de Seguros em Palmas TO realiza esse trabalho de análise personalizada. Antes de indicar qualquer plano, os consultores avaliam o perfil do cliente, o uso do veículo, a região de circulação e a situação financeira para comparar apólices de diferentes seguradoras e recomendar coberturas que fazem sentido para cada caso. Isso inclui identificar o que pode ser excluído sem prejuízo real e o que absolutamente não pode faltar na apólice, sem incluir itens que apenas encarecem o prêmio sem trazer proteção adicional relevante.
Em uma cidade como Palmas, onde o relacionamento de confiança pesa na decisão de compra, contar com um consultor que conhece a realidade local, o clima, as vias, o perfil de risco da região, contribui para uma apólice mais ajustada às suas necessidades reais.
Conclusão: seguro completo é o que você realmente contratou
Um seguro auto bem estruturado tem como núcleo a cobertura compreensiva contra colisão, roubo, furto e incêndio. A partir daí, coberturas como responsabilidade civil, vidros, danos naturais, assistência 24 horas e carro reserva complementam a proteção de acordo com o perfil de cada motorista. A franquia define quanto sai do seu bolso em cada sinistro, e as exclusões determinam os limites do que a seguradora cobre.
Contratar um plano incompleto por desconhecimento é o erro mais comum e mais caro que um motorista pode cometer. A diferença entre um seguro que funciona e um que decepciona está nos detalhes do contrato, não no nome que aparece na proposta. Nenhum plano chamado de “completo” garante, por si só, que todas as coberturas essenciais de um seguro auto completo estão incluídas, só a leitura atenta da apólice confirma isso.
Agora que você sabe quais coberturas são essenciais em um seguro auto completo, revise sua apólice e verifique se ela reflete o seu perfil real. Se você está em Palmas ou em qualquer cidade do Tocantins e quer contratar um seguro auto com a clareza de saber exatamente o que está protegido, entre em contato com a equipe da Corretora de Seguros em Palmas TO antes de fechar qualquer apólice. Uma conversa antes de assinar pode evitar uma surpresa enorme no momento em que você mais precisa de proteção.