
Como escolher a melhor seguradora de veículos quando você recebeu três cotações, abriu as planilhas e percebeu que os valores são parecidos, mas os documentos são completamente diferentes? Coberturas com nomes distintos, franquias que variam o dobro de uma para outra, assistências que parecem iguais mas têm limitações bem diferentes no detalhe. A sensação é de estar comparando frutas com legumes e ainda precisar tomar uma decisão em poucos dias.
O erro mais comum não é pagar caro. É pagar errado. Contratar uma seguradora de veículos com base no prêmio mais baixo e só descobrir na hora do sinistro que a cobertura não se aplica àquela situação específica é um problema recorrente que afeta motoristas em todo o país, conforme registros de reclamações junto à SUSEP e ao Reclame Aqui. A diferença entre um seguro útil e um seguro que frustra está nos detalhes que a maioria das pessoas não lê antes de assinar.
Este guia existe para mudar isso. Aqui você encontra um roteiro objetivo para avaliar a melhor seguradora de veículos com critérios concretos: cobertura, reputação, franquia do seguro, rede de oficinas e política de sinistros. Quem já acompanha clientes de Palmas e do Tocantins na contratação de seguros de veículos sabe que essas comparações precisam levar em conta a realidade local, não só os catálogos das seguradoras. É exatamente isso que este artigo entrega.
O que as coberturas do seguro de veículo realmente incluem (e o que fica de fora)
As coberturas que todo seguro de veículo deveria ter
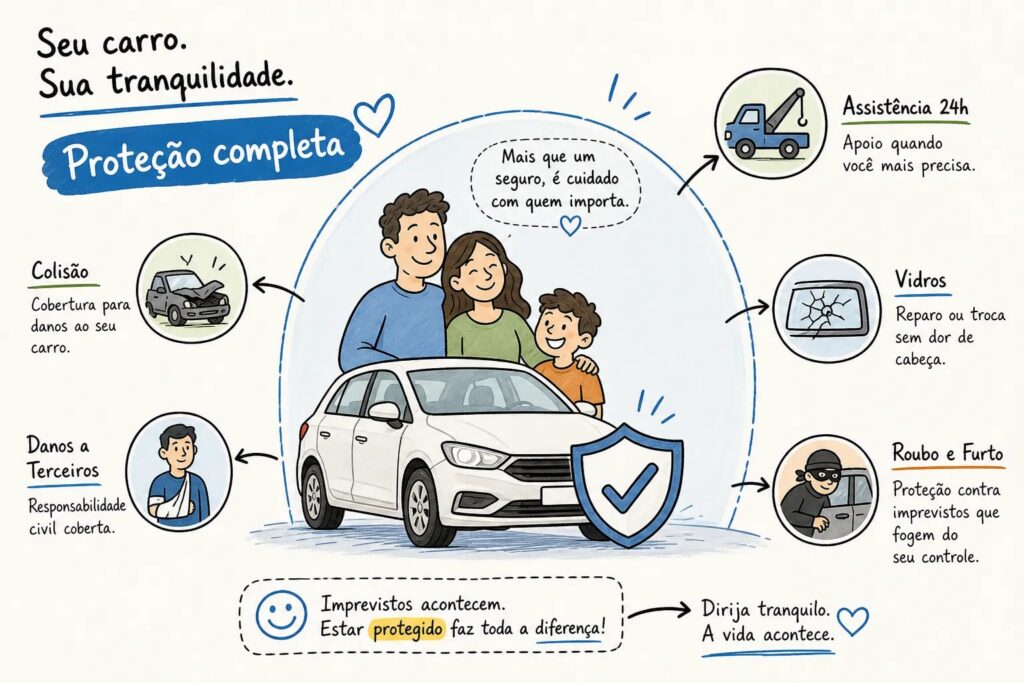
Uma apólice de seguro de veículo decente precisa contemplar, no mínimo, coberturas consideradas essenciais pelo mercado: responsabilidade civil, danos próprios por colisão, roubo e furto, e incêndio. A composição exata pode variar conforme o produto e a seguradora, mas esses elementos aparecem como base na grande maioria das ofertas. A responsabilidade civil cobre os danos que você causa a terceiros em um acidente, sejam materiais ou corporais. Sem ela, qualquer batida que envolva outro veículo ou uma pessoa vira um problema financeiro direto no seu bolso.
Os danos próprios, também chamados de cobertura de colisão, cobrem o seu veículo quando o acidente é causado pelo próprio segurado. Esse é o ponto que mais surpreende negativamente quem contrata apenas roubo e furto: sem danos próprios, se você bate em um muro, capota ou sai de pista, a seguradora não paga nada pelo seu carro. Muita gente só descobre essa limitação depois que o sinistro acontece.
Coberturas adicionais que valem o custo extra
Além do núcleo básico, existem coberturas que fazem diferença real no dia a dia: carro reserva, quebra de vidros, proteção do condutor e assistência 24 horas. O carro reserva garante um veículo substituto enquanto o seu está na oficina. A proteção do condutor cobre despesas médicas e indenização por invalidez ou morte do motorista, item que a responsabilidade civil comum não contempla.
Um alerta importante: “seguro completo” é uma expressão de marketing, não uma definição técnica padronizada pelas seguradoras. Na prática, cada seguradora monta o seu pacote de forma diferente, e o que uma chama de “completo” pode ser bem diferente do que outra coloca sob o mesmo rótulo. Sempre leia o que está incluído na apólice em vez de confiar no nome comercial do produto.
O que geralmente fica de fora da cobertura padrão
As exclusões são tão importantes quanto as coberturas, e a maioria dos segurados não as lê com atenção. Entre as mais comuns estão desgaste natural e falhas mecânicas por falta de manutenção, pneus, equipamentos não originais não declarados na apólice e uso do veículo para transporte por aplicativo sem cobertura específica contratada.
Também ficam de fora situações como dirigir sem CNH válida, condução sob efeito de álcool ou drogas, participação em rachas e danos causados em vias inadequadas para circulação, como áreas alagadas propositalmente. Ler as exclusões da apólice é tão necessário quanto ler o que está coberto. É nessas linhas que as negativas de sinistro costumam se apoiar.
Como escolher a melhor seguradora de veículos: avalie a reputação antes de fechar contrato
O que o Reclame Aqui revela sobre uma seguradora de veículos
O Reclame Aqui é a fonte mais acessível para comparar o histórico de atendimento das seguradoras com consumidores reais. Os critérios da plataforma incluem reclamações respondidas, índice de solução, nota do consumidor e a pergunta “voltaria a fazer negócio”. São esses quatro pontos que compõem a reputação oficial de cada empresa no sistema.
Ao consultar a plataforma, compare seguradoras da mesma categoria. Empresas de grande porte tendem a acumular mais reclamações em volume absoluto simplesmente porque atendem uma base de clientes muito maior. O que importa para a sua escolha é o índice de solução e a nota média ponderada, não o número bruto de queixas. Verifique também a data das avaliações: uma seguradora pode ter melhorado ou piorado significativamente nos últimos meses.
Como verificar a regularidade da seguradora na SUSEP
Toda seguradora que opera legalmente no Brasil precisa estar autorizada pela Superintendência de Seguros Privados, a SUSEP. Verificar essa autorização é simples: basta consultar o CNPJ da empresa no cadastro de companhias autorizadas disponível no portal da autarquia. Se o nome não aparecer ali, a empresa não pode operar legalmente no país.
Além da autorização, as demonstrações financeiras publicadas pelas seguradoras revelam indicadores de solidez importantes: provisões técnicas, margem de solvência e capital regulatório. Esses números mostram se a companhia tem capacidade real de honrar os compromissos que assume com os segurados. Uma seguradora que não divulga esses dados com clareza ou que apresenta capital incompatível com o tamanho da sua operação já levanta uma dúvida que vale investigar antes de fechar contrato.
Sinais de alerta que indicam uma seguradora problemática
Três situações devem acender um alerta imediato: empresa sem registro confirmado na SUSEP, ausência de demonstrações financeiras recentes e capital ou patrimônio visivelmente incompatível com o porte da operação. Se qualquer um desses pontos aparecer na sua pesquisa, descarte a opção e siga para a próxima da lista.
Prêmios muito abaixo do mercado sem nenhuma justificativa também merecem atenção. Seguradoras que cobram bem menos do que a concorrência geralmente compensam em algum lugar: cobertura insuficiente, franquias do seguro mais altas enterradas nas condições gerais ou cláusulas restritivas pouco visíveis no contrato. Preço baixo sem explicação técnica é, na maioria das vezes, sinal de problema à frente.
Franquia do seguro e prêmio: como encontrar o equilíbrio certo para o seu perfil
Como a franquia do seguro muda o valor da sua apólice
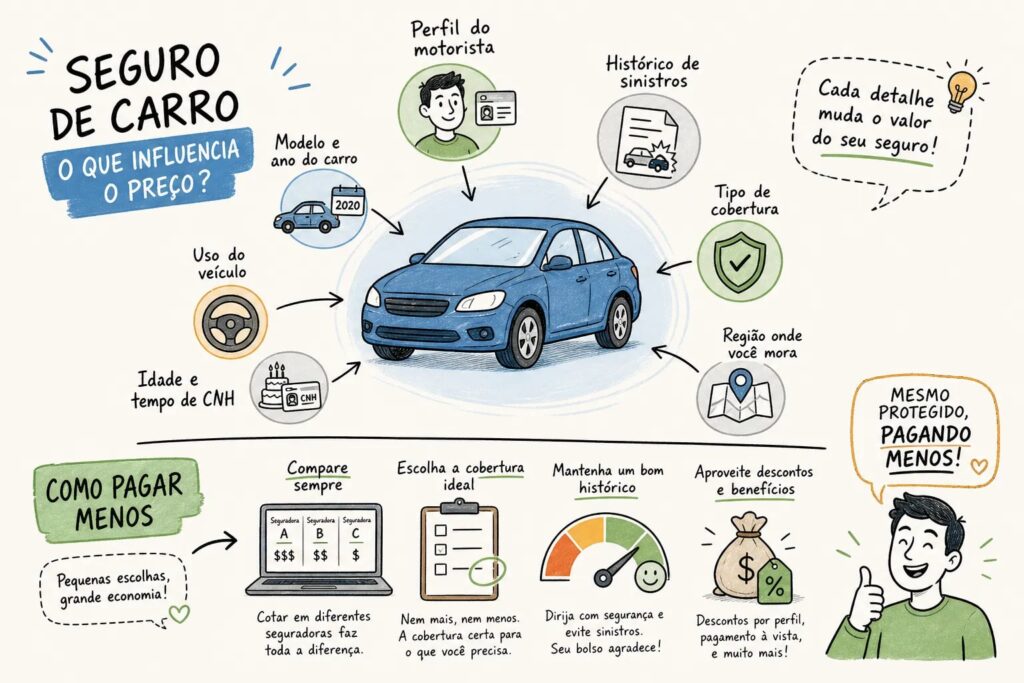
A relação entre franquia do seguro e prêmio é direta: quanto maior a franquia, menor o prêmio mensal; quanto menor a franquia, mais você paga pelo seguro. Isso acontece porque a franquia define a parte do prejuízo que fica com o segurado em caso de sinistro. Quanto mais você absorve do risco, menos a seguradora cobra para assumir o restante.
No mercado brasileiro, os valores de franquia variam conforme o produto, a seguradora e o perfil do segurado, geralmente oscilando entre R$ 1.500 e R$ 5.000 nas modalidades mais comuns. A franquia reduzida é a mais cara no prêmio e a mais barata no momento do sinistro. A majorada faz o caminho inverso. Não existe uma opção objetivamente melhor: tudo depende do seu perfil de uso e da sua capacidade de desembolso emergencial.
Qual tipo de franquia faz mais sentido para cada perfil
Um condutor com histórico limpo de sinistros e um veículo de valor médio para baixo pode aceitar uma franquia maior sem problema. O raciocínio é simples: ele usa menos o seguro, então pagar menos por mês faz sentido, mesmo que em um eventual sinistro precise desembolsar um valor maior. Para esse perfil, a franquia majorada tende a ser a escolha mais eficiente.
Já um condutor que circula com frequência em áreas urbanas de alto índice de roubo ou que tem um veículo novo e de valor elevado encontra na franquia reduzida uma proteção mais adequada. O custo extra no prêmio mensal se justifica pela proteção maior no momento em que o sinistro acontece. A análise, porém, não é só matemática: considere sua real capacidade de pagar a franquia de uma vez se precisar acionar o seguro amanhã.
O erro de calcular apenas o prêmio mensal
Dois seguros com prêmios mensais muito próximos podem ter franquias completamente diferentes. Aquele que parece mais barato na parcela pode se tornar o mais caro no primeiro sinistro, justamente porque a franquia alta não aparece na comparação inicial. Essa diferença fica invisível quando o foco está só no valor mensal.
A forma correta de comparar é considerar o custo total esperado: prêmio anual somado à franquia estimada com base no seu histórico de uso. Quem passa boa parte do tempo no trânsito intenso de uma capital provavelmente vai acionar o seguro em algum momento. Para esse perfil, a franquia alta pode custar muito mais do que a economia mensal no prêmio. Faça a conta completa antes de decidir.
Rede de oficinas credenciadas: o critério que a maioria ignora ao escolher a seguradora de veículos
Por que a rede de oficinas credenciadas importa tanto
Em caso de sinistro com dano ao veículo, o segurado não vai a qualquer oficina: vai às oficinas credenciadas pela seguradora. Se essa rede for pequena ou não tiver representação na cidade onde o segurado mora, o processo de reparo fica lento, trabalhoso e, muitas vezes, frustrante. A cobertura existe no papel, mas a execução tropeça na logística.
Esse critério é especialmente relevante para quem mora em cidades do interior ou em capitais menores, onde a rede de algumas seguradoras pode ser bem mais restrita do que o catálogo sugere. Em Palmas e em outras cidades do Tocantins, verificar quantas oficinas credenciadas existem na cidade antes de assinar o contrato é um passo que poucos segurados dão, e que faz diferença real quando o carro precisa de reparo.
O que verificar antes de contratar
Antes de fechar qualquer contrato, pergunte diretamente à seguradora ou ao corretor quantas oficinas credenciadas existem na sua cidade ou região. Verifique também a qualidade dessas oficinas: algumas seguradoras trabalham exclusivamente com parceiros certificados, outras aceitam qualquer estabelecimento, o que pode afetar a qualidade do serviço prestado.
Outro ponto que passa despercebido é o tipo de peças usadas no reparo. Algumas apólices permitem apenas peças similares em vez de originais, o que pode impactar o valor de revenda do veículo depois do conserto. Se isso importa para você, leia as condições de reparo na apólice antes de assinar, não depois do sinistro acontecer.
Rede própria versus reparo por reembolso
Algumas seguradoras oferecem a modalidade de reparo livre com reembolso posterior: o segurado escolhe qualquer oficina, paga o serviço e depois solicita o ressarcimento. Na teoria, parece mais flexível. Na prática, exige que o segurado tenha o dinheiro disponível para pagar a oficina primeiro e aguarde o reembolso, que pode demorar semanas.
Para a maioria dos segurados, a rede credenciada é o modelo mais prático: o reparo é feito sem desembolso inicial, a seguradora paga diretamente à oficina e o segurado só quita a franquia do seguro. Se a seguradora que você está avaliando trabalha principalmente com reembolso, certifique-se de que você tem liquidez para bancá-lo enquanto aguarda o processo.
Assistência 24 horas e sinistros: onde as seguradoras se diferenciam de verdade
O que uma boa assistência 24 horas precisa cobrir
Reboque, socorro mecânico, chaveiro e motorista substituto são os serviços que fazem diferença real em situações de emergência. Pneu furado às duas da manhã em uma rodovia ou chave trancada dentro do carro em um estacionamento: esses casos acontecem e a assistência 24 horas é o que resolve a situação no momento.
O detalhe que a maioria não verifica é o limite de distância do reboque. A maioria das apólices cobre o reboque até um determinado número de quilômetros, e a partir dali o custo fica com o segurado. Se você viaja com frequência ou percorre longas distâncias, cheque esse limite antes de contratar. Em viagens pelo interior do Tocantins, por exemplo, a distância até a oficina mais próxima pode facilmente ultrapassar o limite padrão de várias apólices.
Prazos de sinistro e indenização que você tem o direito de exigir
A legislação brasileira vigente, com base na Lei nº 15.040/2024 e nas normas da SUSEP, estabelece que a seguradora tem até 30 dias para regular o sinistro e se manifestar sobre a cobertura. Reconhecida a cobertura, tem mais 30 dias para pagar a indenização após a entrega de toda a documentação. Em casos de maior complexidade, esse prazo pode ser estendido, com teto de 120 dias.
Na prática, as seguradoras variam bastante em velocidade de atendimento. Algumas divulgam médias de resolução de poucos dias para sinistros simples; outras trabalham com prazos mais longos em casos comuns, podendo se estender significativamente em situações complexas. Esses dados costumam estar disponíveis nos relatórios de transparência das próprias seguradoras e nos registros do Reclame Aqui. O prazo legal é o teto; a experiência real depende de qual seguradora de veículos você escolheu.
Como o processo de sinistro e indenização funciona na prática
O fluxo padrão começa com a comunicação à seguradora, que abre o processo e agenda a vistoria. Depois da vistoria, a seguradora aprova ou nega a cobertura. Se aprovada, o reparo é encaminhado à rede credenciada ou a indenização é paga em caso de perda total. Cada etapa tem seu prazo e a contagem começa a partir da entrega de toda a documentação exigida.
O segurado tem influência direta na velocidade desse processo. Documentação completa desde o primeiro contato, fotos do local imediatamente após o sinistro e boletim de ocorrência quando exigido aceleram a regulação. Quem demora para entregar documentos ou envia informações incompletas também atrasa o próprio pagamento. O processo funciona nos dois sentidos.
Como ler uma apólice e identificar armadilhas contratuais
Entender o que está escrito no contrato é parte essencial de como escolher a melhor seguradora de veículos. A apólice define com precisão o que está coberto, o que está excluído e quais obrigações o segurado precisa cumprir para manter a validade da cobertura. Ignorar esse documento é o caminho mais curto para uma surpresa desagradável.
As cláusulas que a maioria não lê e que geram as maiores surpresas
Três pontos frequentes de surpresa na hora do sinistro merecem atenção especial. O primeiro é o uso do veículo para transporte por aplicativo sem cobertura declarada: se você usa o carro para trabalhar em plataformas de transporte e não informou isso na contratação, a seguradora pode negar o sinistro. O segundo é a limitação de indenização em perda total, que costuma ser calculada pelo valor de mercado na data do sinistro, não pelo valor declarado na apólice.
O terceiro, e talvez o mais ignorado, é a cláusula de agravamento de risco. Se o perfil do condutor principal muda durante a vigência, como a inclusão de um motorista mais jovem ou a mudança do uso do veículo para fins comerciais sem notificação à seguradora, a cobertura pode ser parcialmente ou totalmente anulada. Essa cláusula existe em praticamente todas as apólices e pouquíssimos segurados sabem que precisam comunicar essas mudanças.
O que sempre checar antes de assinar
Antes de assinar qualquer contrato de seguro de veículo, verifique estes pontos com atenção: a vigência da apólice e as condições de renovação, especialmente se houver reajuste automático de prêmio; os critérios exatos de reajuste ao longo do contrato; e os procedimentos para acionar o seguro, incluindo prazo máximo para comunicar o sinistro, documentos obrigatórios e canais disponíveis para abertura do processo.
Também cheque as condições da franquia do seguro: quando ela é obrigatória, quando pode ser dispensada e como ela incide em diferentes tipos de sinistro. Por fim, leia as exclusões específicas da apólice que você está contratando, não de uma apólice genérica. Cada seguradora tem as suas condições particulares, e comparar uma lista genérica de exclusões com o contrato real pode revelar diferenças importantes.
Por que um corretor local faz essa comparação por você
O que um corretor de seguros faz que uma plataforma online não consegue
Contratar seguro diretamente com a seguradora ou por um site comparador parece prático, mas tira do processo a análise personalizada. Plataformas online comparam preços e coberturas padrão, mas não conhecem o seu histórico de sinistros, o tipo de uso que você dá ao veículo ou as características específicas da cidade onde você circula. O resultado é uma cotação genérica que pode não ser a mais adequada para o seu caso.
Um corretor de seguros credenciado analisa o perfil do cliente antes de indicar qualquer apólice. Ele leva em conta onde o carro dorme, como e onde você dirige, o histórico de sinistros, o valor do veículo e as coberturas que fazem sentido para a sua realidade. É exatamente esse trabalho que uma corretora local realiza: consultores que conhecem o mercado regional, as seguradoras de veículos que atendem bem a região e as armadilhas que aparecem com frequência nos contratos comercializados no Tocantins.
Como o atendimento presencial muda a contratação
Em Palmas e no interior do Tocantins, o relacionamento de confiança pesa muito na decisão de compra. Um corretor local não está disponível apenas no momento da venda: está presente quando o sinistro acontece, quando uma cláusula gera dúvida ou quando a seguradora demora mais do que deveria para dar uma resposta. Essa disponibilidade faz diferença real na experiência do segurado.
O modelo de corretagem já está embutido na estrutura do mercado segurador: conforme as normas do setor, o corretor é remunerado por meio de comissão paga pela seguradora, e o segurado recebe orientação especializada sem um custo adicional direto por esse serviço. Quem contrata por um comparador online abre mão dessa orientação sem nenhum desconto real no prêmio.
O que esperar de uma boa consultoria de seguros de veículos
Uma consultoria bem feita começa pela cotação com pelo menos três seguradoras diferentes, para que o cliente tenha base real de comparação. A partir daí, o corretor explica com clareza as coberturas, franquias do seguro e exclusões de cada opção antes de qualquer assinatura. Quando o sinistro acontece, o bom corretor acompanha o processo junto ao cliente, não some depois que o contrato foi fechado.
Esses pontos diferenciam uma consultoria de qualidade de uma simples venda de apólice. O objetivo de uma boa corretora de seguros de veículos não é fechar o contrato mais rápido: é garantir que o segurado entenda exatamente o que está contratando e que a apólice escolhida funcione quando precisar.
Como montar sua lista final e tomar a decisão com segurança
Depois de pesquisar coberturas, reputação, franquia do seguro e rede de oficinas, chega o momento de reunir tudo em um formato que permita comparar as opções lado a lado. É nessa etapa que a maioria das pessoas se perde em detalhes irrelevantes ou toma a decisão com base em um único critério. Veja como estruturar esse processo de forma prática.
Como escolher a melhor seguradora de veículos: compare as opções com um método simples
Os cinco critérios para comparar seguradoras lado a lado
Depois de coletar as cotações, reduza a comparação a cinco pontos essenciais. O primeiro é a cobertura contratada: o que está incluído e o que está explicitamente excluído na apólice. O segundo é a reputação verificada, combinando a nota no Reclame Aqui com a confirmação de autorização na SUSEP. O terceiro é a relação entre franquia do seguro e prêmio, adequada ao seu perfil de uso e à sua capacidade de desembolso.
O quarto é a rede de oficinas disponível na sua cidade ou região. O quinto é o histórico de prazos de sinistro e indenização da seguradora, usando os dados públicos disponíveis e as informações do seu corretor. Com esses cinco pontos preenchidos para cada opção da sua lista curta, a decisão deixa de ser uma aposta e passa a ser uma escolha fundamentada.
Como fazer a comparação sem se perder em detalhes
Crie uma tabela simples com os cinco critérios nas colunas e preencha com as informações que você levantou para cada seguradora de veículos que restou na lista. Quando a comparação estiver na frente, uma pergunta resolve o impasse: “se eu tiver um sinistro amanhã, essa apólice me atende bem?” Se a resposta for sim para uma das opções e duvidosa para as outras, a decisão já está tomada.
A decisão mais segura passa pelo apoio de um corretor que já conhece as duas pontas: o perfil do cliente e o comportamento das seguradoras. Esse conhecimento acumulado não está disponível em nenhuma plataforma online e não pode ser substituído por uma tabela de comparação de preços. Um corretor experiente sabe, por exemplo, quais seguradoras costumam atrasar vistorias ou criar obstáculos na regulação de sinistros, e essa informação muda a escolha.
Quando revisar a decisão depois da contratação
Contratar o seguro certo não significa esquecer o assunto por um ano. Algumas situações pedem uma revisão antes da próxima renovação: se a reputação da seguradora de veículos caiu no Reclame Aqui, se a rede de oficinas encolheu na sua cidade ou se o prêmio subiu na renovação sem nenhuma justificativa técnica clara. Nesses casos, comparar novamente compensa o trabalho.
Qualquer mudança no perfil do condutor principal ou no uso do veículo também exige uma revisão imediata da apólice, não só na renovação. Trocar de emprego e passar a usar o carro para fins comerciais, incluir um motorista mais jovem na apólice ou mudar de endereço para uma região com perfil de risco diferente são mudanças que precisam ser comunicadas à seguradora. Não fazer isso pode anular a cobertura justamente quando ela mais faz falta.
Conclusão: o que você precisa saber antes de assinar
Saber como escolher a melhor seguradora de veículos não é uma questão de encontrar o menor preço: é uma questão de entender exatamente o que você está contratando. Cobertura inadequada, franquia do seguro incompatível com o seu perfil, rede de oficinas insuficiente na sua cidade e histórico ruim de sinistros e indenizações são problemas que aparecem depois da assinatura, quando mudar de seguradora já exige esperar a renovação.
Os critérios abordados neste guia formam um roteiro completo para tomar essa decisão com segurança: cobertura real da apólice, reputação verificada na SUSEP e no Reclame Aqui, equilíbrio entre franquia e prêmio, rede de oficinas disponível e política de sinistros. Não é preciso ser especialista para aplicar esse método. É preciso ter paciência para ler o que a maioria ignora e disposição para fazer as perguntas certas antes de assinar.
Quem está em Palmas ou em qualquer município do Tocantins pode contar com a Corretora de Seguros em Palmas TO para fazer essa comparação sem complicação. O atendimento é presencial, a consultoria é personalizada e a orientação acontece antes de qualquer assinatura, não depois que o problema aparece. Entre em contato com nossa equipe e descubra qual apólice realmente faz sentido para o seu veículo e para o seu perfil de uso.