


Escolher entre seguradoras de veículo sem entender as diferenças pode fazer você pagar mais e ter menos cobertura do que imagina.
Contratar proteção para o carro parece uma decisão simples, mas estudar como isso funciona vai revelar detalhes que muitos motoristas só descobrem quando precisam acionar o seguro.
O problema é que esses pontos “escondidos” podem impactar diretamente no bolso.
As seguradoras de veículo operam com base em critérios técnicos, regras contratuais e análise de risco, o que significa que nem sempre o seguro mais barato é o mais vantajoso.
Sem esse entendimento, o motorista pode contratar uma proteção que não atende às suas necessidades reais.
Neste guia completo, você vai descobrir o que ninguém te conta sobre seguradoras de veículo, como elas funcionam de verdade e quais fatores podem influenciar diretamente sua proteção e seu custo.
Como funcionam as seguradoras de veículo na prática
As seguradoras de veículo trabalham com o conceito de transferência de risco, no qual o motorista paga um valor periódico para que a empresa assuma possíveis prejuízos previstos na apólice.
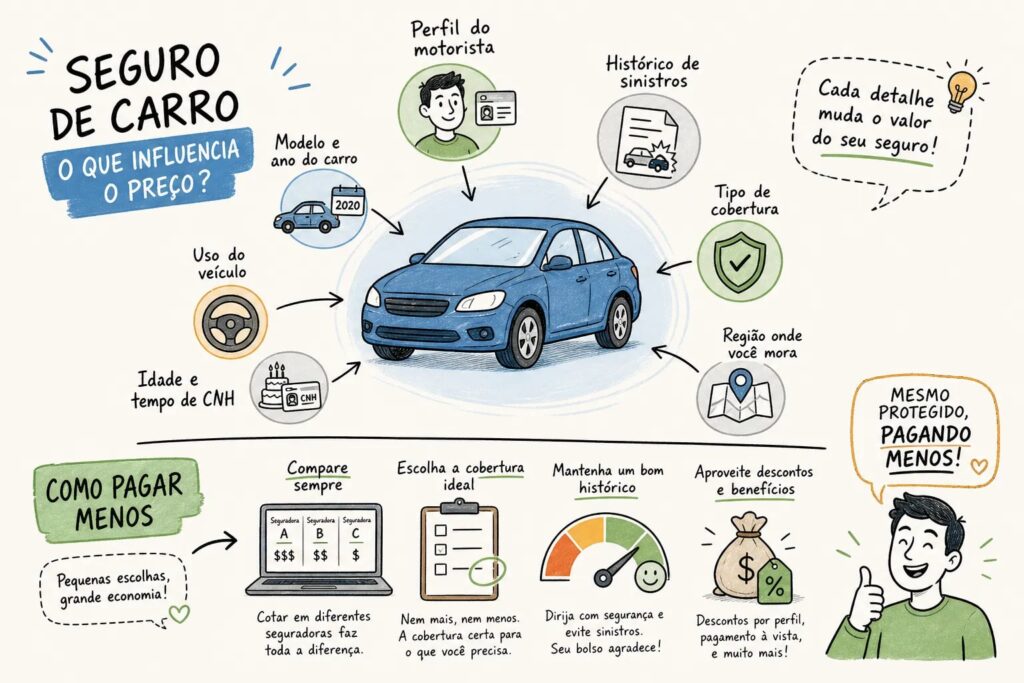
Esse valor é calculado com base em uma análise de risco, que considera fatores como idade do condutor, histórico de sinistros, local de residência e características do veículo.
Além disso, as seguradoras utilizam dados estatísticos, como índices de roubo, frequência de acidentes e custo médio de reparos, para definir o valor do prêmio.
Esse modelo garante equilíbrio financeiro para a seguradora e previsibilidade para o segurado.
Como acertar na escolha da seguradora
A contratação de um seguro envolve análise técnica e conhecimento do mercado segurador, o que torna comum a ocorrência de erros quando o processo é feito sem orientação adequada.
Por isso, contar com o suporte de uma corretora de seguros, como a Auxílio Seguros, é fundamental para identificar riscos, comparar propostas e estruturar uma proteção eficiente.
Com orientação profissional, o proprietário evita decisões equivocadas, garante cobertura adequada e conta com suporte completo antes, durante e após a contratação. Saiba mais:
O que as seguradoras de veículo realmente analisam
Muitas pessoas acreditam que o valor do seguro depende apenas do carro, mas as seguradoras de veículo analisam principalmente o perfil do motorista.
Entre os fatores mais relevantes estão:
- Idade e tempo de habilitação
- Histórico de multas e acidentes
- Região de circulação do veículo
Essas informações ajudam a definir o nível de risco, influenciando diretamente no valor final do seguro.
Motoristas com perfil considerado mais seguro tendem a pagar menos.
O que ninguém te conta sobre o preço do seguro

Um dos pontos menos discutidos sobre seguradoras de veículo é que o preço da apólice não depende só do carro e perfil do motorista, como muitos dão a entender.
O valor pode variar significativamente entre empresas, inclusive para o mesmo cliente.
Isso acontece porque cada seguradora possui seu próprio modelo de cálculo e sua própria estratégia de precificação.
Ou seja, às vezes o cliente acha que a apólice tem determinado fator por causa do perfil, mas há também a influência dos padrões internos da seguradora.
Além disso, fatores como custo de reposição de peças, disponibilidade de mão de obra e histórico regional influenciam no valor.
Por isso, comparar propostas é essencial para encontrar o melhor custo-benefício.
Franquia: o detalhe que impacta o bolso
A franquia é um dos pontos mais importantes ao contratar seguro, mas muitas vezes recebe pouca atenção.
Ela representa o valor que o segurado precisa pagar em caso de sinistro parcial, como uma colisão.
Seguradoras de veículo oferecem diferentes opções de franquia, que impactam diretamente no valor do prêmio.
- Franquia alta reduz o valor mensal
- Franquia baixa aumenta o custo do seguro
- Escolha deve considerar sua capacidade financeira
Avaliar esse equilíbrio é fundamental para evitar surpresas.
Leia também: Seguro para viagem nacional: guia completo atualizado
Coberturas: nem tudo está incluído
Outro ponto importante é entender que nem todas as situações estão cobertas automaticamente pelas seguradoras de veículo.
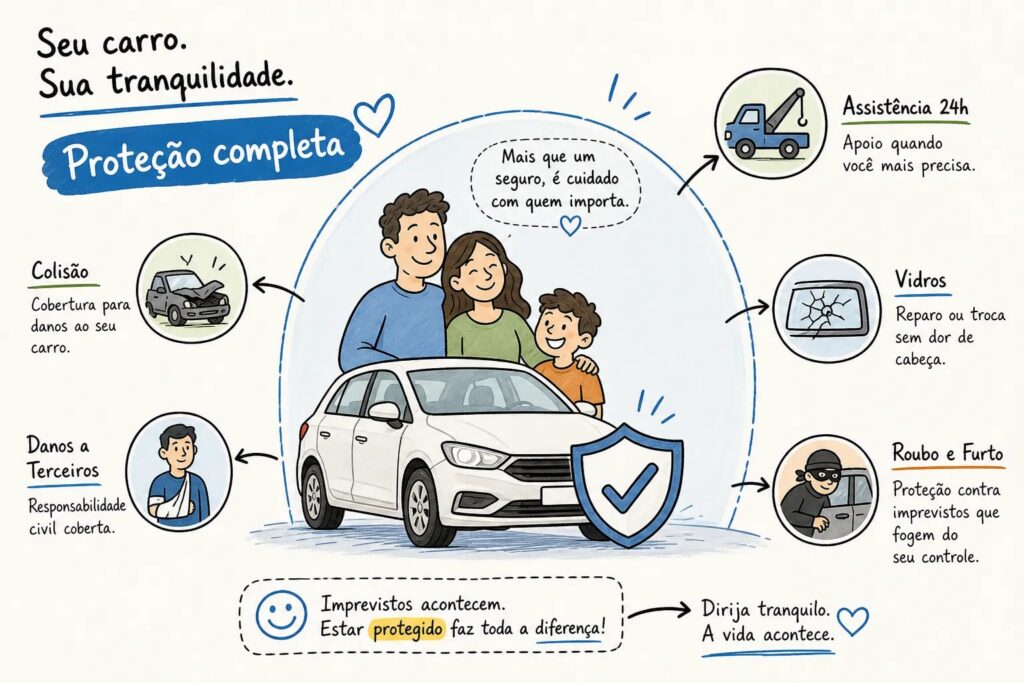
A cobertura básica geralmente inclui:
- Colisão, incêndio e roubo
No entanto, proteções adicionais podem ser necessárias:
- Danos a terceiros (responsabilidade civil)
- Carro reserva
- Assistência 24 horas
- Cobertura para eventos naturais
Ignorar essas coberturas pode deixar o motorista exposto a riscos relevantes.
Exclusões contratuais que poucos leem
Um dos maiores problemas ao contratar seguro de carro é não entender as exclusões contratuais.
As seguradoras de veículo podem negar indenização em situações como:
- Direção sob efeito de álcool
- Uso indevido do veículo
- Condutores não declarados
- Participação em atividades não cobertas
Essas regras estão no contrato, mas muitas pessoas não leem com atenção.
Como funciona a indenização
Quando ocorre um sinistro, as seguradoras de veículo realizam uma análise técnica detalhada para verificar se o evento está dentro das coberturas contratadas e se todas as condições da apólice foram cumpridas corretamente pelo segurado.
Em situações de perda total, a indenização costuma ser calculada com base em uma tabela de referência, como a FIPE, respeitando o percentual definido no contrato e as regras específicas da seguradora.
Já nos casos de perda parcial, o valor pago cobre os custos do reparo, sendo necessário descontar a franquia previamente acordada, o que impacta diretamente no valor final recebido pelo segurado.
O prazo para pagamento depende da entrega completa da documentação exigida e da finalização da análise técnica, podendo variar conforme a complexidade do sinistro e das verificações realizadas.
Diferença entre seguro e proteção veicular
Muitas pessoas confundem seguradoras de veículo com associações de proteção veicular, porém existem diferenças estruturais relevantes que impactam diretamente na segurança e na garantia de indenização ao segurado.
As seguradoras são regulamentadas pela SUSEP, seguem normas rígidas de operação e precisam manter reservas financeiras obrigatórias, o que garante maior previsibilidade no pagamento de indenizações em caso de sinistro.
Já as associações funcionam em modelo cooperativo, no qual os custos são divididos entre os participantes, o que pode gerar variações no pagamento e menor previsibilidade financeira.
Entender essa diferença é essencial para evitar riscos e tomar uma decisão mais segura na hora de proteger o veículo.
Erros comuns ao contratar e a importância da orientação
Alguns erros podem comprometer a eficiência do seguro:
- Escolher apenas pelo menor preço
- Não declarar corretamente o perfil do condutor
- Ignorar cláusulas importantes
- Não avaliar limites de cobertura
A contratação envolve análise técnica e leitura detalhada do contrato. Por isso, a importância de contar com orientação profissional de uma corretora de seguros, como a Auxílio Seguros.
Nós podemos ajudá-lo a identificar o plano ideal, considerando perfil, orçamento e necessidades. Esse apoio reduz erros na contratação de coberturas inadequadas ou insuficientes.
Além disso, a corretora auxilia no pós-venda e no acionamento do seguro, garantindo suporte quando mais importa.
Leia também: Como fazer um seguro de vida sem pagar caro | Auxílio
Perguntas frequentes

1. É possível transferir o seguro para outro veículo?
Sim, em muitos casos é possível fazer a substituição do veículo na apólice, desde que a seguradora aprove as novas condições e realize uma nova análise de risco.
Essa alteração pode gerar ajustes no valor do prêmio, dependendo do perfil do novo carro e das características do uso.
2. O seguro cobre acessórios instalados no veículo?
A cobertura de acessórios depende da contratação específica, sendo necessário informar itens adicionais no momento da proposta para que sejam incluídos na apólice.
Caso não estejam declarados, esses itens podem não ser indenizados em caso de sinistro, o que pode gerar prejuízo ao proprietário.
3. Posso cancelar o seguro a qualquer momento?
Sim, o segurado pode solicitar o cancelamento conforme as regras do contrato, podendo haver devolução proporcional do valor pago, dependendo do período utilizado.
É importante verificar as condições de cancelamento para entender possíveis custos ou prazos envolvidos no encerramento da apólice.
4. O seguro cobre acessórios instalados depois da contratação?
Depende das regras da seguradora, pois acessórios instalados após a contratação geralmente precisam ser comunicados para inclusão na apólice.
Caso não sejam informados, esses itens podem não estar cobertos, o que pode gerar prejuízo em caso de sinistro.
Escolha com estratégia
Entender como funcionam as seguradoras de veículo é essencial para contratar proteção adequada e evitar prejuízos inesperados.
A corretora Auxílio Seguros trabalha com as principais seguradoras do Brasil para identificar a melhor solução conforme o seu perfil.
Com orientação profissional, você evita erros, escolhe coberturas adequadas e conta com suporte completo antes, durante e após a contratação.
Acesse o link abaixo e encontre a solução ideal para proteger seu veículo com segurança e tranquilidade: