Entender como funcionam as seguradoras de automóvel é fundamental para quem deseja proteger o veículo com segurança e previsibilidade financeira.
Muitas pessoas contratam sem conhecer detalhes técnicos e acabam descobrindo limitações apenas quando precisam acionar a cobertura.
O seguro auto é baseado em análise de risco, cálculos estatísticos e contratos que definem regras claras de indenização.
Esse funcionamento garante equilíbrio entre custo do prêmio e nível de proteção oferecido ao segurado.
Ao compreender o papel das seguradoras de automóvel, o motorista passa a enxergar o seguro não como despesa, mas como instrumento de proteção patrimonial e estabilidade diante de imprevistos.
Como funcionam as seguradoras de automóvel

As seguradoras de automóvel trabalham com o conceito de transferência de risco, no qual o proprietário paga um valor periódico para que a empresa assuma prejuízos decorrentes de eventos previstos na apólice.
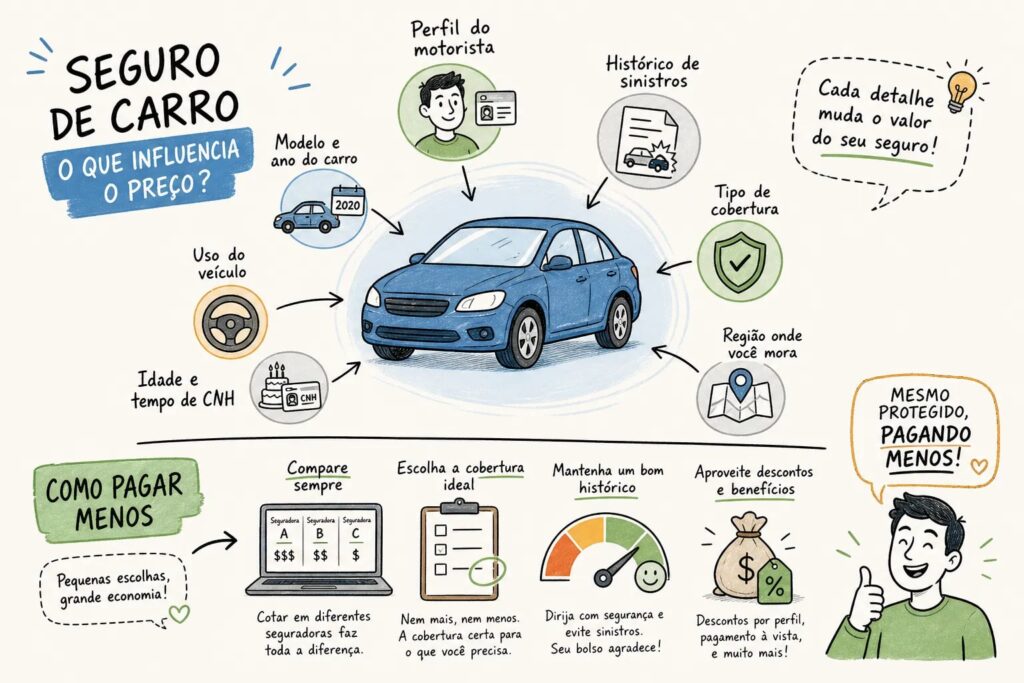
O valor do seguro é calculado considerando fatores como perfil do condutor, idade, histórico de sinistros, local de residência e modelo do veículo. Quanto maior o risco estatístico, maior tende a ser o prêmio.
Esse cálculo envolve critérios técnicos, incluindo índices de roubo, custo médio de peças, probabilidade de colisões e dados regionais.
O que as seguradoras de automóvel cobrem
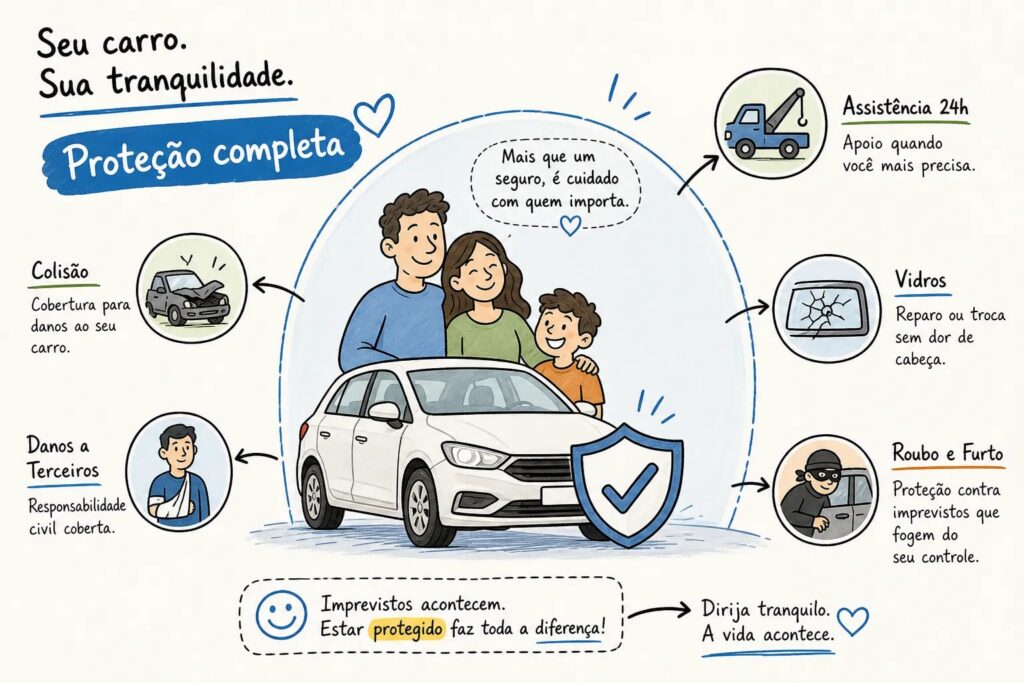
São disponibilizados diferentes níveis de cobertura, que podem variar conforme o plano escolhido. A proteção básica normalmente inclui colisão, incêndio e roubo ou furto.
Além disso, é possível incluir coberturas adicionais, como:
- Danos a terceiros, por meio da responsabilidade civil.
- Danos morais, quando contratados.
- Carro reserva, para manter mobilidade após sinistro.
- Assistência 24 horas, incluindo guincho e chaveiro.
- Proteção contra eventos naturais, como enchentes e vendavais.
Essas coberturas ampliam o alcance da proteção e reduzem riscos financeiros inesperados.
Cobertura compreensiva ou parcial
As seguradoras geralmente oferecem dois formatos principais: cobertura compreensiva e cobertura parcial.
A cobertura compreensiva inclui colisão, incêndio e roubo, sendo a opção mais completa. Já a cobertura parcial pode abranger apenas roubo e incêndio, com custo reduzido.
A escolha depende do perfil do motorista, valor do veículo e nível de exposição ao risco.
O que não está coberto
Assim como definem o que cobrem, as seguradoras de automóvel também estabelecem exclusões contratuais. Entre as situações não cobertas estão uso inadequado do veículo, direção sob efeito de álcool e participação em corridas.
Também podem existir limites relacionados a condutores não declarados, modificações estruturais e descumprimento de obrigações contratuais.
Ler atentamente as cláusulas evita surpresas desagradáveis no momento do sinistro.
Erros comuns ao contratar e a importância da orientação
Alguns erros comprometem a proteção adequada:
- Escolher apenas pelo menor preço.
- Não declarar todos os condutores habituais.
- Ignorar limites de cobertura para terceiros.
- Não analisar franquia e cláusulas específicas.
- Deixar de revisar condições após mudança de perfil.
A contratação de seguro envolve avaliação técnica e leitura detalhada da apólice. Por isso, contar com a orientação de uma corretora de seguros, como a Auxílio Seguros, ajuda a identificar riscos e ajustar coberturas conforme o perfil do motorista.
Com apoio profissional, o segurado evita desperdício de dinheiro, contrata proteção suficiente e conta com suporte quando mais precisa. Clique aqui para entrar em contato conosco.
Franquia: como funciona
A franquia é o valor que o segurado paga em caso de sinistro parcial, como uma colisão. As seguradoras de automóvel utilizam esse mecanismo para equilibrar o risco e reduzir o valor do prêmio.
Quanto maior a franquia escolhida, menor tende a ser o valor mensal do seguro. Por outro lado, em caso de acidente, o desembolso inicial será maior.
Avaliar a franquia faz parte da estratégia de planejamento financeiro, pois influencia diretamente no custo total ao longo do tempo.
Como é calculada a indenização
Quando ocorre perda total, as seguradoras pagam o valor de mercado do veículo, normalmente com base na tabela de referência, como a FIPE, conforme definido na apólice.
Em caso de perda parcial, a indenização cobre o custo do reparo, descontando a franquia.
O prazo para pagamento depende da entrega da documentação e da conclusão da análise de sinistro.
Seguro para carros novos e usados
As seguradoras atendem tanto veículos novos quanto usados, mas o valor do prêmio pode variar conforme idade do carro e disponibilidade de peças.
Veículos com maior índice de roubo ou custo elevado de manutenção tendem a ter preço mais alto.
Manter o carro em boas condições e instalar dispositivos de segurança pode influenciar positivamente na avaliação de risco.
Leia também: O que é o seguro de vida e quando contratar – Auxílio
Diferença entre seguradora e proteção veicular
É comum confundir seguradoras de automóvel com associações de proteção veicular, mas o funcionamento é diferente.
As seguradoras são reguladas pela SUSEP, seguem normas específicas e operam com reservas técnicas para garantir pagamento de indenizações.
Já associações funcionam em modelo cooperativo, o que altera estrutura jurídica e garantias oferecidas.
Quando vale a pena contratar
Contratar proteção é especialmente recomendado quando o veículo possui valor significativo, é utilizado diariamente ou representa ferramenta de trabalho.
As seguradoras de automóvel oferecem segurança para quem deseja dirigir com maior tranquilidade e reduzir impactos financeiros inesperados.
Antecipar riscos faz parte da responsabilidade financeira de quem investiu em um patrimônio relevante.
Como as seguradoras avaliam o perfil do motorista
As seguradoras de automóvel utilizam um sistema chamado perfil de risco, que considera idade, tempo de habilitação, histórico de multas e região de circulação. Esses dados são cruzados com estatísticas de acidentes e índices de roubo para definir o valor do prêmio.
Motoristas mais jovens ou com menor tempo de carteira podem pagar valores maiores, pois o risco estatístico é diferente. Já condutores com histórico limpo e uso predominantemente residencial tendem a ter avaliação mais favorável.
Informações incorretas ou omissões na proposta podem gerar problemas no momento do sinistro, por isso a transparência é essencial durante a contratação.
Reajustes anuais e renovação do seguro
As seguradoras de automóvel revisam o contrato a cada renovação, considerando mudanças no perfil do condutor, variações na tabela de referência e histórico de utilização da apólice.
Caso o segurado tenha acionado o seguro diversas vezes, pode haver alteração no valor do prêmio ou ajustes nas condições contratuais. Por outro lado, quem mantém bom histórico pode obter melhores condições na renovação.
Avaliar propostas de renovação com antecedência permite comparar alternativas e manter equilíbrio entre custo e nível de proteção.
O papel da vistoria prévia
Antes da emissão da apólice, muitas seguradoras de automóvel realizam uma vistoria prévia, que verifica o estado do veículo e registra possíveis avarias existentes.
Essa vistoria protege tanto o segurado quanto a seguradora, pois documenta a condição do carro antes do início da vigência. Em caso de sinistro, a análise considera esse histórico para evitar conflitos.
Realizar a vistoria com atenção e manter o veículo em boas condições contribui para um processo mais tranquilo caso seja necessário acionar o seguro.
Leia também: Seguro comercial em Palmas/TO com cobertura completa
Seguro para veículos financiados
Quando o carro é financiado, ter um seguro costuma ser exigência contratual da instituição financeira. Isso ocorre porque o banco deseja garantir o valor do bem até a quitação total.
Nesses casos, é importante incluir cobertura para perda total, pois ela assegura que o saldo devedor seja quitado caso ocorra sinistro grave.
Mesmo após a quitação, manter a proteção continua sendo recomendável para preservar o investimento realizado.
Perguntas frequentes sobre seguradoras de automóvel

1. As seguradoras cobrem qualquer tipo de acidente?
Somente os eventos previstos na apólice contratada.
2. O seguro cobre enchente?
Sim, desde que a cobertura para eventos naturais esteja incluída.
3. É possível incluir mais de um condutor?
Sim, mas é necessário declarar todos para evitar negativa de indenização.
4. Quanto tempo demora o pagamento?
O tempo varia, mas o pagamento é feito após análise documental e conclusão do processo de sinistro.
Escolha com estratégia
As seguradoras de automóvel oferecem diferentes níveis de proteção, mas a escolha correta exige análise cuidadosa das coberturas, franquias e regras contratuais.
A Auxílio Seguros trabalha com as principais seguradoras do Brasil para identificar a melhor solução conforme seu perfil e orçamento.
Com orientação profissional, você contrata coberturas adequadas, evita erros e conta com suporte completo antes, durante e após a contratação.
Acesse o link abaixo e encontre a solução ideal para proteger seu veículo com segurança e tranquilidade.