


Escolher uma seguradora de automóvel é uma decisão estratégica que vai muito além do preço apresentado na cotação.
Trata-se de definir quem estará ao seu lado quando ocorrer um imprevisto, um sinistro ou uma situação que exija agilidade, suporte e clareza nas informações.
No mercado brasileiro, existem diversas seguradoras de automóvel com propostas, coberturas e níveis de atendimento bastante diferentes.
Entender como funcionam essas diferenças é essencial para evitar frustrações futuras e garantir que seu patrimônio esteja realmente protegido.
A escolha correta começa pela compreensão do seu perfil, do uso do veículo e dos riscos envolvidos. A partir disso, torna-se possível comparar opções com mais critério e segurança.
O que uma seguradora de automóvel oferece
Ao contratar uma seguradora de automóvel, muitas pessoas acreditam que estão adquirindo apenas proteção contra roubo ou colisão. No entanto, o seguro vai muito além dessas situações básicas.
Uma boa apólice reúne um conjunto de coberturas, serviços de assistência e condições contratuais que impactam diretamente a experiência do segurado.
Esses elementos determinam se o seguro será um aliado ou uma dor de cabeça quando mais for necessário.
Entre os pontos que merecem atenção estão a forma de indenização, a qualidade do atendimento, a rede credenciada e a clareza das regras contratuais.
Como comparar seguradoras de forma inteligente

Comparar para escolher sua seguradora de automóvel não significa apenas analisar o valor final da proposta. O mais importante é entender o que está incluso e como cada empresa atua no momento do sinistro.
Alguns critérios essenciais para comparação incluem:
- Reputação no mercado, histórico de atendimento e solidez financeira.
- Tempo médio de indenização, que impacta diretamente o segurado.
- Rede de oficinas credenciadas, qualidade e localização.
- Facilidade de acionamento, canais digitais e suporte.
- Clareza contratual, evitando cláusulas confusas.
Uma análise superficial pode levar à contratação de um seguro inadequado para a sua realidade.
Erros comuns ao escolher uma seguradora de automóvel
Alguns erros comprometem a eficácia do seguro e podem gerar prejuízos significativos. Entre os erros mais comuns estão:
- Escolher apenas pelo menor preço, sem avaliar coberturas.
- Não considerar o perfil real de uso do veículo.
- Ignorar franquias e limites de indenização.
- Deixar de analisar exclusões contratuais.
- Não verificar a qualidade da assistência 24 horas.
- Contratar sem orientação profissional.
A contratação de uma seguradora de automóvel envolve análise técnica e conhecimento do mercado segurador. Por isso, contar com o apoio de uma corretora de seguros, como a Auxílio Seguros, faz toda a diferença na escolha da proteção ideal.
Com orientação especializada, o segurado evita erros, reduz riscos e garante uma apólice alinhada à sua realidade e ao seu orçamento. Clique aqui para entrar em contato conosco.
Principais coberturas disponíveis no seguro automotivo
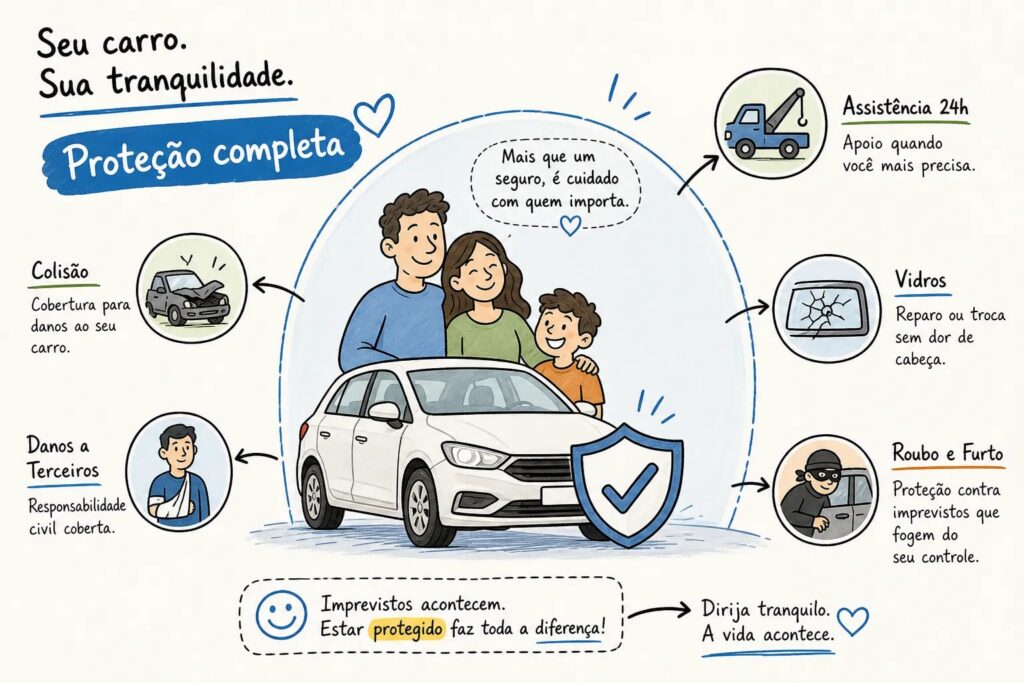
As seguradoras de automóvel oferecem diferentes tipos de coberturas, que podem ser combinadas conforme o perfil do motorista e do veículo. Conhecer essas opções ajuda a montar um seguro mais eficiente.
Entre as coberturas mais comuns estão:
- Colisão, que cobre danos ao veículo em acidentes.
- Roubo e furto, garantindo indenização em caso de subtração.
- Incêndio, protegendo contra danos causados por fogo.
- Danos a terceiros, incluindo prejuízos materiais e corporais.
- Perda total, quando o custo do reparo ultrapassa o limite previsto.
Além dessas, existem coberturas adicionais que ampliam a proteção e devem ser avaliadas com atenção.
Leia também: Evite esses erros ao contratar o seguro viagem internacional
Coberturas adicionais que fazem diferença
Ao analisar uma seguradora de automóvel, é fundamental observar as coberturas opcionais, pois elas agregam valor real à apólice.
Entre as mais relevantes estão:
- Assistência 24 horas, com guincho, pane seca e chaveiro.
- Carro reserva, essencial em casos de sinistro.
- Vidros, faróis e retrovisores, que reduzem gastos inesperados.
- Proteção para acessórios, como som e multimídia.
- Cobertura para passageiros, oferecendo mais segurança.
Esses itens costumam representar um custo adicional pequeno em comparação ao benefício que oferecem no dia a dia.
A importância da análise do perfil do motorista

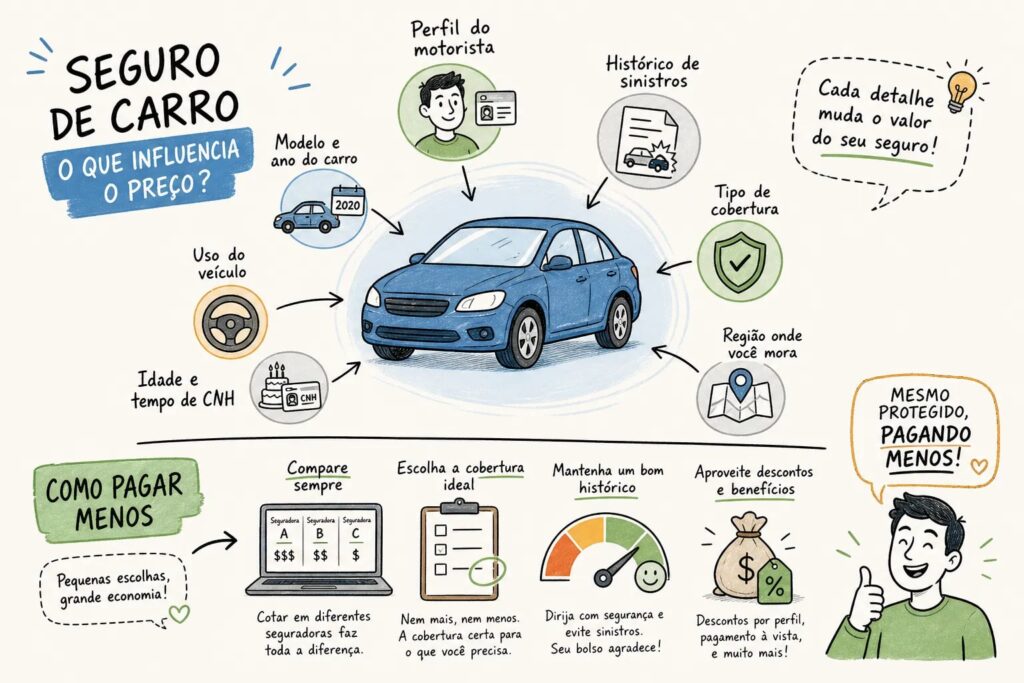
Cada seguradora de automóvel calcula o valor do seguro com base em informações específicas do condutor. Idade, tempo de habilitação, histórico de sinistros e local de circulação influenciam diretamente na proposta.
Além disso, o uso do veículo, seja uso pessoal, uso profissional ou aplicativos de transporte, altera significativamente as condições da apólice.
Informações incorretas ou omitidas podem gerar problemas na hora do acionamento do seguro, inclusive a negativa de indenização.
Preço não deve ser o único fator decisivo
É comum que o menor preço chame atenção, mas nem sempre a opção mais barata é a melhor. Algumas seguradoras de automóvel reduzem o valor do seguro limitando coberturas, aumentando franquias ou impondo restrições contratuais.
O ideal é buscar equilíbrio entre custo e proteção, considerando o impacto financeiro de um eventual sinistro sem cobertura adequada.
Avaliar o custo-benefício é mais inteligente do que focar apenas no valor mensal ou anual.
Entendendo franquia e limites de indenização
A franquia é um dos pontos que mais geram dúvidas ao contratar uma seguradora de automóvel. Trata-se do valor que o segurado paga em determinados tipos de sinistro, como colisões parciais.
Franquias muito altas reduzem o valor do seguro, mas aumentam o custo em caso de acionamento. Já franquias menores encarecem a apólice, porém oferecem mais tranquilidade.
Outro ponto importante é o limite de indenização, que define o valor máximo pago pela seguradora. Esse limite deve estar alinhado ao valor real do veículo e dos riscos envolvidos.
Leia também: 10 situações em que você pode acionar o seguro residência
Quando vale a pena trocar de seguradora de automóvel
Mesmo após contratar uma seguradora de automóvel, é importante reavaliar o seguro periodicamente. Mudanças no perfil, no veículo ou nas condições do mercado podem justificar a troca.
Alguns sinais indicam que é hora de rever a apólice:
- Aumento excessivo no valor da renovação.
- Redução de coberturas sem justificativa.
- Atendimento insatisfatório em sinistros.
- Mudança no uso ou no local de circulação do veículo.
- Aquisição de um novo automóvel.
A revisão periódica permite ajustes que mantêm o seguro eficiente e financeiramente equilibrado.
Como a corretora de seguros atua nesse processo
Diferente de uma seguradora de automóvel, a corretora atua de forma independente, comparando opções e defendendo os interesses do cliente. Esse papel é essencial tanto na contratação quanto no pós-venda.
A corretora analisa riscos, negocia condições, esclarece cláusulas e acompanha o segurado no acionamento do seguro, garantindo mais segurança e tranquilidade.
Esse suporte evita decisões precipitadas e contratações inadequadas, especialmente em momentos de urgência.
Escolha com estratégia
A Auxílio Seguros atua como corretora especializada, trabalhando com as principais seguradoras do Brasil para identificar a melhor opção conforme seu perfil, uso do veículo e orçamento.
Com orientação profissional, você evita erros, contrata coberturas adequadas e conta com suporte completo antes, durante e após a contratação.
Acesse o link abaixo e encontre a solução certa para proteger seu carro com segurança e tranquilidade.