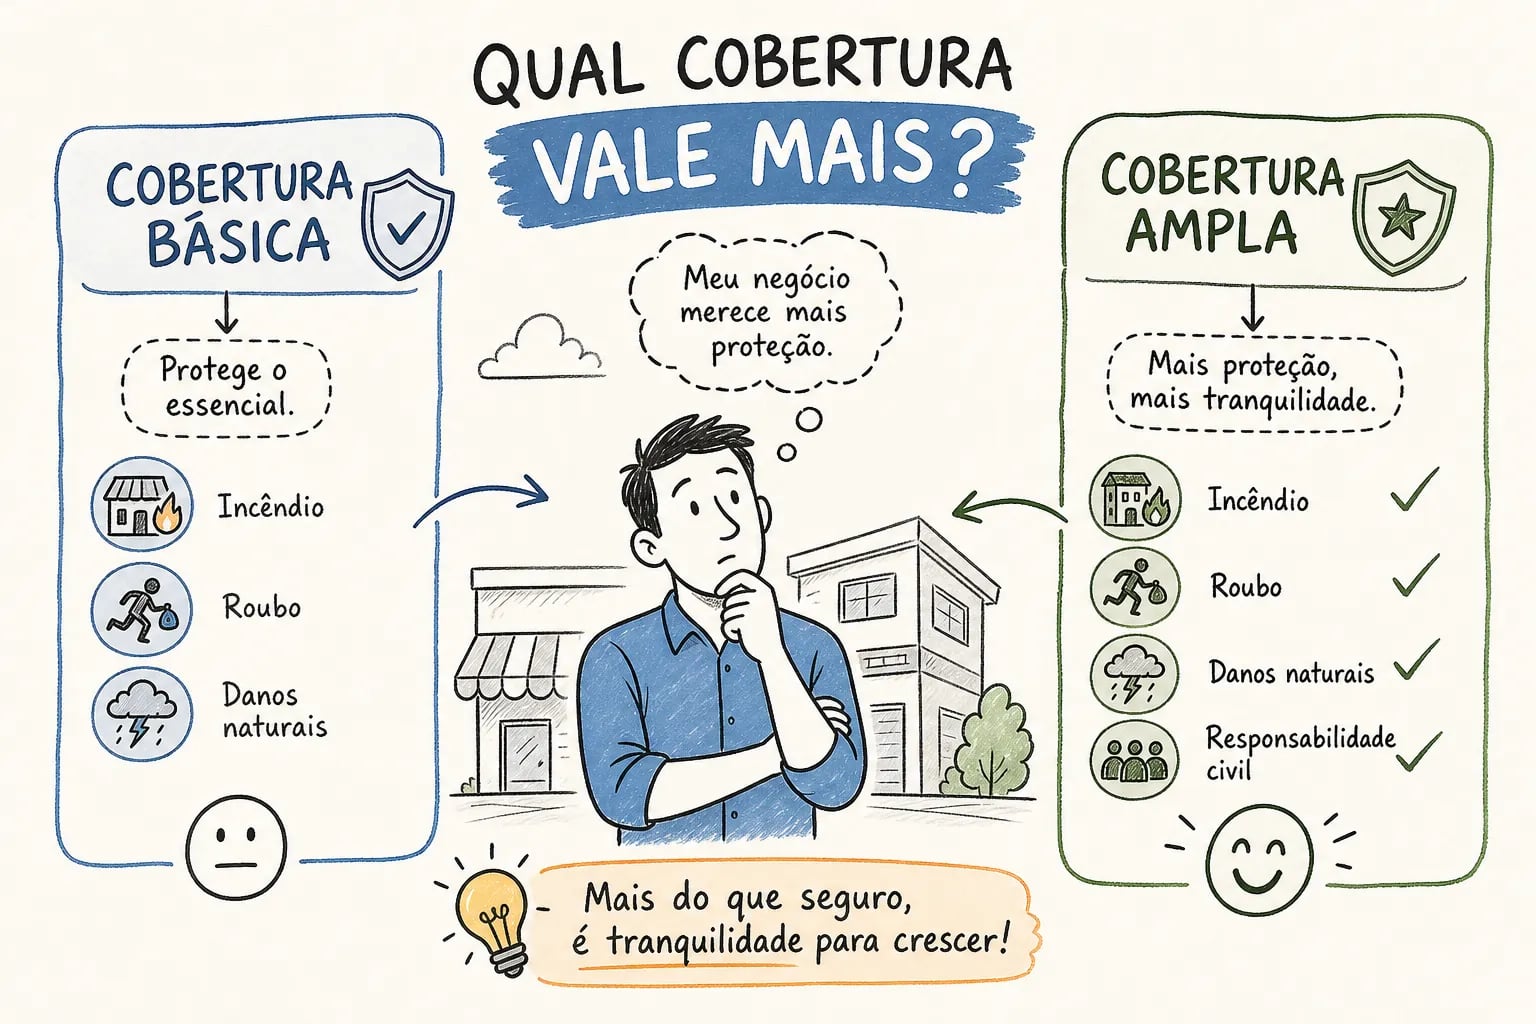



Qual a diferença entre cobertura básica e ampla no seguro comercial? A cobertura básica protege seu estabelecimento principalmente contra incêndio, queda de raio e explosão. A cobertura ampla mantém essa proteção e acrescenta riscos como roubo, danos elétricos, responsabilidade civil, vendaval e lucros cessantes. Essa diferença não é apenas técnica: é o que separa um empresário bem protegido de um que só descobre as lacunas da apólice no momento do sinistro.
Para comerciantes e empreendedores em Palmas e no Tocantins, entender essa distinção antes de assinar qualquer proposta faz toda a diferença. Na Corretora de Seguros em Palmas TO, analisamos o perfil de cada negócio e identificamos quais coberturas fazem sentido para aquele empresário. O objetivo deste artigo é ajudar você a chegar nessa conversa já preparado.
Pontos principais
- Cobertura básica: Protege contra incêndio, queda de raio e explosão. Roubo, danos elétricos e responsabilidade civil ficam de fora, salvo contratação específica.
- Cobertura ampla: Acrescenta riscos como roubo, danos elétricos, vendaval, responsabilidade civil e lucros cessantes à proteção básica.
- Custo adicional: A cobertura ampla pode custar de 30% a 100% a mais que a básica, dependendo do ramo, localização e capital segurado.
- Exclusões persistem: Mesmo na cobertura ampla, dolo, desgaste natural, guerra e uso inadequado do bem permanecem excluídos.
- Franquia por cobertura: Cada garantia dentro da apólice ampla pode ter franquia e limite de indenização próprios.
- Consultoria local: A análise personalizada com um corretor evita tanto o excesso de coberturas desnecessárias quanto a proteção insuficiente para os riscos reais do seu negócio.
O que está incluído na cobertura básica do seguro comercial
Incêndio, raio e explosão: o núcleo da proteção patrimonial
Esses três eventos formam o bloco central da cobertura básica na maioria das apólices comerciais no Brasil. Segundo a regulamentação da SUSEP para o seguro compreensivo empresarial, a modalidade básica simples cobre incêndio, queda de raio dentro do terreno segurado e explosão de qualquer natureza. Danos materiais ao imóvel e ao conteúdo segurado, mercadorias, matérias-primas, móveis, utensílios, máquinas e equipamentos, estão incluídos dentro dos limites contratados.
Essa proteção é o mínimo que qualquer estabelecimento comercial deveria ter. Um incêndio originado na fiação elétrica ou em um equipamento de cozinha pode destruir anos de investimento em questão de horas, e sem cobertura, o proprietário arca sozinho com toda a reconstrução e reposição dos bens.
O que mais pode entrar na cobertura básica, dependendo do produto
Algumas seguradoras ampliam o escopo da cobertura básica incluindo queda de aeronave, impacto de veículos terrestres contra o imóvel, fumaça, tumulto, greve e paralisação patronal. Esses eventos não são padronizados: dependem do produto contratado e da seguradora escolhida. A apólice é o único documento que define com precisão o que está ou não coberto, e por isso precisa ser lida antes da assinatura.
Por que roubo e danos elétricos geralmente ficam de fora da básica
Roubo com furto qualificado e danos elétricos, como curto-circuito, sobretensão e variações de tensão, são, em regra, coberturas adicionais ou opcionais. Presumir essas proteções sem conferir a apólice é um dos erros mais frequentes entre comerciantes que contratam o seguro sem orientação especializada. Quando o sinistro acontece e o empresário descobre que não estava coberto, já é tarde para corrigir a escolha.
O que a cobertura ampla acrescenta ao seguro empresarial
Riscos que só aparecem na proteção mais completa
A cobertura ampla mantém toda a proteção básica e incorpora riscos que afetam diretamente o dia a dia de um comércio. Os principais são:
- Roubo e furto qualificado de mercadorias e equipamentos
- Danos elétricos por curto-circuito ou sobrecarga
- Vendaval, granizo, ciclone e tornado
- Alagamento e inundação
- Quebra de vidros, espelhos e anúncios luminosos
- Avaria de máquinas por defeito súbito
Para estabelecimentos em áreas sujeitas a tempestades sazonais, como ocorre em diversas regiões do Tocantins durante o período chuvoso, coberturas como vendaval e alagamento deixam de ser opcionais e passam a ser essenciais. Vale verificar com um corretor local quais riscos climáticos são mais relevantes para a localização do seu negócio.
Cada um desses riscos tem peso diferente conforme o tipo de negócio. Uma loja de varejo com estoque considerável preocupa-se mais com roubo. Uma clínica odontológica fica exposta à quebra de equipamentos de alto valor. Um restaurante convive diariamente com o risco de incêndio e com a responsabilidade sobre a integridade dos clientes dentro do salão.
Responsabilidade civil e lucros cessantes: coberturas que protegem o caixa
A responsabilidade civil empresarial cobre os danos causados a clientes, visitantes e terceiros dentro do estabelecimento. Se um cliente escorrega no piso molhado, sofre uma queimadura ou tem um pertence danificado durante a visita, a seguradora responde pelos custos dentro dos limites contratados. Para negócios com alto fluxo de pessoas, como restaurantes, clínicas e lojas de varejo, essa cobertura não é um luxo.
Lucros cessantes e despesas fixas são coberturas que muitos empresários só descobrem quando precisam. Quando um evento coberto, como incêndio ou alagamento, força o fechamento temporário do estabelecimento, a empresa continua com obrigações: salários, aluguel, contas operacionais. A cobertura de lucros cessantes compensa a perda de faturamento durante a interrupção, e a cobertura de despesas fixas ajuda a manter o negócio ativo até a retomada. Para restaurantes e clínicas que dependem do funcionamento contínuo, esses itens podem ser a diferença entre sobreviver ao sinistro ou encerrar as atividades.
Assistência 24h e coberturas complementares na apólice ampla
A assistência 24 horas é um benefício prático frequente nas apólices mais completas. Ela cobre serviços de chaveiro, encanador, eletricista e reparos emergenciais, reduzindo o impacto imediato de eventos como rompimento de tubulações ou falha elétrica fora do horário comercial. Algumas seguradoras também oferecem coberturas para riscos cibernéticos e mercadorias em trânsito, dependendo do produto e da atividade da empresa.
Cobertura básica x ampla no seguro comercial: comparação direta das garantias
Riscos cobertos em cada modalidade
| Cobertura / Risco | Cobertura Básica | Cobertura Ampla |
|---|---|---|
| Incêndio e queda de raio | Sim | Sim |
| Explosão | Sim | Sim |
| Roubo / furto qualificado | Não | Sim |
| Danos elétricos | Não | Sim |
| Vendaval e granizo | Não | Sim |
| Alagamento | Não | Sim (verificar apólice) |
| Responsabilidade civil | Não | Sim |
| Lucros cessantes | Não | Sim |
| Quebra de vidros | Não | Sim |
| Assistência 24h | Não | Sim (frequente) |
| Avaria de máquinas | Não | Opcional / verificar apólice |
Os itens acima refletem o padrão mais comum do mercado. As coberturas efetivas variam conforme o produto e a seguradora; consulte sempre a apólice antes de contratar.
Como ler sublimites e limites máximos de indenização na apólice
A cobertura ampla não significa cobertura ilimitada. Cada garantia dentro da apólice tem seu próprio limite máximo de indenização, o LMI, e pode ter franquia própria. A ampliação do escopo não aumenta automaticamente o limite da cobertura básica: extensões como roubo e responsabilidade civil possuem tetos separados, que podem integrar um limite máximo global da apólice.
Antes de contratar, verifique se os sublimites contratados são compatíveis com o valor real do patrimônio segurado.
Quais exclusões existem em cada tipo de apólice
O que a cobertura básica deixa de fora
Na cobertura básica, ficam excluídos todos os riscos não expressamente contratados. Roubo, danos elétricos, alagamento, vendaval, quebra de vidros e lucros cessantes simplesmente não existem para a seguradora no momento do sinistro, caso não constem da apólice. Desgaste natural, defeitos preexistentes, negligência e falta de manutenção são exclusões comuns na grande maioria das apólices, independentemente do tipo de cobertura.
Dolo, má-fé do segurado e uso do bem fora da finalidade contratada também estão fora do escopo de qualquer apólice. Esses itens não são negociáveis e não dependem do tipo de cobertura escolhida.
O que continua excluído mesmo na cobertura ampla
A cobertura ampla expande os riscos protegidos, mas não elimina as exclusões contratuais fundamentais. Dolo e fraude praticados pelo segurado ou por seus representantes, guerra, terrorismo, tumultos e riscos nucleares permanecem excluídos em praticamente todas as apólices disponíveis no mercado brasileiro. Danos por desgaste gradual, vício próprio, corrosão e falta de manutenção também continuam fora da cobertura, independentemente do plano contratado.
Nas apólices do tipo “todos os riscos”, a lógica se inverte: a cobertura abrange qualquer evento que cause dano material, exceto os expressamente excluídos. Por isso, as exclusões nesse tipo de apólice precisam ser lidas com atenção redobrada. É na lista de exclusões que mora o risco real de uma indenização negada na hora que mais importa.
Quanto custa a diferença entre cobertura básica e ampla no seguro comercial
Faixa de preço típica para pequenos e médios comércios em 2026
A diferença percentual entre as duas modalidades varia de 30% a 100%, dependendo das coberturas contratadas e do perfil do negócio. Uma cotação personalizada é o único caminho para saber o valor real para o seu caso.
Quando o custo adicional da cobertura ampla se paga
Para um estabelecimento com estoque valioso, equipamentos de alto custo ou alto fluxo de clientes, a cobertura ampla tende a ser o único caminho viável. Um restaurante que perde os equipamentos da cozinha por curto-circuito, sem cobertura para danos elétricos, arca com um prejuízo significativo em reposição de equipamentos, além da interrupção do faturamento durante o período de inatividade.
Para um MEI com estrutura enxuta, poucos equipamentos e baixo fluxo de visitantes, a cobertura básica bem calibrada pode ser suficiente e mais econômica. O erro está em escolher uma das duas opções sem analisar os riscos reais do negócio. A escolha certa não é sempre a mais cara nem a mais barata: é a que cobre os riscos que de fato ameaçam aquele negócio específico.
Como funcionam franquias e limites de indenização nas duas coberturas
Franquia por cobertura: o que muda na prática para o empresário
A franquia é a parcela do prejuízo que permanece por conta do estabelecimento quando ocorre um sinistro coberto. A seguradora indeniza apenas o valor que superar essa participação. Se o dano for inferior à franquia, não há indenização.
Na cobertura ampla, cada garantia pode ter franquia específica e distinta. A franquia para roubo pode ser diferente da franquia para danos elétricos ou responsabilidade civil.
Limites de indenização, sublimites e sub-rogação: o que é preciso verificar
O LMI de cada cobertura não se soma automaticamente aos demais. Cada proteção tem seu próprio teto de indenização, e os limites de coberturas distintas, em regra, não se comunicam.
Vale entender também o mecanismo de sub-rogação, que aparece com frequência nas apólices amplas. Após pagar a indenização ao segurado, a seguradora assume o direito de acionar o terceiro responsável pelo dano, até o valor pago. Esse direito se estende também aos eventos adicionais cobertos pela modalidade ampla. Cláusulas de renúncia à sub-rogação, quando existem, precisam de previsão expressa na apólice e podem afetar o prêmio.
Qual cobertura faz mais sentido para o seu tipo de negócio
Perfil do negócio como ponto de partida da análise
A escolha entre cobertura básica e ampla começa pelo mapeamento do próprio negócio. Os critérios práticos de avaliação incluem o valor do estoque, a dependência de equipamentos específicos, o fluxo de clientes e visitantes, a exposição à responsabilidade civil e a localização em áreas com histórico de alagamento, roubo ou tempestades. Esses fatores determinam quais coberturas fazem diferença real e quais são supérfluas para aquele negócio.
Um estabelecimento em uma via de alto movimento, com estoque rotativo e atendimento ao público, apresenta um perfil de risco muito diferente de um escritório de contabilidade com poucos ativos físicos e acesso restrito. Contratar a mesma apólice para os dois perfis é um erro em qualquer direção.
Análise por segmento: restaurante, clínica, escritório e loja de varejo
Para restaurantes, o risco de incêndio é elevado por causa de fritadeiras, gás, coifas e equipamentos de cozinha. A responsabilidade civil é relevante pelo alto fluxo de clientes, e os equipamentos têm custo de reposição significativo. A cobertura ampla, com danos elétricos, responsabilidade civil e lucros cessantes, tende a ser a escolha mais adequada para esse segmento.
Clínicas e consultórios precisam de atenção especial à responsabilidade civil e à cobertura de equipamentos de diagnóstico, cujo valor de reposição é elevado. Uma clínica odontológica, por exemplo, pode ter cadeiras, aparelhos de raio-x e equipamentos de esterilização com valor total que justifica claramente uma apólice mais completa.
Já um escritório com poucos ativos físicos, sem estoque e com circulação restrita de visitantes pode funcionar bem com uma cobertura básica complementada por adicionais pontuais. Para lojas de varejo com estoque considerável, roubo e danos elétricos são riscos reais e frequentes que justificam a ampliação da cobertura.
Por que uma análise personalizada evita erros na contratação
O que uma análise de risco identifica que o empresário não vê sozinho
Comparar cobertura básica e ampla sem analisar o perfil do negócio leva a dois erros opostos: pagar por coberturas que jamais serão acionadas ou contratar proteção insuficiente para os riscos reais. Uma análise de risco avalia localização, atividade econômica, patrimônio, histórico de sinistros do ramo e exclusões que podem comprometer a indenização em caso de evento. Esses são pontos que raramente aparecem numa comparação feita apenas pelo preço ou pelo nome da cobertura.
Um empresário que contrata uma apólice ampla sem verificar se o alagamento está expressamente incluído pode ter uma surpresa amarga durante a estação chuvosa em Palmas. Da mesma forma, quem contrata responsabilidade civil sem checar o sublimite pode descobrir que o valor contratado não cobre o dano causado a um cliente. A análise prévia é o que transforma uma apólice de papel em proteção real.
Como a Corretora de Seguros em Palmas TO faz essa análise para cada negócio
Atuamos como intermediários entre o empresário e as seguradoras, o que nos coloca numa posição que as contratações digitais não conseguem replicar. Conhecemos o mercado local, as condições específicas de cada apólice disponível em Palmas e no Tocantins, e as particularidades de cada ramo de atividade na cidade. Quando um comerciante nos procura, não entregamos uma proposta pronta: entendemos o negócio primeiro.
Nosso atendimento presencial e personalizado em Palmas permite identificar, por exemplo, se o estabelecimento está em área com histórico de alagamento, se o ramo exige responsabilidade civil como prioridade, ou se o valor do estoque justifica ampliar os limites de indenização. O resultado é uma apólice dimensionada para o risco real, sem coberturas desnecessárias e sem lacunas perigosas.
Perguntas para fazer antes de assinar a apólice comercial
As perguntas que revelam se a cobertura contratada é adequada
Antes de assinar qualquer proposta, o empresário deve ter respostas claras para algumas questões fundamentais. Quais riscos estão expressamente incluídos na apólice e quais são adicionais opcionais? Qual é o limite máximo de indenização por cobertura e existe limite agregado anual? A franquia se aplica a todas as coberturas ou apenas a algumas? Roubo, danos elétricos e responsabilidade civil estão incluídos ou precisam ser contratados separadamente?
Também é essencial perguntar quais exclusões podem inviabilizar a indenização no seu ramo de atividade. Uma clínica que contrata responsabilidade civil sem verificar se danos decorrentes de procedimentos estão cobertos pode estar comprando uma falsa segurança. Um restaurante que não questiona se a deterioração de alimentos por falha de refrigeração está na apólice pode ter uma perda considerável sem indenização.
Sinais de que a cobertura contratada não cobre o que você precisa
Há sinais claros de que a apólice não está alinhada com o negócio. O primeiro é quando a apólice não menciona o risco mais comum do seu segmento: roubo para lojas de varejo, responsabilidade civil para clínicas, lucros cessantes para restaurantes. O segundo é quando o LMI contratado é inferior ao valor real do patrimônio ou do estoque, o que configura subseguro e resulta em indenização parcial em caso de perda total.
O terceiro sinal, e talvez o mais revelador, é quando o próprio empresário não consegue explicar com clareza o que a apólice cobre. Se você não sabe o que está protegido, é sinal de que a consultoria na contratação foi insuficiente. Uma apólice bem explicada pelo corretor é uma apólice que o segurado consegue usar quando precisa.
Conclusão: a cobertura certa é a que protege os riscos reais do seu negócio
Agora que você entende qual a diferença entre cobertura básica e ampla no seguro comercial, fica mais fácil tomar uma decisão fundamentada. A cobertura básica protege contra incêndio, queda de raio e explosão: é o ponto de partida, não o destino. A cobertura ampla expande essa proteção para os riscos que de fato ameaçam o dia a dia de um comércio em funcionamento: roubo, danos elétricos, responsabilidade civil, vendaval e lucros cessantes. A escolha entre as duas não é padronizada, porque depende do ramo, do patrimônio, da localização e dos riscos concretos de cada negócio.
Contratar o seguro sem entender o que a apólice cobre é assumir um risco que poderia ser evitado com uma conversa antes da assinatura. Na Corretora de Seguros em Palmas TO, fazemos esse trabalho de orientação para comerciantes, MEIs, profissionais liberais e proprietários de imóveis em Palmas e em toda a região do Tocantins. Analisamos o perfil do negócio, comparamos as opções disponíveis e indicamos a cobertura mais adequada para cada situação.
Conhecer bem a diferença entre cobertura básica e ampla no seguro comercial é o primeiro passo. O segundo é ter ao lado um corretor que traduza essa diferença para a realidade específica do seu negócio. Entre em contato com nossa equipe e descubra, numa conversa direta, qual apólice protege de verdade o que você construiu.
Perguntas frequentes
A cobertura ampla elimina todas as exclusões contratuais?
Não, a cobertura ampla não elimina as exclusões contratuais fundamentais. Mesmo na ampla, dolo, fraude do segurado, guerra, terrorismo, riscos nucleares e danos por desgaste, corrosão ou falta de manutenção permanecem excluídos; por isso é preciso ler a lista de exclusões com atenção.
A cobertura ampla inclui riscos cibernéticos automaticamente?
Nem sempre; riscos cibernéticos aparecem como opção em algumas apólices mais completas. É preciso verificar o produto da seguradora, pois essa proteção depende do que estiver previsto na apólice contratada.
Quando vale a pena contratar cobertura para lucros cessantes?
Vale a pena quando o fechamento temporário do estabelecimento compromete o caixa, como em restaurantes e negócios que dependem do funcionamento contínuo. Nesses casos lucros cessantes e despesas fixas podem ser a diferença entre sobreviver ao sinistro ou encerrar as atividades.
A franquia é sempre a mesma para todas as coberturas na apólice ampla?
Não, cada garantia na apólice ampla pode ter franquia própria e distinta. Por isso é essencial conferir a franquia aplicada a roubo, danos elétricos, responsabilidade civil e demais coberturas antes de contratar.