


Como não cair em armadilhas no contrato de seguro comercial: um restaurante em Palmas passa por um curto-circuito que destrói os equipamentos da cozinha. O dono aciona o seguro comercial contratado dois anos antes, com a sensação de que estava protegido. Dias depois, chega a carta da seguradora: negativa de cobertura com base em uma cláusula que excluía “danos elétricos em equipamentos com mais de cinco anos de uso”. Ele nunca soube disso. O corretor que vendeu o plano nunca explicou. E o contrato estava escrito em linguagem técnica, com dezenas de páginas.
Esse cenário se repete com frequência em todo o Brasil. Acontece com lojas, clínicas, escritórios e microempreendedores, inclusive aqui no Tocantins, onde reclamações sobre negativas de cobertura em seguros empresariais chegam tanto ao Procon quanto ao Consumidor.gov.br. As armadilhas mais perigosas de um contrato de seguro empresarial raramente estão escondidas por má-fé óbvia. Elas aparecem na forma de cláusulas técnicas, exclusões listadas no meio de dezenas de parágrafos e franquias que ninguém calcula antes de assinar. O resultado é sempre o mesmo: o empresário descobre o problema no pior momento possível, depois do sinistro.
Saber o que revisar antes de assinar qualquer apólice comercial é o que separa quem recebe a indenização de quem arca sozinho com o prejuízo. Este artigo mostra os principais pontos de atenção, um checklist prático de revisão e os caminhos certos quando a seguradora nega o que deveria pagar.
Por que tantos empresários só descobrem o problema na hora do sinistro
Pequenos empresários e MEIs têm pouco tempo para ler contratos de dezenas de páginas escritos em linguagem jurídica e técnica. A lógica mais comum na hora de contratar é confiar que “seguro é seguro” e que, se algo acontecer, a apólice vai cobrir. Esse raciocínio faz sentido no cotidiano, mas ignora um detalhe fundamental: o mercado de seguros tem vocabulário próprio, e termos como “cobertura básica”, “risco excluído” e “proporcionalidade” significam coisas muito específicas, bem diferentes do que o leigo imagina.
O problema não está só na seguradora. Está na ausência de orientação técnica no momento da contratação. Quando um empresário fecha um seguro sem entender o que está dentro e o que está fora da cobertura, ele assina um contrato que pode não funcionar quando precisar.
A ilusão de proteção que contratos mal explicados criam
Contratos extensos e escritos em linguagem técnica criam a sensação de cobertura ampla. O empresário vê páginas e páginas de condições e assume que está bem protegido. Na prática, o escopo real da cobertura é muito mais restrito. Uma apólice pode cobrir incêndio mas excluir “explosão causada por gases inflamáveis”. Pode cobrir danos elétricos mas excluir equipamentos acima de determinada idade prevista na apólice. Esses detalhes só aparecem no meio das condições gerais, raramente no resumo que o corretor apresenta na hora da venda.
O momento em que o segurado percebe que foi pego de surpresa
A empresa sofre um dano, avisa a seguradora dentro do prazo e aguarda a vistoria. Semanas depois, chega a carta de negativa citando uma cláusula de exclusão que jamais foi mencionada na hora da venda. É nesse momento que exclusões, franquias e regras de proporcionalidade deixam de ser texto jurídico e se tornam dinheiro real que o empresário vai precisar tirar do bolso. O desgaste é duplo: além do prejuízo do sinistro, há o tempo perdido tentando contestar uma recusa baseada em algo que estava no contrato desde o início.
Franquias: o que parece pequeno pode pesar muito no bolso
A franquia é o valor que o próprio segurado arca em cada sinistro, antes de a seguradora pagar a parte dela. Não é necessariamente um problema. O problema aparece quando o empresário não sabe exatamente qual é esse valor e como ele é calculado, porque franquias mal entendidas se tornam surpresas caras no momento do sinistro.
Franquia fixa versus franquia percentual: qual pesa mais no seu caso
A franquia fixa é simples: um valor determinado em reais por evento, independentemente do tamanho do prejuízo. A franquia percentual é mais complexa: representa um percentual do prejuízo, normalmente com um valor mínimo estabelecido em contrato. Em coberturas de danos elétricos, por exemplo, é comum encontrar franquias de 10% do prejuízo com mínimo de R$ 900. Se o dano for de R$ 5.000, o percentual resultaria em R$ 500, mas como o mínimo contratual é R$ 900, o segurado paga R$ 900. Em sinistros de valor médio, essa diferença pode ser significativa e, com frequência, não é destacada no momento da venda.
O valor mínimo de franquia que ninguém menciona na hora da venda
Muitas apólices têm franquias com piso mínimo que eliminam completamente a vantagem para danos menores. Se o dano for de R$ 800 e a franquia mínima for R$ 900, o seguro não paga absolutamente nada. Esse tipo de cláusula aparece com frequência em coberturas de danos elétricos e em pequenos eventos patrimoniais, representando um dos pontos mais ignorados no momento da contratação. Pergunte sempre qual é a franquia mínima para cada cobertura, não apenas o percentual.
Como não cair em armadilhas no contrato de seguro comercial: exclusões que aparecem só na hora do sinistro
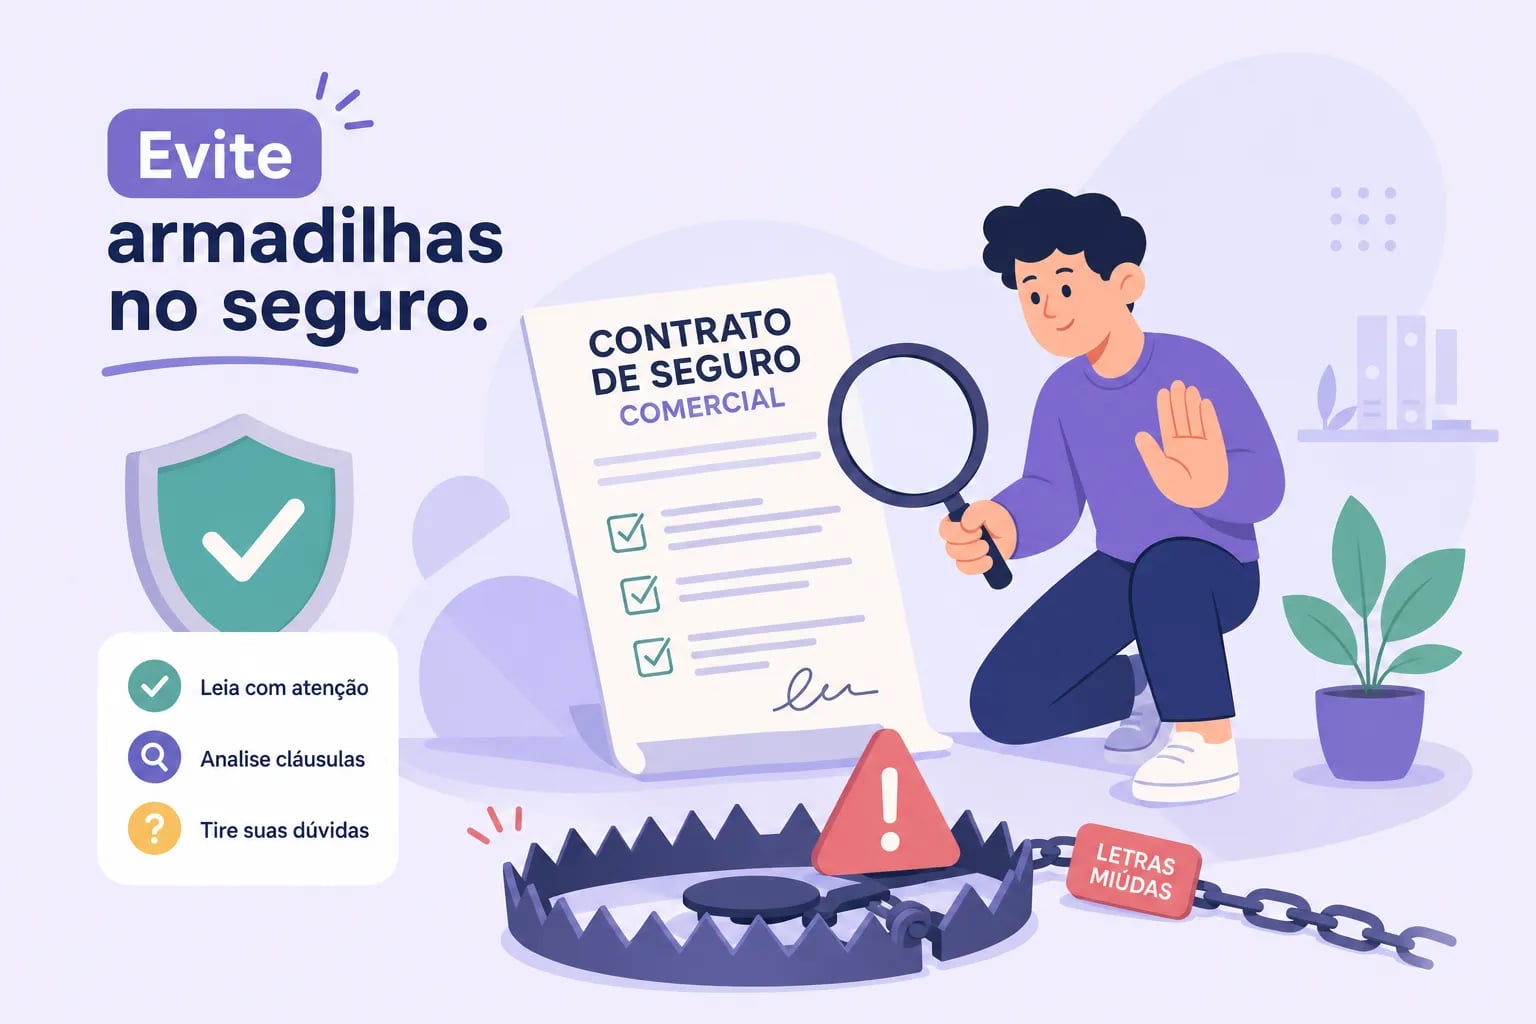
Toda apólice tem exclusões. Isso é normal e esperado. O problema ocorre quando essas exclusões não são apresentadas de forma clara no momento da contratação e só aparecem como fundamento de uma negativa. Conforme o art. 423 do Código Civil e a jurisprudência do STJ sobre contratos de adesão, cláusulas restritivas genéricas ou ambíguas podem ser contestadas, pois a interpretação favorece o contratante. O processo de contestação, porém, é longo e desgastante, e o melhor caminho é sempre conhecer as exclusões antes de assinar, inclusive para identificar eventuais cláusulas abusivas em seguro que não resistiriam a uma análise mais criteriosa.
Os riscos mais comuns que não estão na cobertura padrão
As exclusões que mais surpreendem pequenos comerciantes, restaurantes e MEIs incluem: alagamento em regiões sem histórico de risco declarado na proposta; danos elétricos em equipamentos acima da idade prevista na apólice; roubo sem evidência de arrombamento, quando a apólice cobre apenas furto qualificado; responsabilidade civil quando o dano envolve funcionários; e desgaste natural ou falta de manutenção preventiva. Cada uma dessas exclusões parece razoável quando lida em abstrato. A surpresa aparece quando o sinistro real não se encaixa na definição exata da cobertura contratada.
Agravamento de risco: quando uma mudança no negócio cancela a cobertura
O agravamento de risco ocorre quando a empresa muda de atividade, começa a armazenar produtos inflamáveis, desativa o sistema de alarme ou faz obras sem comunicar a seguradora. Nessas situações, o contrato pode ser considerado inválido no momento do sinistro. Isso é frequente em pequenos negócios que crescem ou mudam de operação ao longo do tempo sem revisar a apólice. Qualquer mudança relevante na operação precisa ser comunicada à seguradora. Ignorar esse dever pode transformar o sinistro em prejuízo sem cobertura, e, em casos extremos, caracterizar fraude em seguros, com consequências ainda mais graves para o segurado.
Cláusula de proporcionalidade: quando o seguro paga menos do que você esperava
A regra proporcional, também chamada de “seguro a menor”, é um dos pontos menos conhecidos e mais impactantes para quem contrata um seguro com valor segurado abaixo do valor real do patrimônio. A lógica é simples: se você segurou metade do que realmente tem, a seguradora paga metade de qualquer indenização, não o valor integral do dano.
Como o “seguro a menor” funciona na prática
Um exemplo concreto torna isso claro. Uma empresa tem estoque avaliado em R$ 200.000, mas contrata seguro de R$ 100.000 para pagar um prêmio mensal menor. Em caso de sinistro com prejuízo de R$ 80.000, a seguradora não paga os R$ 80.000 integrais. Ela aplica a proporcionalidade: como o seguro cobria 50% do patrimônio real, a indenização é de 50% do dano, ou seja, R$ 40.000. O empresário pensava que estava economizando no prêmio, mas na hora do sinistro arcou com R$ 40.000 do próprio bolso.
Por que empresários contratam valores abaixo do real sem perceber
O fenômeno tem raízes em situações distintas, todas igualmente comuns. Muitas vezes o valor segurado simplesmente nunca foi atualizado após anos de vigência: o patrimônio cresce, o seguro fica parado no valor original. Em outros casos, a orientação na contratação focou em reduzir o prêmio mensal sem calcular o impacto real em caso de sinistro. E há ainda o desconhecimento puro e simples: o empresário não sabe que o valor segurado precisa refletir o custo de reposição real dos bens. Revisar esses valores a cada renovação é parte essencial de uma proteção que funciona de verdade.
Como confirmar que seguradora e corretor são regulares
Antes de contratar qualquer seguro empresarial, verificar se a seguradora e o corretor estão regularizados na SUSEP é uma etapa obrigatória. A SUSEP é a autarquia federal que regula e fiscaliza o mercado de seguros no Brasil. Tanto a seguradora quanto o corretor precisam ter registro ativo para operar legalmente. Essa verificação é gratuita, feita diretamente no portal da SUSEP, e frequentemente ignorada pelos contratantes, o que abre espaço para operadores não autorizados.
Passo a passo para consultar o registro na SUSEP
Para verificar uma seguradora, acesse o portal da SUSEP e utilize a consulta de Entidades Licenciadas. Pesquise pelo nome ou CNPJ da empresa e confirme que ela aparece como autorizada e ativa.
Para verificar um corretor de seguros, use a Consulta ao Cadastro de Corretores, pesquisando pelo registro SUSEP, CPF ou CNPJ. Um ponto de atenção: o nome fantasia nem sempre coincide com o nome empresarial cadastrado, então a busca pelo CNPJ tende a ser mais precisa.
O que a consulta ao CNPJ confirma e o que não confirma
Verificar o CNPJ na Receita Federal confirma que a empresa existe e está ativa. Isso é importante, mas não é suficiente. Uma empresa pode ter CNPJ ativo e não estar autorizada pela SUSEP a operar no mercado de seguros. Os dois passos são complementares: o CNPJ prova existência, a SUSEP prova autorização. A ausência de registro ativo na SUSEP é um sinal de alerta claro e deve ser tratado como impedimento para contratar.
Como não cair em armadilhas no contrato de seguro comercial, checklist de revisão
A análise de contrato de seguro precisa acontecer antes da assinatura, não depois. Esse é o momento em que ainda é possível negociar coberturas, ajustar valores e esclarecer exclusões. Com orientação adequada, qualquer empresário consegue verificar os itens essenciais sem precisar de formação jurídica.
Documentos e dados que precisam estar corretos na apólice
Os erros documentais são usados com frequência como fundamento para negativa de cobertura. Verifique se os seguintes dados estão corretos na apólice antes de qualquer assinatura:
- Razão social e CNPJ do segurado exatamente como constam no Cadastro Nacional
- Endereço completo e correto do estabelecimento coberto
- Atividade econômica declarada compatível com o que o negócio realmente faz
- Valor real dos bens segurados, incluindo estoque, equipamentos e benfeitorias
- Relação de equipamentos de alto valor quando relevante para a cobertura
Cláusulas que merecem leitura atenta em qualquer apólice comercial
Além dos dados cadastrais, alguns pontos do contrato exigem leitura cuidadosa antes da assinatura. Confira quais coberturas foram efetivamente contratadas, não apenas as que o corretor mencionou verbalmente. Verifique o valor exato de cada franquia por cobertura, a lista completa de exclusões, o prazo e a forma de comunicação do sinistro e as condições de renovação automática ou rescisão. Identifique especificamente se há cláusula de proporcionalidade e em quais coberturas ela se aplica.
Perguntas que você deve fazer ao corretor antes de qualquer assinatura
Algumas perguntas diretas revelam muito sobre a qualidade da orientação que você está recebendo. Pergunte quais eventos o seguro não cobre, e peça que o corretor aponte cada exclusão no contrato. Pergunte qual é a franquia exata para cada cobertura, incluindo o valor mínimo. Pergunte se o valor segurado está em linha com o custo de reposição real dos seus bens hoje. Um corretor confiável responde essas perguntas apontando os números reais no próprio contrato, sem promessas verbais que não constem na apólice.
O que fazer quando a seguradora nega sua cobertura
A negativa de cobertura não é necessariamente a palavra final. Existem caminhos concretos para contestar uma recusa de forma estruturada, desde que o segurado aja dentro dos prazos corretos e entenda o fundamento real da negativa.
Como interpretar a carta de negativa e identificar o fundamento real
Ao receber a carta de negativa, identifique a cláusula específica citada como fundamento, verifique se essa exclusão estava destacada e clara na apólice que você recebeu, e cheque se a descrição do sinistro pela seguradora corresponde ao que realmente aconteceu. Negativas baseadas em cláusulas genéricas, ambíguas ou que nunca foram apresentadas de forma destacada ao segurado têm maior chance de contestação bem-sucedida, o art. 423 do Código Civil e a jurisprudência do STJ sobre contratos de adesão favorecem o aderente nesses casos.
Passos para contestar e onde registrar uma reclamação formal
O caminho mais eficiente começa com uma contestação formal por escrito à própria seguradora, citando a cláusula questionada e solicitando resposta com prazo definido. Se a seguradora não resolver, o próximo passo é registrar reclamação na plataforma Consumidor.gov.br, onde a empresa tem até dez dias para responder. Em seguida, o Procon estadual ou municipal e o Juizado Especial Cível são opções para casos de menor valor. Atenção ao prazo: ações contra seguradora têm prazo de prescrição, e a orientação de um advogado especializado é recomendada para não perder o direito de contestar.
Por que contar com uma corretora local em Palmas TO muda o resultado
Evitar armadilhas contratuais não depende de sorte. Depende de ter ao lado alguém que lê o contrato antes de você assinar, explica cada cláusula em linguagem direta e garante que as coberturas contratadas correspondem à realidade do seu negócio. É exatamente esse o papel de uma corretora de seguros especializada.
O que um corretor experiente faz que a contratação online em geral não oferece
Plataformas digitais de venda direta apresentam o plano e calculam o prêmio. Em geral, porém, têm análise menos personalizada do que a consultoria de um profissional registrado. Um corretor de seguros experiente identifica os riscos reais da sua atividade, questiona se o valor segurado reflete o patrimônio atual, aponta exclusões que podem ser problemáticas para o seu setor e negocia condições com a seguradora antes da emissão da apólice. Essa diferença entre apresentar um plano e orientar o empresário é o que define quem recebe a indenização e quem recebe a carta de negativa.
Como nossa corretora em Palmas atende empresários da região
Nossa corretora em Palmas oferece atendimento consultivo e presencial para empresários, comerciantes, MEIs e profissionais liberais de Palmas e do Tocantins. Antes de qualquer assinatura, a equipe revisa o contrato junto com o cliente, identifica cláusulas de risco para o tipo de negócio específico, lojas, restaurantes, clínicas ou escritórios, e apresenta opções compatíveis com o orçamento real dos pequenos negócios da região. O conhecimento do mercado local e o acompanhamento próximo fazem diferença especialmente nos momentos críticos: na revisão da apólice, na comunicação do sinistro e, se necessário, na contestação de uma negativa.
Se você quer revisar sua apólice atual ou contratar um seguro comercial sem surpresas, o primeiro passo é conversar com um especialista antes de assinar qualquer documento. Entre em contato com a Corretora de Seguros em Palmas TO e agende sua consultoria.
Proteção começa antes da assinatura, não depois do sinistro
Franquias mal calculadas, exclusões que nunca foram explicadas e cláusulas de proporcionalidade que reduzem a indenização pela metade são as armadilhas que mais pegam empresários despreparados. Elas estão no contrato, escritas em linguagem técnica, esperando o momento do sinistro para aparecer. Conhecê-las antes de assinar não exige formação jurídica. Exige orientação especializada e disposição para fazer as perguntas certas.
Um seguro comercial revisado por quem entende do assunto é um dos investimentos mais baratos que um negócio pode fazer. Na maior parte dos casos, o custo de uma consultoria antes da assinatura é muito menor do que o prejuízo de descobrir a cobertura inadequada depois de um incêndio, um roubo ou um dano elétrico. Em Palmas e no Tocantins, esse suporte está disponível de forma presencial, ágil e acessível.
Lembre-se: saber como não cair em armadilhas no contrato de seguro comercial começa muito antes do sinistro. Leia o contrato antes de assinar, com quem conhece cada cláusula do texto.