


O seguro empresarial cobre danos elétricos e responsabilidade civil, mas somente quando essas coberturas foram contratadas de forma expressa e o evento se enquadra nas condições da apólice. Muitos empresários relatam surpresas no momento do sinistro: só quando o curto-circuito queima os equipamentos ou quando um cliente aciona judicialmente a empresa por um problema elétrico originado no estabelecimento é que a lacuna aparece. A diferença entre receber a indenização e arcar com o prejuízo sozinho está em dois fatores: o que está escrito nas condições particulares da sua apólice e se você conhece as exclusões antes que o sinistro aconteça.
Neste artigo, você vai entender exatamente o que cada cobertura protege, quais exclusões aparecem com mais frequência, como as cláusulas de franquia e limite afetam o valor recebido e o passo a passo para acionar o seguro corretamente. Se tiver dúvidas sobre o seu contrato atual, entre em contato com a Corretora de Seguros em Palmas TO para uma revisão consultiva das suas coberturas antes que o próximo sinistro mostre o que faltava.
Pontos essenciais
- Cobertura não é automática: na maioria das seguradoras brasileiras, como Bradesco Seguros, Allianz e Porto Seguro, danos elétricos e responsabilidade civil são coberturas adicionais que precisam ser contratadas separadamente da cobertura básica.
- Evento súbito é o critério central: o seguro indeniza danos elétricos causados por eventos repentinos e acidentais, não por desgaste, falta de manutenção ou instalação irregular.
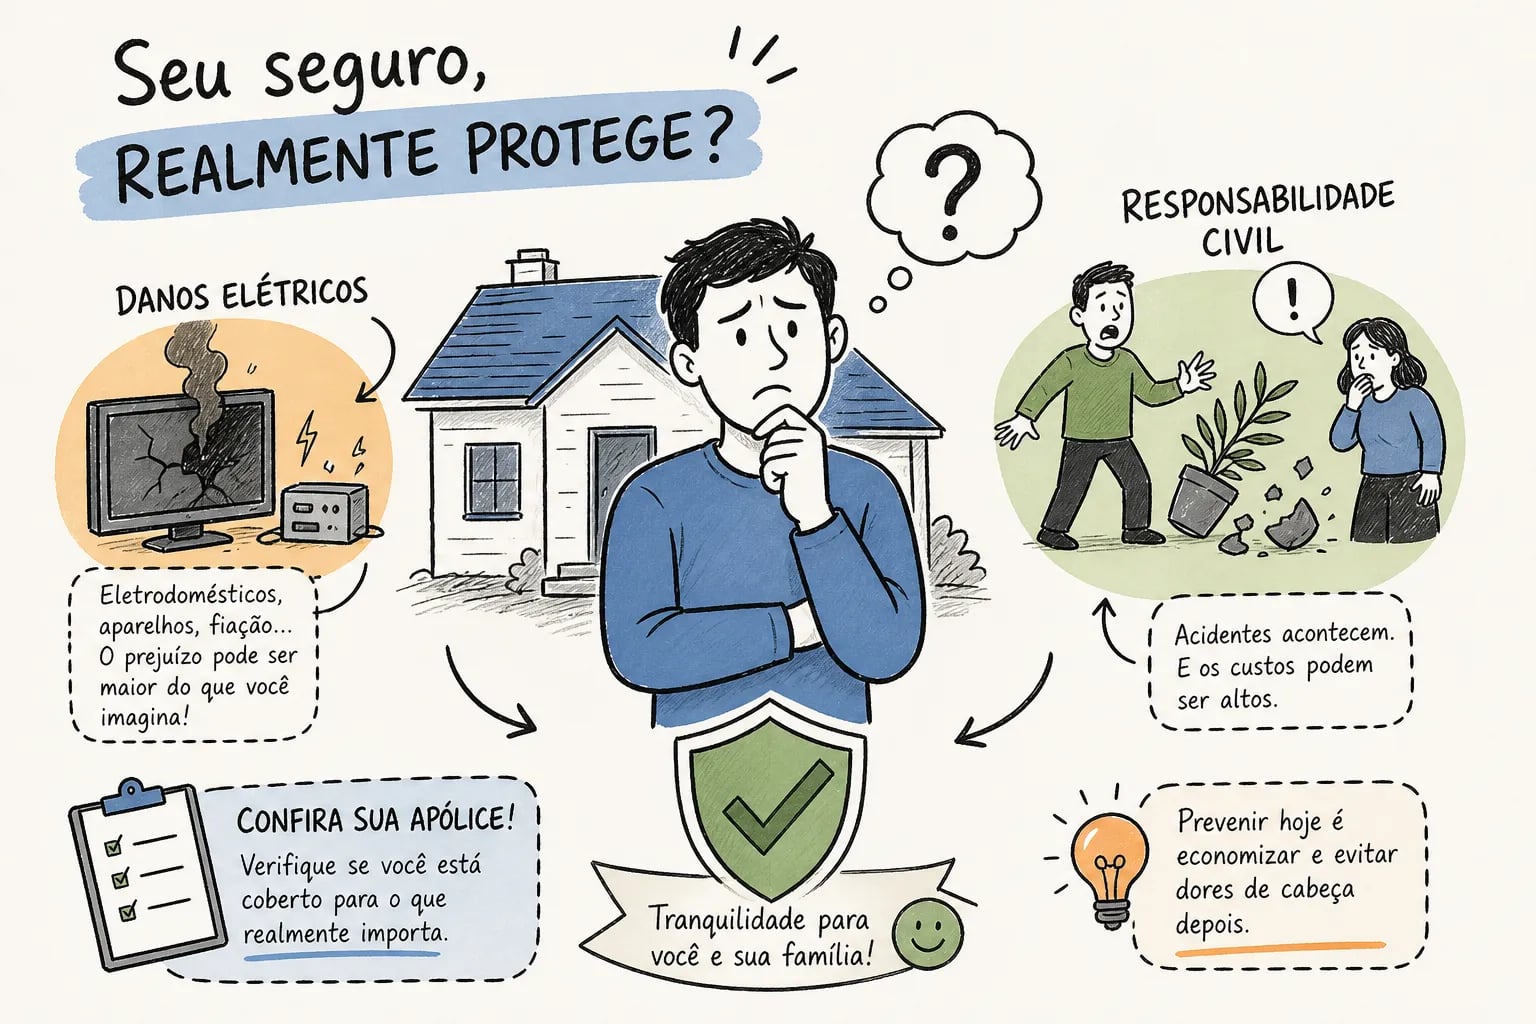
- Coberturas distintas para situações distintas: a cobertura patrimonial protege os bens da própria empresa; a responsabilidade civil protege contra danos causados a terceiros.
- Franquia e limite definem o valor real: conhecer esses números antes do sinistro evita surpresas na hora do pagamento.
- Documentação é decisiva: laudo técnico, fotos e notas fiscais são o que separa um sinistro aceito de um sinistro recusado.
- Condições particulares prevalecem: é lá, não nas condições gerais, que está o que você realmente contratou.
O que a cobertura de danos elétricos protege no seguro empresarial?
Quando contratada, a cobertura de danos elétricos do seguro empresarial indeniza prejuízos materiais diretos e súbitos causados a instalações, máquinas e equipamentos do estabelecimento. O critério que define o que entra na cobertura é objetivo: o evento precisa ser súbito e acidental, ou seja, imprevisível e não relacionado a desgaste progressivo ou negligência.
Eventos elétricos que geram direito a indenização
Os eventos que normalmente ativam essa cobertura incluem curto-circuito, arco voltaico, variações anormais de tensão, sobretensão, descargas elétricas, eletricidade estática e calor acidental gerado pela eletricidade. A queda de raio também pode ser incluída, e, dependendo da redação da apólice, ainda que ocorra fora do local segurado. O ponto central é que a causa precisa ser comprovada como repentina e inesperada: uma oscilação de tensão que queima o sistema de caixa da loja em segundos é um exemplo claro de evento súbito.
A distinção entre “evento coberto” e “exclusão” começa aqui. Se o equipamento apresentou sinais progressivos de degradação antes de parar de funcionar, a seguradora vai investigar se o dano foi realmente súbito ou se havia uma falha preexistente não tratada. Por isso, manutenção preventiva documentada não é apenas boa prática, é o que sustenta o seu sinistro no momento da regulação.
Equipamentos e instalações que podem ser incluídos
A cobertura pode abranger máquinas, motores, compressores, transformadores, servidores, nobreaks, aparelhos de ar-condicionado, quadros de distribuição, painéis de comando, disjuntores e cabos internos. Computadores, impressoras e sistemas de gestão também podem estar incluídos, mas a extensão para equipamentos eletrônicos frequentemente é contratada como cobertura adicional, com prêmio e limite próprios. Isso significa que um empresário pode ter a cobertura de danos elétricos contratada e ainda assim não ter proteção para seus servidores, se a extensão eletrônica não foi aditivada na apólice.
A indenização cobre o reparo ou, quando tecnicamente inviável, a reposição do bem, sempre limitada ao capital segurado e à franquia prevista nas condições particulares. Equipamentos adquiridos após a contratação podem não estar cobertos automaticamente: é preciso atualizar a apólice para incluí-los.
O que o seguro empresarial normalmente não cobre em danos elétricos
Esta é a parte que mais surpreende os empresários no momento do sinistro. Conhecer as exclusões com a mesma clareza com que se conhece as coberturas é o que evita prejuízos inesperados. A maioria dos sinistros recusados por danos elétricos cai em categorias de exclusão que estavam escritas na apólice desde o início.
Desgaste, manutenção e instalação elétrica irregular
Desgaste natural, deterioração gradual, oxidação, corrosão e falhas decorrentes do tempo ou do uso intenso não são tratados como evento súbito e ficam fora da cobertura. Conexões frouxas, sujeira acumulada, falta de inspeção periódica e componentes deteriorados por manutenção inexistente também podem levar a seguradora a recusar o sinistro. Instalações irregulares, gambiarras elétricas, ligações malfeitas e sobrecarga permanente na rede interna do estabelecimento são exclusões explícitas na maioria das apólices.
Na prática, o empresário que nunca realizou manutenção preventiva na instalação elétrica corre o risco de ter o sinistro negado, mesmo que o equipamento tenha queimado por um evento que parecia súbito. É comum que a seguradora solicite vistoria pericial, inclusive com engenheiro contratado por ela, para verificar as condições da instalação, e instalações irregulares são argumento sólido para a recusa.
Situações que surpreendem até quem tem seguro
Algumas exclusões são menos óbvias, mas aparecem com frequência nas análises de sinistro. Usar um equipamento em voltagem incompatível com sua especificação técnica, remover disjuntores, fazer desvios nos dispositivos de proteção ou ignorar as instruções do fabricante podem inviabilizar a indenização. Defeitos de fabricação, vícios de montagem e componentes de troca periódica como fusíveis e lâmpadas, quando o dano é isolado, geralmente também ficam fora da cobertura.
Perda de dados, softwares, lucros cessantes e paralisação do negócio normalmente não são indenizados pela cobertura de danos elétricos padrão. Essas proteções exigem coberturas específicas contratadas à parte. Para empresas que dependem de sistemas digitais, isso é especialmente relevante: a queima do servidor pode ser indenizada, mas os dias sem faturamento enquanto o sistema é restaurado não estão cobertos, a menos que a apólice inclua cobertura de lucros cessantes.
Seguro empresarial e responsabilidade civil: quando a cobertura responde por falhas elétricas?
A responsabilidade civil empresarial é uma cobertura distinta da patrimonial, e a confusão entre as duas é uma das principais razões pelas quais empresários tentam acionar a cobertura errada e têm o sinistro recusado. Enquanto a cobertura patrimonial protege os bens da empresa, a responsabilidade civil a protege quando ela causa dano a outra pessoa.
O que a RC empresarial cobre em eventos de origem elétrica
O seguro de responsabilidade civil empresarial protege a empresa quando ela é legalmente obrigada a indenizar terceiros por danos involuntários causados por sua atividade, suas instalações ou seus equipamentos. A cobertura pode incluir danos materiais, corporais, morais e lucros cessantes de terceiros, além das despesas de defesa judicial, conforme o que foi expressamente contratado. Coberturas como danos morais e estéticos precisam estar previstas na apólice: não entram automaticamente.
Para acionar a responsabilidade civil, a seguradora exige que fique demonstrado o nexo de causalidade entre o evento elétrico e a atividade ou instalação da empresa. Não basta que o sinistro tenha ocorrido nas proximidades do estabelecimento: é preciso provar que a origem do dano foi uma conduta, um equipamento ou uma instalação sob responsabilidade da empresa.
Situações em que a RC por falha elétrica pode ser acionada
Um curto-circuito no quadro da empresa que danifica equipamentos de um lojista vizinho é um exemplo típico. Um pico de tensão originado na instalação do estabelecimento que queima aparelhos de um locatário no mesmo edifício, ou uma falha elétrica que causa incêndio com danos a propriedades vizinhas, também são situações em que a responsabilidade civil empresarial pode responder. Danos a clientes dentro do estabelecimento decorrentes de falha elétrica no próprio espaço são outro cenário frequente.
Sem a RC contratada, o empresário arca com o prejuízo de terceiros por conta própria ou responde judicialmente sem nenhum respaldo financeiro. Nos casos em que o dano a terceiros é grave, como um incêndio que se propaga, os valores podem ser muito superiores ao custo de qualquer apólice.
Dano sofrido pela empresa x dano causado a terceiros: coberturas diferentes
Esta é a distinção mais importante do artigo. Entendê-la é o que evita a armadilha mais comum no momento do sinistro: acionar a cobertura errada e receber a negativa da seguradora. O evento elétrico pode ser o mesmo, mas a cobertura acionada precisa corresponder a quem sofreu o prejuízo.
Cobertura patrimonial: quando o prejudicado é a própria empresa
A cobertura de danos elétricos dentro do seguro patrimonial ou empresarial cuida dos bens da própria empresa. É ela que entra quando o curto-circuito destrói o servidor da loja, quando a variação de tensão queima os computadores do escritório ou quando a sobretensão inutiliza o sistema de câmeras do estabelecimento. O beneficiário é a própria empresa segurada, e os bens protegidos são os listados ou descritos nas condições particulares da apólice.
Essa cobertura não substitui nem se confunde com a responsabilidade civil. Se o equipamento queimado era da empresa e o prejuízo ficou dentro do estabelecimento, é a cobertura patrimonial que resolve. Se o problema elétrico gerou dano a alguém de fora, é a RC que precisa estar contratada.
Responsabilidade civil: quando o prejudicado é outra pessoa
A RC empresarial é acionada quando a empresa causou o dano a alguém externo: cliente, vizinho, fornecedor, locatário. O problema elétrico pode ser o mesmo evento, mas a cobertura utilizada é completamente diferente. Ter uma cobertura sem a outra cria um vazio real de proteção: a empresa que só contratou danos elétricos cobre seus próprios equipamentos, mas não está protegida se o mesmo problema causar prejuízo a terceiros.
A revisão da apólice deve confirmar se as duas coberturas estão ativas e com limites adequados para o porte e a atividade do negócio. Um restaurante, por exemplo, tem risco elétrico elevado e atende clientes diariamente, a ausência de RC é uma exposição significativa que pode custar caro.
Exemplos práticos de sinistros elétricos e o que foi indenizado
Situações concretas ajudam a entender como as coberturas se aplicam. Os dois cenários abaixo são representativos do que acontece com comerciantes em cidades como Palmas e em toda a região do Tocantins.
Sinistro 1: queima de equipamentos por sobretensão na loja
Um dono de loja em Palmas tem computadores e o sistema de caixa queimados por uma sobretensão na rede elétrica. A cobertura de danos elétricos estava contratada. A seguradora exigiu laudo técnico de engenheiro eletricista apontando a causa como sobretensão súbita, notas fiscais dos equipamentos com número de série visível, fotografias dos danos e orçamento detalhado de substituição. Como a instalação elétrica estava regularizada e havia registro de manutenção preventiva, o sinistro foi aceito dentro do limite da apólice, descontada a franquia prevista nas condições particulares.
O detalhe que fez a diferença foi a documentação prévia: as notas fiscais guardadas e o histórico de manutenção eliminaram os principais argumentos para recusa. Quem não guarda esses documentos enfrenta uma regulação muito mais difícil, e, muitas vezes, uma indenização parcial ou negada.
Sinistro 2: curto-circuito que danificou o estabelecimento vizinho
Um problema elétrico no quadro de uma empresa causa um princípio de incêndio que se propaga para a loja ao lado, gerando prejuízo ao vizinho. A cobertura de danos elétricos da empresa que originou o problema cobriu os equipamentos internos dela; a responsabilidade civil empresarial entrou para cobrir os danos materiais causados ao vizinho. Sem a RC contratada, o empresário teria arcado com esses custos por conta própria ou respondido em juízo sem nenhuma proteção financeira.
Um sinistro elétrico raramente fica contido dentro das paredes de um único estabelecimento, especialmente em centros comerciais e galerias com instalações compartilhadas. Por isso, as duas coberturas precisam estar ativas ao mesmo tempo.
Cláusulas da apólice que definem o valor da indenização
Saber que um evento está coberto não é suficiente se você não entende quanto vai receber. As cláusulas de limite e franquia são o que traduz a cobertura em valor real de indenização e precisam ser lidas com atenção antes que o sinistro aconteça.
Limite de indenização e franquia: os números que você precisa conhecer
O limite máximo de indenização, chamado de LMG ou LMI, dependendo da apólice, define o teto do que a seguradora paga por sinistro ou por cobertura. A franquia é a parcela do prejuízo que o segurado arca antes de receber qualquer indenização: pode ser um valor fixo ou um percentual sobre o sinistro. Com base em dados de mercado de 2026, as franquias para danos elétricos em seguros empresariais de pequenas empresas costumam variar entre R$ 1.000 e R$ 10.000, com percentuais entre 10% e 25% do valor do sinistro, dependendo da seguradora e do limite contratado, mas esses números variam e devem ser confirmados diretamente na sua apólice.
Um equipamento avaliado em R$ 8.000 com franquia de R$ 2.000 resulta em indenização máxima de R$ 6.000, mesmo que o custo total de substituição seja maior. Esses números estão nas condições particulares e precisam ser conferidos agora, não no momento do sinistro. Uma franquia que parecia baixa na hora da contratação pode se tornar significativa quando o prejuízo real é apurado.
Bens segurados e extensão para equipamentos eletrônicos
A apólice cobre apenas os bens expressamente listados ou descritos nas condições particulares. Equipamentos adquiridos depois da contratação podem não estar incluídos automaticamente, e a falta de atualização da apólice é um dos motivos mais comuns para indenizações parciais. A extensão para equipamentos eletrônicos, como servidores, sistemas de gestão e caixas eletrônicos, frequentemente é uma cobertura adicional com prêmio separado.
Fusíveis, lâmpadas e componentes de troca periódica costumam estar excluídos quando o dano é isolado. O que importa verificar está sempre nas condições particulares, não nas condições gerais: as condições gerais definem as regras do jogo, mas são as particulares que mostram o que você efetivamente pagou para ter. A tabela abaixo reúne as principais diferenças entre as coberturas mais relevantes para quem tem um estabelecimento comercial, facilitando essa comparação.
| Cobertura | O que protege | Quem é o beneficiário | Contratação | Exclusão principal |
|---|---|---|---|---|
| Danos elétricos (básica) | Equipamentos e instalações da empresa afetados por evento elétrico súbito | A própria empresa | Geralmente adicional | Desgaste, manutenção inexistente, instalação irregular |
| Extensão para equipamentos eletrônicos | Servidores, computadores, sistemas eletrônicos específicos | A própria empresa | Adicional com prêmio próprio | Bens não listados na apólice, componentes de troca periódica |
| Responsabilidade civil empresarial | Danos materiais, corporais e morais causados involuntariamente a terceiros | Terceiros prejudicados pela empresa | Cobertura específica ou adicional | Dolo, ato intencional, fora do escopo da atividade declarada |
| Lucros cessantes | Perda de faturamento durante paralisação após sinistro coberto | A própria empresa | Cobertura adicional separada | Paralisação não decorrente de sinistro coberto |
Passo a passo para acionar o seguro após um sinistro elétrico
Erros na comunicação e na documentação estão entre as principais razões para sinistros serem recusados ou indenizados parcialmente. Saber o que fazer nas primeiras horas após um dano elétrico faz toda a diferença.
Documentos que a seguradora vai exigir
O processo começa com o aviso de sinistro, formulário da seguradora preenchido com data, horário e descrição detalhada do evento. Para empresas, os documentos básicos incluem CNPJ, contrato social e documentos do representante legal. Além disso, a seguradora vai solicitar fotos dos equipamentos danificados, com a plaqueta de identificação e o número de série visíveis, as notas fiscais de aquisição dos bens e um laudo técnico emitido por engenheiro eletricista registrado no CREA, com ART, apontando a causa do dano. Vale observar que algumas seguradoras aceitam laudos de técnicos com registro no TRT dentro de limites específicos; verifique as exigências da sua apólice para confirmar.
O laudo precisa identificar o modo de falha, relacionar tecnicamente o defeito a um evento elétrico coberto e explicar o nexo causal entre o evento e os danos: não basta dizer que o aparelho parou de funcionar. Orçamento detalhado de reparo ou substituição, com identificação, data e assinatura do responsável técnico, também é exigido. Em casos de prejuízo elevado, a seguradora pode solicitar o protocolo de reclamação junto à concessionária de energia como comprovação adicional. Os equipamentos danificados devem ser mantidos para eventual vistoria: o descarte prematuro pode inviabilizar a regulação.
O que não fazer para não perder o sinistro
Descartar ou desmontar o equipamento danificado antes da vistoria da seguradora é o erro mais grave: elimina a possibilidade de análise técnica e pode resultar na recusa imediata do sinistro. Realizar o conserto sem autorização prévia da seguradora é outro equívoco frequente, especialmente quando o empresário quer retomar as operações rapidamente. A seguradora precisa autorizar o reparo antes que ele aconteça, salvo em situações emergenciais previstas na apólice.
Demorar para comunicar o sinistro além do prazo contratual também é um risco. A legislação brasileira, incluindo orientações normativas aplicáveis ao setor, estabelece que o prazo excessivo, por si só, não resulta automaticamente na perda da indenização; porém, a seguradora pode alegar que o atraso prejudicou a perícia ou a apuração da causa. Avise a seguradora assim que tiver conhecimento do dano, preserve os equipamentos, fotografe imediatamente e guarde todos os documentos originais de aquisição dos bens.
Como confirmar se o seguro empresarial cobre danos elétricos e responsabilidade civil na sua apólice
A revisão da apólice não precisa esperar o sinistro acontecer. Fazer essa leitura agora, com orientação técnica, é o que separa uma apólice útil de um contrato que decepciona na hora que mais importa.
O que revisar nas condições particulares agora mesmo
Localize na sua apólice a lista de coberturas contratadas e confirme se danos elétricos e responsabilidade civil empresarial estão expressamente presentes. Verifique os limites de indenização para cada cobertura e os valores de franquia, esses números estão nas condições particulares, não nas condições gerais. Confira a lista de bens segurados e se a extensão para equipamentos eletrônicos foi contratada. Se você adquiriu equipamentos novos desde a última renovação, avalie se eles estão incluídos.
As condições gerais definem as regras do contrato, mas são as condições particulares que mostram o que você efetivamente pagou para ter. Uma empresa que contratou danos elétricos sem a extensão eletrônica pode ter o servidor excluído da cobertura, mesmo pagando por uma apólice de seguro empresarial que parece completa. A diferença está nos detalhes do documento, e esses detalhes só aparecem com uma leitura atenta.
Por que contar com um corretor especializado em Palmas TO faz diferença
Nossa corretora em Palmas atua com atendimento consultivo e presencial, ajudando comerciantes e empresários a entender cada cláusula antes de assinar ou renovar a apólice. Diferente de uma leitura solitária das condições gerais, uma análise com um corretor experiente identifica lacunas de cobertura, exclusões que podem surpreender e coberturas adicionais que fazem sentido para o perfil específico do negócio. Restaurantes, clínicas, escritórios e lojas têm perfis de risco elétrico diferentes, e a apólice precisa refletir essa realidade.
Para quem tem equipamentos elétricos de alto valor, maquinário de produção ou atividade com risco de danos a terceiros, confirmar se as coberturas estão ativas e com limites adequados não é detalhe secundário. É o que determina se a apólice vai funcionar na prática ou apenas existir no papel. Agende uma revisão presencial com nossa equipe em Palmas TO e saia da reunião sabendo exatamente o que sua apólice cobre, e o que precisaria ser ajustado.
Conclusão
O seguro empresarial pode cobrir danos elétricos e responsabilidade civil, mas somente quando essas coberturas foram contratadas, os eventos são súbitos e acidentais e tanto a instalação quanto a documentação estão em ordem. Essas condições são plenamente factíveis de atender quando há gestão preventiva adequada, mas precisam estar resolvidas antes do sinistro, não depois.
A distinção entre cobertura patrimonial e responsabilidade civil define qual apólice acionar em cada situação. Ter uma sem a outra cria uma exposição real que pode custar mais do que todos os prêmios pagos nos últimos anos. Conhecer os limites, franquias e exclusões da sua apólice agora é o que evita descobrir, na pior hora possível, que o contrato não serve para o que você precisava.
Revise sua apólice hoje. Confirme se a cobertura de danos elétricos e a responsabilidade civil estão ativas, veja os limites e as franquias, atualize a lista de bens segurados e, se houver qualquer dúvida, fale com um corretor de confiança. A equipe da Corretora de Seguros em Palmas TO está disponível para essa revisão de forma presencial e sem compromisso, inclusive para quem busca uma revisão de apólice em Palmas ou prefere atendimento com um corretor presencial no Tocantins.
Perguntas frequentes
Como eu comprovei que o dano elétrico foi súbito e acidental para acionar a cobertura?
Você comprova com um laudo técnico de engenheiro eletricista registrado no CREA que identifique o modo de falha e o nexo causal entre o evento e os danos. Além do laudo, fotos dos equipamentos com plaqueta e número de série visíveis, notas fiscais e registro de manutenção preventiva fortalecem a prova; equipamentos devem ser preservados para vistoria e a concessionária pode ser acionada para protocolo em casos elevados.
O que devo fazer imediatamente para não perder o direito à indenização depois de um sinistro elétrico?
Avisar a seguradora o quanto antes e preservar os equipamentos danificados sem desmontá‑los ou descartá‑los é essencial. Preencher o aviso de sinistro, fotografar os danos, guardar notas fiscais, não autorizar conserto sem aprovação da seguradora e providenciar o laudo técnico solicitado evitam motivações comuns de recusa.
Meus servidores comprados depois da contratação da apólice estão cobertos automaticamente?
Nem sempre; equipamentos adquiridos após a contratação podem não estar incluídos automaticamente e é preciso atualizar a apólice para incluí‑los. A extensão para equipamentos eletrônicos frequentemente é uma cobertura adicional com prêmio e limite próprios e só protege o que constar nas condições particulares.
Se um curto‑circuito da minha empresa danificar a loja vizinha, qual cobertura responde pelos prejuízos do vizinho?
A responsabilidade civil empresarial responde pelos danos causados a terceiros quando for demonstrado o nexo de causalidade entre a falha elétrica e o dano ao vizinho. Essa cobertura é distinta da patrimonial e precisa estar contratada expressamente para garantir indenização de danos materiais, corporais, morais ou lucros cessantes de terceiros, além das despesas de defesa judicial quando previstas na apólice.