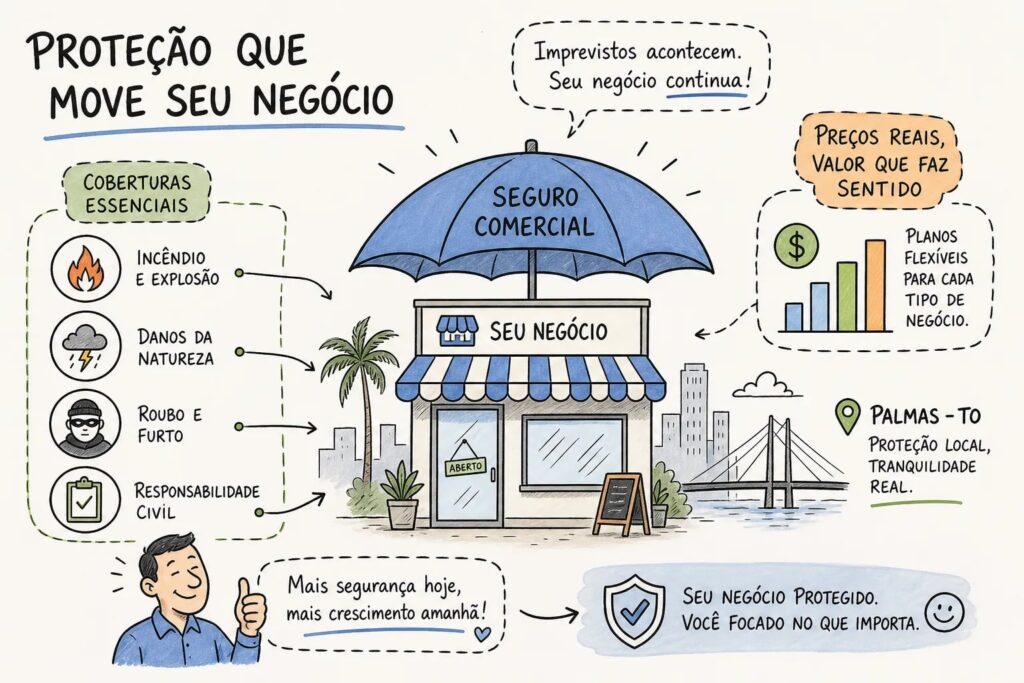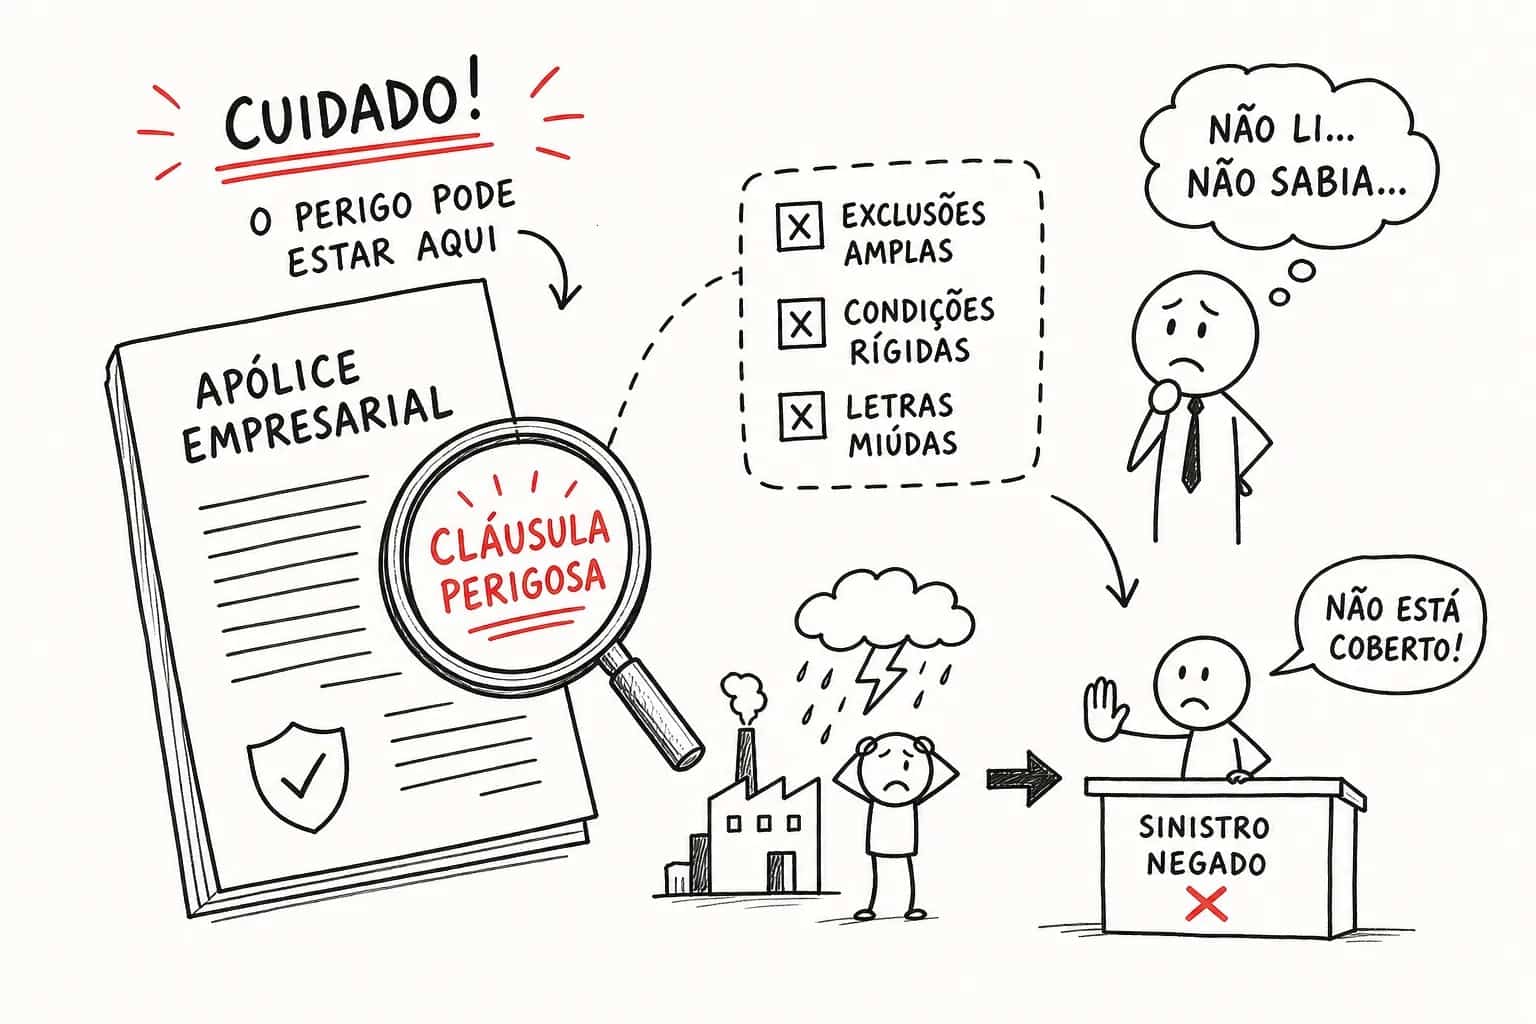

Um empresário de Palmas pagou o seguro comercial por três anos seguidos. Nunca precisou acionar. Quando um curto-circuito destruiu parte do estoque e danificou os equipamentos da loja, ele ligou para a seguradora com a certeza de que estava protegido. A negativa chegou em uma carta de duas páginas, citando uma cláusula da página 47 das condições gerais: exclusão por falta de laudo de manutenção elétrica documentada nos últimos doze meses. Ele nunca havia lido esse trecho. Ninguém havia mencionado isso na hora da contratação.
Esse caso ilustra um problema recorrente no mercado de seguros: muitos empresários assinam apólices com base em um resumo verbal ou em uma tabela de coberturas simplificada, sem examinar as condições gerais completas. As cláusulas perigosas no seguro empresarial raramente aparecem nos primeiros parágrafos do contrato. Elas ficam enterradas em dezenas de páginas de linguagem jurídica densa, invisíveis até o momento exato em que fazem diferença.
Parte do trabalho de uma boa consultoria de seguros é exatamente essa: ler o contrato antes da assinatura, identificar o que pode travar uma indenização e explicar ao cliente o que ele está realmente comprando. Mas antes de chegar a essa conversa, vale entender quais são essas armadilhas e por que elas continuam funcionando.
Por que a maioria dos empresários nunca lê as condições gerais da apólice
Reconhecer esse comportamento não é condescendência: é honestidade. As condições gerais de uma apólice comercial podem chegar a dezenas de páginas, escritas em linguagem que mistura termos jurídicos, referências ao Código Civil e terminologia técnica da regulação da SUSEP. Para um empresário que passa o dia gerenciando equipe, fornecedores e caixa, ler esse documento não é uma prioridade viável. O problema é que esse formato raramente é acidental: as exclusões mais impactantes costumam não receber nenhum destaque visual. Elas ficam no meio das condições gerais, enquanto as coberturas principais ganham tabelas coloridas e linguagem acessível no material de venda.
O tamanho e a linguagem técnica como barreiras reais
A Circular SUSEP nº 667/2022 exige que os contratos de seguro tenham redação clara e objetiva, com destaque para obrigações e restrições do segurado. Na teoria, isso deveria tornar o documento mais acessível. Na prática, muitas apólices ainda usam linguagem que só faz sentido para quem tem formação jurídica. Expressões como “nexo causal entre o agravamento e o sinistro” ou “declaração inexata de circunstâncias que agravariam o risco” aparecem com frequência sem qualquer explicação prática. O empresário que não compreende esses conceitos não sabe que está em risco até receber a negativa.
O que acontece quando você confia apenas no que o corretor resumiu
Muitos contratos são assinados com base em uma conversa rápida ou em uma proposta comercial de três páginas. A apólice real, porém, pode conter restrições que esse resumo não menciona. Existe uma diferença importante entre o certificado de seguro, que confirma a contratação e lista coberturas principais, e as condições gerais, que definem exatamente como essas coberturas funcionam na prática. Juridicamente, o que prevalece são as condições gerais. O certificado é apenas uma síntese. Em caso de conflito entre os dois documentos, o contrato completo se sobrepõe, princípio reconhecido pela regulação da SUSEP e pela jurisprudência dos tribunais.
Cláusulas perigosas no seguro empresarial: as exclusões de cobertura mais comuns
Exclusão de cobertura significa que o evento aconteceu, mas a seguradora não vai pagar porque aquela situação específica não está dentro do escopo contratado. Esse é o tipo de descoberta mais frustrante para um empresário: o sinistro é real, o prejuízo é real, mas a indenização não vem. Conhecer as exclusões mais frequentes antes de contratar é a única forma de evitar essa situação.
Exclusões por conduta do segurado: dolo, má-fé e negligência grave
Seguradoras excluem coberturas quando conseguem provar que o segurado agiu com intenção de causar o sinistro ou que facilitou o evento por má-fé. Até aqui, a maioria dos empresários entende e concorda. O problema está no conceito de negligência, que pode ser interpretado de forma bem mais ampla do que parece. Falta de manutenção elétrica documentada, armazenamento inadequado de materiais inflamáveis ou ausência de laudos técnicos exigidos pela apólice podem ser enquadrados como negligência grave, mesmo sem qualquer intenção de causar dano. Esse enquadramento é suficiente, em muitos casos, para sustentar uma negativa.
Exclusões de riscos ligados à atividade específica do negócio
Seguros empresariais genéricos costumam não contemplar riscos inerentes a certos tipos de negócio. Um restaurante pode estar excluído em casos de incêndio causado por falha no sistema de gás se não houver registro de manutenção periódica. Uma clínica médica pode não ter cobertura para responsabilidade civil se essa modalidade não foi contratada separadamente, como complemento à apólice patrimonial. A atividade exercida pelo segurado precisa estar refletida com precisão no contrato. Quando a descrição não corresponde ao que o negócio faz de verdade, toda a cobertura fica vulnerável.
Exclusões amplas que eliminam riscos do dia a dia
Apólices de diversas seguradoras incluem exclusões para danos causados por substâncias tóxicas, eventos de força maior com definição ampla, contaminação biológica e vírus informáticos. Esse último ponto é especialmente relevante para empresas que dependem de sistemas de gestão ou de pagamento eletrônico: um ataque de ransomware que paralisa a operação pode não estar coberto se a apólice excluir expressamente danos causados por vírus informáticos. Essas exclusões aparecem nas condições gerais e raramente são discutidas na hora da venda, porque nenhum vendedor quer chamar atenção para o que o produto não cobre.
Agravamento do risco: quando a sua própria conduta pode anular a cobertura
O agravamento do risco é um dos conceitos mais mal compreendidos no universo dos seguros empresariais. Muitos empresários acham que essa regra se aplica apenas a situações extremas, como uma reforma ilegal ou uma mudança de atividade clandestina. Na prática, o alcance da cláusula pode ser consideravelmente mais amplo, e é justamente aí que residem algumas das armadilhas mais perigosas nas apólices empresariais.
O que o Código Civil define como agravamento relevante do risco
O artigo 769 do Código Civil impõe ao segurado o dever de comunicar ao segurador qualquer fato que agrave consideravelmente o risco, assim que dele tomar conhecimento. O conceito de “agravamento relevante” vai além do óbvio: mudança de endereço sem atualização da apólice, reforma no imóvel segurado, alteração de ramo de atividade, aumento significativo do estoque, contratação de novos funcionários que modifiquem o perfil de risco. Cada um desses eventos pode ser usado pela seguradora como fundamento para reduzir ou negar a indenização se não tiver sido comunicado formalmente. O empresário que desconhece essa obrigação mantém o contrato desatualizado por anos, acumulando vulnerabilidades sem perceber.
O que a seguradora precisa provar para negar com base nessa cláusula
A jurisprudência consolidada do STJ estabelece que a seguradora precisa demonstrar não apenas que houve agravamento do risco, mas que esse agravamento teve relação direta com o sinistro, e, em regra, exige-se a comprovação de dolo ou de nexo causal relevante, conforme os artigos 768 e 769 do Código Civil. Uma empresa que mudou de ramo de atividade sem atualizar a apólice pode perder cobertura em um sinistro de incêndio relacionado à nova atividade, mas não necessariamente em um roubo, por exemplo. A seguradora às vezes usa o argumento do agravamento de forma genérica, como se qualquer descumprimento contratual fosse suficiente para negar toda e qualquer indenização. Compreender o limite legal desse argumento é o que permite contestar negativas indevidas com embasamento.
Declaração inexata e rateio: dois erros que reduzem o que você recebe
Esses dois mecanismos são distintos, mas têm um efeito comum: reduzem o valor da indenização, às vezes de forma drástica. Ambos são legais, estão previstos na regulação da SUSEP e no Código Civil, e costumam pegar o empresário completamente desprevenido no momento do sinistro.
A omissão na contratação e suas consequências legais
Quando o empresário informa dados incorretos na proposta de seguro, seja o valor do estoque, o perfil de uso do imóvel ou as atividades realizadas no local, a seguradora pode usar isso para reduzir ou negar a indenização. A SUSEP permite essa penalização quando há omissão relevante. Existe, porém, um limite: quando a omissão foi involuntária e sem impacto sobre o sinistro, a jurisprudência tende a proteger o segurado. O problema é que provar isso, depois que a negativa já chegou, exige tempo, documentação e, muitas vezes, ação judicial. Prevenir a omissão na contratação é muito mais simples do que contestar a negativa depois.
Como a cláusula de rateio funciona na prática
A cláusula de rateio entra em cena quando o valor declarado na apólice é menor do que o valor real do bem sinistrado. Nesse caso, a indenização é calculada proporcionalmente. O exemplo numérico torna isso concreto: imagine um estoque avaliado em R$ 200 mil, segurado por R$ 100 mil. Em caso de perda total, a seguradora paga apenas metade do prejuízo real. A fórmula é direta: indenização = (valor segurado / valor real) × prejuízo. Muitos empresários subestimam o valor segurado conscientemente para pagar um prêmio mensal menor. Esse cálculo parece vantajoso no curto prazo, mas pode representar uma perda enorme no momento em que a cobertura precisar funcionar de verdade.
Outras armadilhas contratuais que passam despercebidas na renovação
Além das exclusões e das penalidades por declaração incorreta, existem cláusulas operacionais que raramente são discutidas e que podem inviabilizar a cobertura mesmo quando o sinistro claramente se enquadra no escopo do contrato.
Prazo de comunicação do sinistro: uma janela menor do que parece
Algumas apólices comerciais exigem comunicação do sinistro à seguradora em até 72 horas ou três dias úteis após a ocorrência, um prazo que pode variar conforme as condições gerais de cada contrato. Atrasar essa comunicação, mesmo por estar gerenciando a crise, dando suporte à equipe ou aguardando um laudo preliminar, pode dar à seguradora base contratual para reduzir ou negar a indenização. Esse prazo surpreende muitos empresários na prática, porque parece curto demais em situações onde se está lidando com o caos imediato de um incêndio ou de um roubo. A recomendação prática é comunicar o sinistro o quanto antes, mesmo que os documentos ainda não estejam prontos.
Renovação automática, reajustes e mudanças de condições não informadas
Contratos com renovação automática podem ser renovados com condições gerais atualizadas que o segurado nunca leu. Seguradoras podem alterar exclusões entre uma vigência e outra, e o empresário que não confere o novo contrato antes da renovação pode se deparar com uma cobertura diferente da que contratou originalmente. Pela regulação da SUSEP, a renovação automática só pode ocorrer uma única vez sem formalidade expressa, e toda mudança de condição deve ser comunicada com antecedência. Na prática, muitos empresários renovam sem questionar por anos, acreditando que o contrato é o mesmo de sempre.
Franquias elevadas e limites de cobertura que não correspondem ao risco real
Uma franquia de R$ 5 mil pode parecer razoável no momento da contratação. Em sinistros de baixo valor, ela torna a cobertura completamente inútil: o empresário paga mais pela franquia do que receberia de indenização. Limites máximos de indenização por evento ou por período anual também podem deixar o negócio descoberto em sinistros de maior impacto. Esses números precisam ser analisados em função do porte e do risco real da operação, não apenas em função do prêmio mensal que cabe no orçamento.
O que o STJ e a SUSEP dizem sobre cláusulas abusivas em seguros empresariais
Saber que existem armadilhas contratuais é importante. Saber que há respaldo jurídico para contestá-las é ainda mais relevante para o empresário que já recebeu uma negativa ou que desconfia do contrato que tem em mãos.
Quando uma exclusão pode ser questionada judicialmente
O STJ consolidou, entre 2020 e 2026, que exclusões de cobertura são válidas quando são claras, expressas e previamente comunicadas ao segurado. Quando a cláusula é obscura, não foi informada adequadamente ou esvazia o objeto do contrato, ela tende a ser afastada em favor do segurado. A lógica prática é essa: a seguradora pode definir o que não está coberto, mas precisa fazer isso de forma que o segurado possa compreender antes de assinar. Uma cláusula perigosa enterrada em linguagem técnica que efetivamente elimina o núcleo da cobertura contratada tem grandes chances de ser questionada com sucesso, e esse argumento vale tanto para cláusulas abusivas quanto para as chamadas cláusulas leoninas em contratos de seguro.
Como identificar cláusulas perigosas na sua apólice empresarial e o que fazer após uma negativa
Em decisão da Terceira Turma do STJ de 2024, ficou estabelecido que, em ação de cobertura securitária, cabe à seguradora provar a causa excludente. Isso muda a dinâmica de forma significativa: a negativa precisa ser fundamentada e documentada pela seguradora, não apenas declarada em uma carta. Ao receber uma recusa que pareça injustificada, o caminho recomendado é contestar administrativamente por escrito, exigindo a fundamentação específica. Caso a resposta seja insatisfatória, o passo seguinte é acionar o Procon ou o sistema de reclamações da SUSEP. Se necessário, a via judicial permanece como opção, e o ônus da prova recairá sobre a seguradora.
Como revisar sua apólice antes de assinar ou renovar
A análise de um contrato de seguro empresarial não precisa ser uma tarefa intimidante. Com um roteiro claro, é possível identificar os pontos críticos em qualquer apólice, e evitar as cláusulas perigosas que mais geram negativas de indenização.
Os pontos que todo empresário deve verificar no contrato
Antes de assinar ou renovar, examine os seguintes aspectos:
- As exclusões listadas cobrem riscos que fazem parte da operação real do negócio? Se sim, é preciso contratar coberturas adicionais ou buscar uma apólice mais adequada à atividade.
- O valor segurado para estoque, equipamentos e estrutura reflete o valor atual desses bens? Subestimar significa acionar a cláusula de rateio no sinistro.
- Qual é o prazo de comunicação do sinistro previsto no contrato? Essa informação precisa ser conhecida e compartilhada com os responsáveis pela operação.
- Qual é o valor das franquias por tipo de sinistro e quais são os limites máximos de indenização por evento? Esses números determinam o quanto o seguro realmente protege.
- A descrição da atividade exercida no local está correta e atualizada? Qualquer divergência entre a descrição e a realidade cria vulnerabilidade contratual.
O momento certo para renegociar cláusulas desfavoráveis
A renegociação de cláusulas tem janelas específicas: na contratação inicial e na renovação. Fora desses momentos, qualquer mudança nas condições exige um endosso formal, um aditivo ao contrato, assinado por ambas as partes. Endossos podem incluir correção de dados desatualizados, inclusão de coberturas que faltavam ou ajuste no valor segurado. O erro mais comum é esperar o sinistro acontecer para descobrir o que a apólice realmente cobre. Quando esse momento chega, não há mais tempo para renegociar.
Por que contar com uma corretora especializada em Palmas TO protege seu negócio
Um empresário de Palmas não tem tempo para virar especialista em apólices de seguro. Ele precisa de alguém que faça esse trabalho por ele, com conhecimento técnico e compromisso com os interesses do cliente, não da seguradora.
A revisão prévia de apólice como parte do serviço consultivo
A Corretora de Seguros em Palmas TO não entrega apenas um contrato assinado. O trabalho consultivo inclui a leitura técnica das condições gerais antes da assinatura, a identificação de exclusões incompatíveis com a atividade do cliente e a indicação de ajustes necessários antes que o compromisso seja firmado. Para um comerciante, um dono de clínica ou um MEI que não tem tempo nem formação jurídica para analisar dezenas de páginas de cláusulas, esse trabalho prévio é a diferença entre estar coberto de verdade e descobrir a limitação apenas no sinistro. Conhecer o contrato antes de assinar não é um luxo: é o que qualquer empresário deveria poder exigir de uma consultoria séria.
O diferencial do atendimento presencial para contratos de seguro comercial
Plataformas digitais e seguradoras online oferecem agilidade na contratação, mas em geral não realizam revisão personalizada de apólice nem têm familiaridade com os riscos específicos de um restaurante na 304 Sul ou de uma clínica no Plano Diretor Norte. Um corretor local conhece o perfil dos negócios em Palmas, entende quais riscos são mais comuns na região e pode negociar coberturas e condições com as seguradoras de forma técnica e documentada. Para MEIs, comerciantes e profissionais liberais, esse atendimento presencial e consultivo tem valor direto na proteção do patrimônio, porque a apólice que serve para um negócio em São Paulo pode não ser a mais adequada para a realidade de quem opera em Palmas.
O problema não é ter seguro, é ter um seguro que parece cobrir tudo
Contratos com brechas existem, são legais quando comunicadas adequadamente e podem limitar ou eliminar sua indenização se não forem identificadas antes de um sinistro. Essa não é uma crítica genérica às seguradoras: é uma realidade do mercado que qualquer empresário precisa compreender para tomar decisões informadas sobre a proteção do seu negócio.
A solução não é contratar o seguro mais caro nem desconfiar de tudo. É ler o contrato com orientação técnica antes de assinar, verificar se as coberturas correspondem aos riscos reais da operação e manter a apólice atualizada ao longo do tempo. Contratos que não são revisados acumulam divergências entre o que está escrito e o que o negócio é de verdade.
Se você quer evitar cláusulas perigosas no seguro empresarial e garantir que sua apólice realmente funcione quando precisar, fale com a Corretora de Seguros em Palmas TO antes de assinar ou renovar. A revisão prévia do contrato pode evitar uma surpresa muito cara na hora em que a cobertura precisar funcionar de verdade.