
Quais os principais tipos de cobertura de seguro de carro? Essa dúvida aparece com frequência no dia a dia de uma corretora: o cliente liga depois de um sinistro esperando que o seguro cubra tudo e descobre, naquele momento, que a apólice não contemplava aquela situação. A frustração é compreensível, mas o problema quase sempre começa antes, na hora de contratar. Poucas pessoas leem o contrato com atenção, e menos ainda entendem o que cada tipo de proteção realmente garante.
Em nossa corretora, aqui em Palmas, esse é um dos temas que mais geram dúvidas. E faz sentido: o mercado de seguro automotivo oferece uma variedade considerável de coberturas, e comparar preços sem entender o que cada proposta inclui é, na prática, comparar coisas diferentes. Este guia foi escrito para resolver isso. Ao final, você vai entender o que cada cobertura protege, como funciona a franquia, o que o seguro não cobre e como montar a combinação certa para o seu perfil.
O que é cobertura de seguro de carro e por que ela importa
A cobertura é o conjunto de proteções que a apólice garante ao segurado e ao veículo. Cada seguradora monta pacotes com coberturas obrigatórias e opcionais, e o que não está descrito no contrato, em geral, não é indenizado. Entender esse ponto evita a maior parte das frustrações que acontecem na hora de acionar o seguro.
Escolher mal as coberturas tem custo nos dois sentidos: você pode pagar por proteções que nunca vai usar, ou pode deixar de contratar algo essencial e arcar com um prejuízo alto quando precisar. Nenhum dos dois cenários é ideal, e sair deles exige conhecer o que está disponível e o que faz sentido para o seu perfil de uso.
A diferença entre apólice básica e apólice completa
Apólices básicas cobrem riscos específicos e limitados, como apenas roubo e furto, ou apenas responsabilidade civil a terceiros. Apólices mais amplas, como a compreensiva, agrupam vários eventos em um único plano. O que muita gente não percebe é que “completo” não significa “cobre tudo”: mesmo a cobertura mais abrangente do mercado tem condições, limites e exclusões definidos nas condições gerais do contrato.
Como ler sua apólice sem se perder no juridiquês
Toda apólice tem três blocos principais: o que está coberto, o que está excluído e as condições para acionar o seguro. A dica mais prática é começar pela seção de exclusões antes de fechar qualquer contrato. É ali que aparecem as situações em que a seguradora pode negar a indenização, e entender esse bloco pode mudar completamente sua decisão de compra.
Quais são os principais tipos de cobertura de seguro de carro?
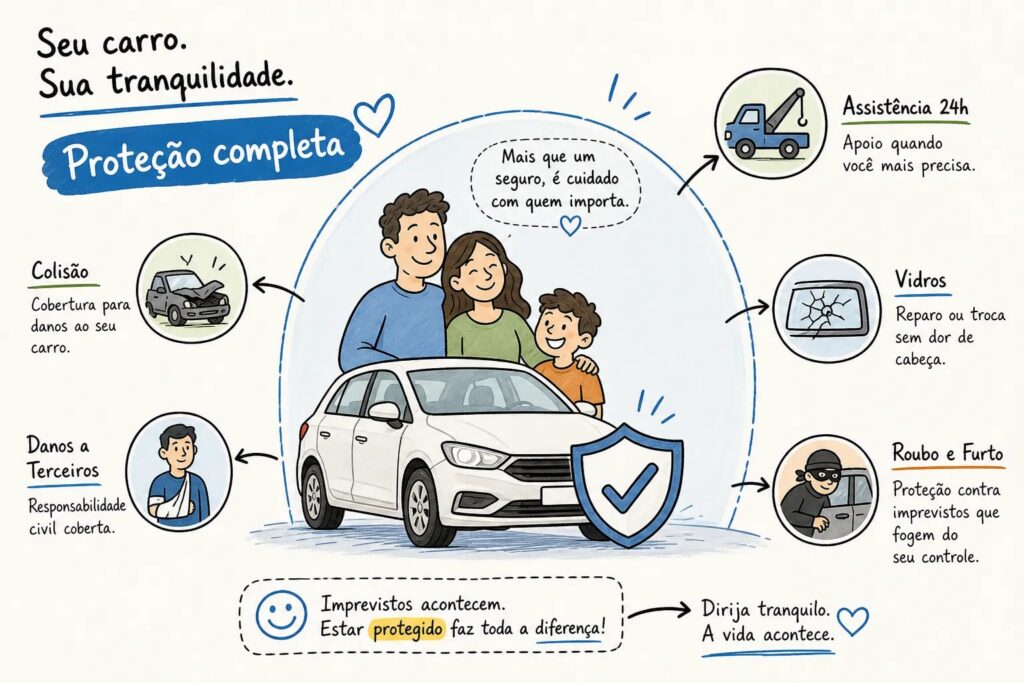
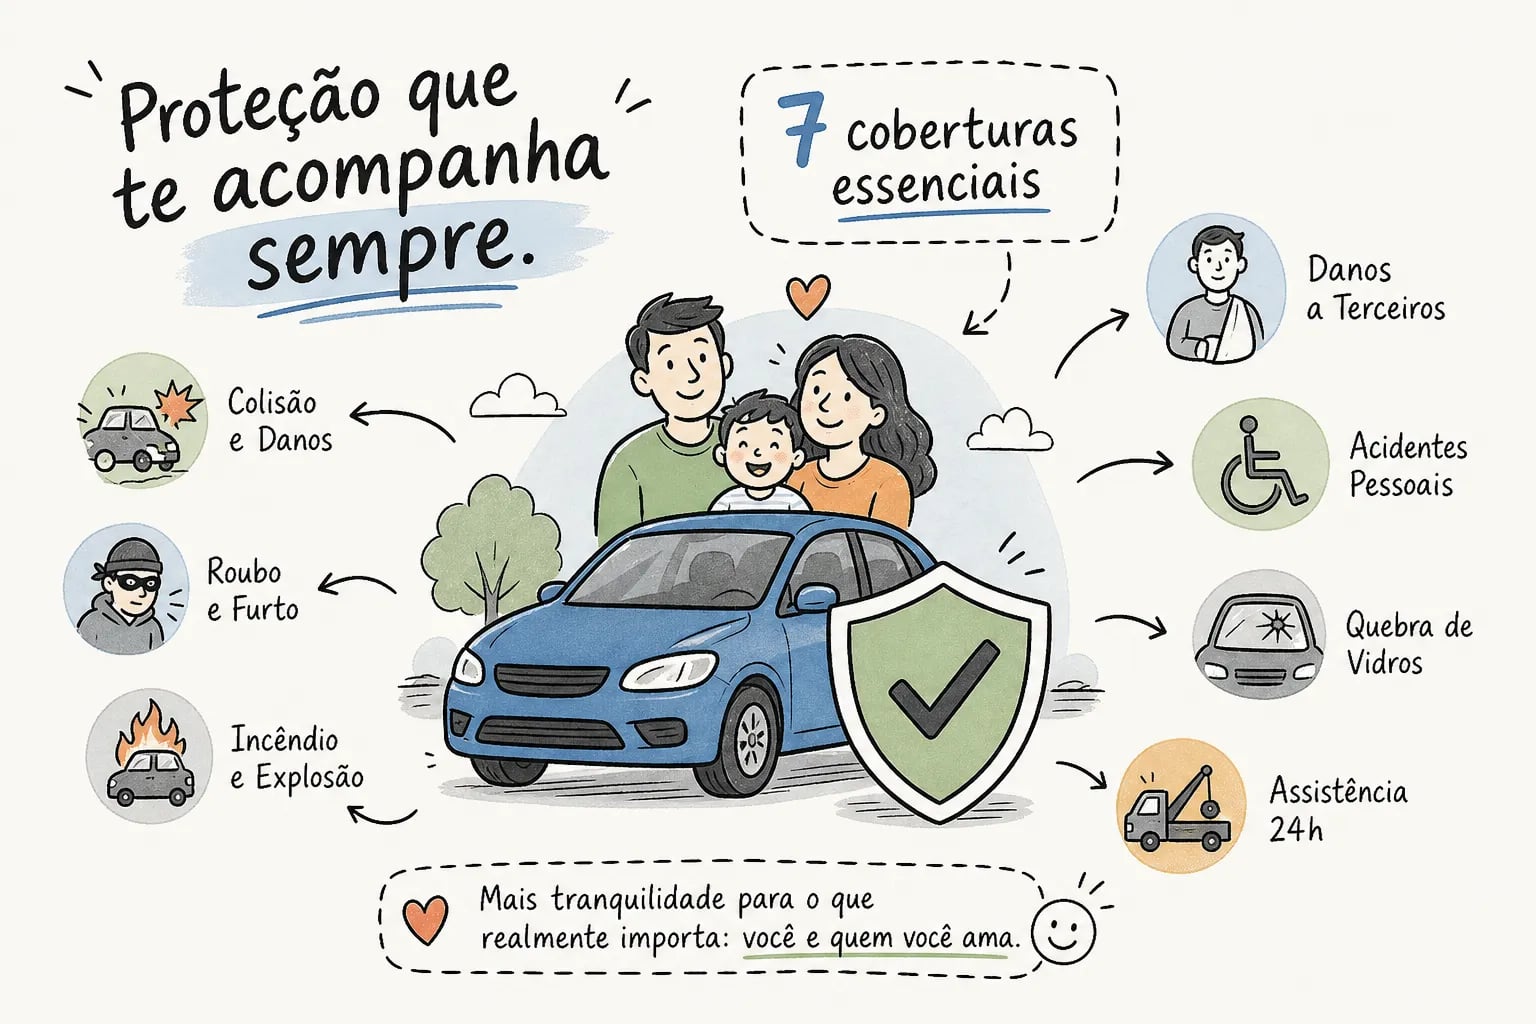
A cobertura compreensiva é a opção mais completa do mercado brasileiro. Ela reúne colisão, roubo, furto, incêndio, danos naturais e outras ocorrências em uma única apólice. Por isso, costuma ser a escolha preferida de quem quer proteção sem precisar montar combinações de coberturas avulsas.
Mas um ponto precisa ficar claro: “compreensiva” não é sinônimo de “irrestrita”. Cada evento coberto tem condições específicas dentro do contrato, e algumas situações são excluídas independentemente do plano escolhido. Ler as condições gerais continua sendo indispensável.
O que a cobertura compreensiva inclui de fato
Em geral, a cobertura compreensiva protege contra colisão, capotamento, tombamento, roubo, furto, incêndio, explosão, enchentes, alagamentos, granizo, vendaval, queda de árvore e raios. Para tornar isso concreto: se você bate o carro sozinho numa curva, a compreensiva cobre o conserto. Se o veículo é arrastado por uma enxurrada em período de chuvas intensas, também está coberto. Vale lembrar que a cobertura por incêndio, inclusive o decorrente de pane elétrica, depende das condições gerais de cada apólice, confirme esse detalhe com a seguradora antes de assinar.
Essa amplitude justifica o custo maior em relação a apólices mais básicas. Você está pagando por uma rede de proteção que funciona em cenários que muitas vezes não entram no radar na hora de contratar.
Quando vale contratar a cobertura compreensiva
A compreensiva faz mais sentido para veículos novos ou seminovos de maior valor, para motoristas que usam o carro diariamente em centros urbanos e para regiões com alto índice de roubo ou eventos climáticos frequentes. Regiões com período chuvoso intenso, como é o caso de grande parte do Tocantins, tendem a apresentar maior risco de alagamentos e quedas de árvore, um fator que pode pesar na decisão de contratar essa modalidade.
Por outro lado, para quem tem um carro antigo com valor de mercado baixo, a compreensiva pode não ser a escolha mais racional. O prêmio anual pode representar uma parcela relevante do valor do veículo, tornando uma cobertura mais simples ou até o seguro de terceiros a opção mais equilibrada financeiramente.
Compreensiva x cobertura básica: o que muda no custo e na proteção
A cobertura básica costuma ser bem mais barata, mas deixa o segurado exposto a riscos que podem gerar contas altas. Se você bate o carro sem outro veículo envolvido, uma apólice só de roubo não paga nada pelo seu conserto. Se o granizo amassa a lataria inteira, uma apólice básica sem cobertura para fenômenos naturais também não resolve. A diferença no prêmio entre uma apólice básica e uma compreensiva é real, mas o custo de um sinistro sem cobertura adequada costuma ser muito maior.
Cobertura contra terceiros: quando o dano é no veículo do outro
A cobertura de responsabilidade civil facultativa de veículos, conhecida como RCF-V ou simplesmente “cobertura de terceiros”, protege o segurado quando ele causa danos a outra pessoa ou bem. Ela não conserta o seu carro: ela paga o prejuízo que você gerou a terceiros. Essa distinção é fundamental para não criar expectativas erradas.
Motoristas que acham que ter “seguro” significa estar protegido em qualquer acidente precisam entender que, sem a cobertura do próprio veículo, o seguro de terceiros só cobre o lado oposto da colisão. O seu carro continua sendo problema seu.
Danos materiais, corporais e morais: o que entra em cada modalidade
A cobertura de terceiros se divide em três frentes. Danos materiais cobrem o conserto de outro veículo, muro derrubado, poste amassado, fachada danificada, qualquer bem de terceiro atingido no acidente. Danos corporais cobrem despesas médicas, hospitalização e invalidez de vítimas. Danos morais aparecem em algumas apólices como cobertura adicional e se aplicam quando há sofrimento ou abalo psicológico comprovado decorrente do acidente.
Os limites de cada frente variam entre apólices e seguradoras, e vale prestar atenção nisso na hora de comparar propostas. Uma apólice com cobertura de terceiros de R$ 30.000 e outra com R$ 100.000 têm preços diferentes e proteções muito distintas em um acidente mais grave.
Por que contratar terceiros mesmo sem cobertura para o próprio carro
Para quem não tem orçamento para a cobertura compreensiva, contratar ao menos a RCF-V é uma proteção financeira importante. Um acidente que destrói o carro de outra pessoa, derruba um muro ou, pior, fere uma vítima pode gerar uma dívida enorme sem essa proteção. O custo da cobertura de terceiros costuma ser bem mais baixo que o da compreensiva, justamente porque não inclui o seu próprio veículo. É uma decisão de gestão de risco: você assume o risco do seu carro, mas se protege do custo financeiro de causar dano a outras pessoas.
Roubo e furto: como funciona a indenização nesses casos
Roubo é a subtração do veículo com violência ou ameaça; furto é a subtração sem confronto, quando o carro simplesmente desaparece. Nas apólices mais modernas, ambos costumam ser tratados pela mesma cláusula, mas vale confirmar isso ao revisar o contrato, especialmente em apólices mais antigas ou produtos de nicho.
Quando o veículo é roubado ou furtado e não é recuperado, a seguradora paga a indenização por perda total. O processo começa com o boletim de ocorrência, comunicação à seguradora dentro do prazo previsto em contrato e documentação do veículo. A investigação da seguradora tem prazo definido para ser concluída.
Como a seguradora calcula o valor pago em caso de perda total
A referência padrão no mercado brasileiro é a Tabela FIPE. A indenização é calculada aplicando-se o percentual negociado na apólice sobre o valor da FIPE vigente no mês do sinistro. Esse percentual pode ser 80%, 90%, 100%, 110% da FIPE ou outros valores, dependendo do produto contratado. Quanto maior o percentual, mais você recebe, e o prêmio, em geral, também é mais alto.
Um detalhe que passa despercebido: para veículos mais antigos, o valor de mercado real pode ser diferente do valor na Tabela FIPE, para cima ou para baixo. Verificar esse dado antes de contratar ajuda a evitar surpresas na hora da indenização.
O que acontece quando o carro é recuperado após o roubo
Se o veículo é localizado antes de a seguradora pagar a indenização, o segurado tem opções: pode optar pelo conserto dos danos, se houver, e seguir com o veículo. Se for recuperado após o pagamento da indenização integral, a propriedade do bem passa para a seguradora. O fluxo exato depende das condições da apólice, mas essa é a lógica geral do mercado. Por isso é importante comunicar qualquer atualização sobre o veículo à seguradora durante o processo.
Danos naturais, incêndio e colisão: coberturas que muita gente subestima
Muitos motoristas assumem que o único risco real é bater em outro carro. Aí vem o granizo no fim de tarde, a enchente na via de retorno para casa, o incêndio por pane elétrica, e o seguro não cobre porque a proteção para fenômenos naturais não estava na apólice. Esses eventos são mais comuns do que parecem, sobretudo em regiões com períodos chuvosos intensos. No Tocantins, essa é uma variável que merece atenção na hora de escolher as coberturas do seu seguro de carro.
Granizo, enchente e vendaval: o que entra e o que não entra na apólice
A maioria das apólices compreensivas cobre enchente, alagamento, granizo, vendaval, queda de árvore e raios. Há situações, porém, em que o seguro pode não cobrir mesmo com essa proteção contratada. Algumas apólices preveem exclusão por negligência comprovada, como, por exemplo, deixar o veículo em área sabidamente alagável durante períodos de risco. O detalhamento da situação importa bastante na hora de acionar o seguro, por isso descreva o evento com precisão e consulte as condições gerais da sua apólice.
Colisão e capotamento: quando a franquia entra em cena
Em casos de danos parciais por colisão, o segurado paga a franquia e a seguradora cobre o restante do conserto. A lógica é direta: se o reparo de uma batida custa R$ 5.000 e a franquia é de R$ 1.500, você paga R$ 1.500 e a seguradora paga R$ 3.500. Na perda total, a franquia geralmente não se aplica: a indenização é integral conforme o percentual da FIPE previsto na apólice. O mesmo vale para roubo e furto sem recuperação.
Coberturas adicionais que podem (ou não) valer a pena para você
As coberturas extras são opcionais que ampliam a proteção ou adicionam conveniência, sempre com impacto no valor do prêmio. A lógica não é contratar tudo o que existe: é avaliar cada item com base no perfil de uso do veículo, na rotina e no orçamento disponível. Alguns adicionais fazem diferença real no dia a dia; outros são pouco acionados e encarecem o seguro sem retorno proporcional.
Assistência 24 horas e carro reserva: conveniência com custo
A assistência 24 horas cobre guincho, socorro mecânico, pane seca, troca de pneu e chaveiro. Versões mais completas incluem motorista substituto. Para quem depende do carro no dia a dia, esse serviço tem valor prático claro: uma pane na estrada ou na madrugada é resolvida com uma ligação. O carro reserva é outra opção útil para quem não pode ficar sem veículo enquanto o próprio está na oficina, mas o prazo de disponibilidade e as condições variam bastante entre seguradoras.
Ambas as coberturas impactam o valor do prêmio. O alcance do guincho em quilômetros, o prazo do carro reserva e a abrangência dos serviços também variam. Vale comparar esses detalhes, não apenas o preço final.
Proteção de vidros, rastreador e seguro de acidentes pessoais de passageiros
A cobertura de vidros protege para-brisa, vidros laterais, traseiro e, em muitas apólices, retrovisores, faróis e lanternas. O custo é relativamente baixo e evita gastos frequentes com peças que se danificam com facilidade no trânsito urbano. O rastreador é o único adicional que, além de ampliar a proteção, pode gerar desconto no prêmio: ele reduz o risco de roubo para a seguradora, que repassa parte desse benefício ao segurado.
O seguro APP, de Acidentes Pessoais de Passageiros, protege os ocupantes do veículo em caso de acidente, cobrindo morte e invalidez permanente. É uma cobertura que beneficia quem usa o carro para transportar outras pessoas regularmente, como familiares, colegas de trabalho ou clientes. Para profissionais que circulam com frequência para visitas e reuniões, o APP complementa bem a apólice principal.
Franquia do seguro: o impacto direto no seu bolso e no prêmio
A franquia é o valor que o segurado paga em caso de sinistro com perda parcial antes de a seguradora cobrir o restante. Ela é cobrada por ocorrência, não é uma taxa anual. Em situações de perda total, roubo ou furto, a franquia geralmente não se aplica: a indenização é paga de forma integral conforme as condições da apólice.
Franquia alta ou baixa: o que muda na prática
A relação é inversa: franquia maior reduz o prêmio anual; franquia menor aumenta o prêmio. Para motoristas com histórico limpo que raramente acionam o seguro, uma franquia mais alta pode ser vantajosa porque resulta em economia acumulada ao longo dos anos. Para quem usa o carro em situações de maior risco ou prefere desembolsar menos em caso de sinistro, uma franquia menor faz mais sentido, mesmo que o prêmio anual seja mais elevado.
Um exemplo deixa isso claro. Dois motoristas contratam o mesmo seguro: um escolhe franquia de R$ 800 e paga prêmio anual de R$ 4.200; o outro escolhe franquia de R$ 2.500 e paga prêmio de R$ 3.000. Se nenhum dos dois acionar o seguro em dois anos, o segundo economizou R$ 2.400 no prêmio. Se ambos acionarem uma vez, o segundo pagará R$ 1.700 a mais na franquia, o que praticamente anula a economia acumulada. O cálculo depende diretamente da frequência esperada de uso.
Quando acionar o seguro vale a pena e quando não vale
Antes de acionar, faça a conta: se o custo do reparo é próximo ou inferior ao valor da franquia, em geral não compensa abrir o sinistro. Você pagaria a franquia e o conserto sairia praticamente do seu bolso de qualquer forma, sem benefício real. Além disso, acionamentos frequentes podem influenciar sua classificação de risco na renovação e elevar o valor do prêmio no ano seguinte. Para pequenos danos, avaliar o custo-benefício antes de acionar é sempre a decisão mais prudente.
O que o seguro não cobre: exclusões que geram surpresas na hora do sinistro
A maioria das frustrações com seguro de carro acontece por desconhecimento das exclusões. Ler as condições gerais antes de assinar é tão importante quanto comparar preços. Algumas exclusões são padrão em praticamente todas as seguradoras; outras variam entre produtos e contratos. Conhecer esses limites é o que separa quem usa o seguro bem de quem descobre os problemas na pior hora.
Uso comercial, álcool, modificações e competição: os quatro grandes blocos de exclusão
Quatro situações concentram boa parte das negativas de sinistro no mercado brasileiro:
- Uso comercial não declarado: se você usa o carro para entregas pagas, transporte remunerado de passageiros ou qualquer atividade comercial sem ter informado isso na contratação, a apólice pode não cobrir sinistros ocorridos nessas situações. Quem usa o carro para aplicativos de entrega ou transporte precisa verificar esse ponto com atenção.
- Condução sob efeito de álcool ou drogas: se o acidente ocorre nessa condição, a seguradora pode negar a indenização. Esse é um dos blocos de exclusão mais sólidos do mercado e está presente na grande maioria das apólices.
- Modificações não informadas: alterações relevantes no veículo que não foram comunicadas à seguradora podem ser usadas como justificativa para negar a indenização em caso de sinistro. Isso inclui desde modificações no motor até instalação de equipamentos que alteram o perfil de risco do carro.
- Participação em corridas ou rachas: acidentes ocorridos durante competições, provas de velocidade ou rachas clandestinos costumam estar excluídos da cobertura padrão na grande maioria das apólices, verifique as condições gerais do seu contrato para confirmar.
Outras exclusões que aparecem com frequência e passam despercebidas
Além dos quatro blocos principais, algumas exclusões menos óbvias também geram surpresas. Dirigir com CNH vencida, suspensa ou em categoria incompatível com o veículo é motivo de negativa frequente. Danos intencionais, excesso de carga e uso em vias não autorizadas também aparecem nas condições gerais da maioria das apólices. Cada uma dessas situações representa uma conduta que agrava o risco de forma não prevista na contratação, e as seguradoras têm base contratual para negar a indenização quando isso é comprovado.
Como escolher a cobertura certa para o seu perfil e orçamento
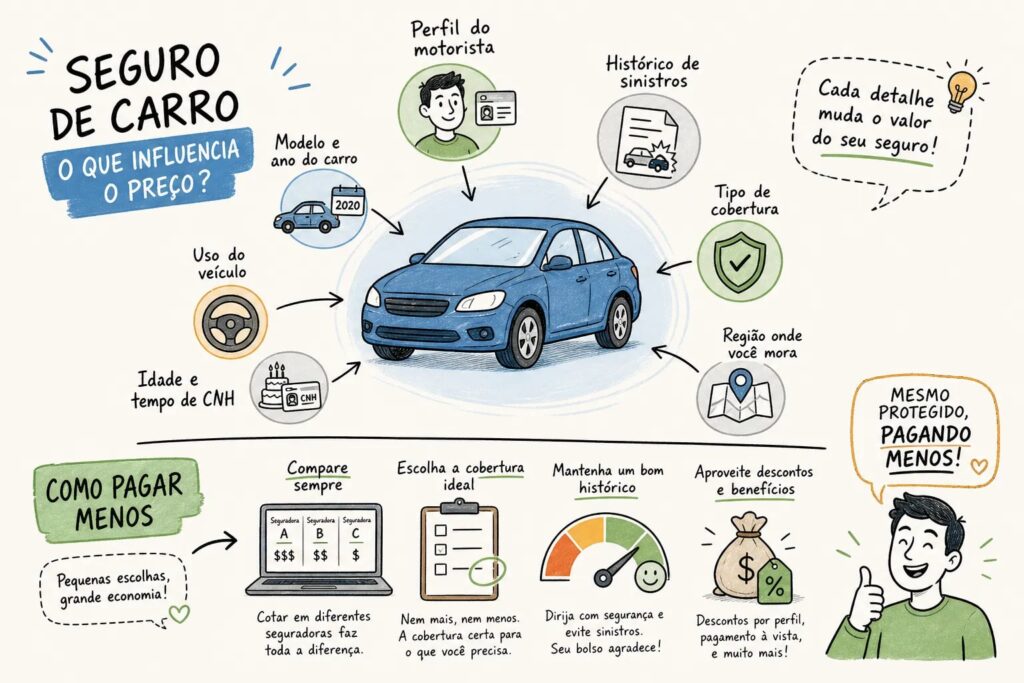
A escolha da cobertura ideal considera aspectos como valor de mercado do veículo, frequência de uso, região onde o carro fica guardado, perfil do motorista principal e orçamento disponível. Não existe combinação universal: o que funciona bem para um motorista pode ser excessivo ou insuficiente para outro. A decisão precisa partir desses pontos antes de qualquer comparação de preço.
Perfis comuns e as coberturas que fazem mais sentido para cada um
Para o motorista urbano com carro novo ou seminovo de valor significativo, a cobertura compreensiva com assistência 24 horas e proteção de vidros costuma ser a combinação mais equilibrada. O uso diário em trânsito intenso e o valor do veículo justificam a amplitude da proteção. Para o aposentado com carro simples de segunda mão que usa o veículo esporadicamente, uma apólice com cobertura de terceiros bem dimensionada e, talvez, proteção contra roubo e furto pode ser suficiente e muito mais econômica.
O MEI ou pequeno empreendedor que usa o carro para trabalho merece atenção especial: é fundamental declarar o uso correto na apólice para não incorrer na exclusão de uso comercial não declarado. Dependendo do tipo de atividade, a cobertura compreensiva com declaração de uso comercial é a escolha mais segura, mesmo que o prêmio seja um pouco mais alto.
Principais tipos de cobertura de seguro de carro: por que comparar só o preço sai caro
Comparar apenas o valor do prêmio sem entender o que cada proposta inclui é uma das armadilhas mais comuns na contratação de seguro automotivo. Uma apólice mais barata pode ter franquia maior, cobertura de terceiros com limite mais baixo, sem proteção para fenômenos naturais, ou com assistência 24 horas com raio de guincho restrito. Na hora do sinistro, a diferença entre essas propostas pode representar um prejuízo considerável.
Para quem está em Palmas ou no Tocantins e quer comparar opções com orientação personalizada, a Corretora de Seguros em Palmas TO oferece acesso a propostas de diferentes seguradoras, com análise do perfil do cliente e explicação clara de cada cláusula, sem precisar interpretar o contrato sozinho. Muitos clientes valorizam esse tipo de acompanhamento presencial, especialmente em casos mais complexos ou na hora de acionar um sinistro.
Entender para proteger: o resumo que fica
Ao longo deste artigo, você viu as principais proteções disponíveis no mercado de seguro automotivo brasileiro: a cobertura compreensiva e sua amplitude, a responsabilidade civil a terceiros e sua importância mesmo para quem não cobre o próprio veículo, o funcionamento da indenização por roubo e furto com base na Tabela FIPE, as coberturas para danos naturais e colisão, os adicionais de assistência e proteção, o impacto da franquia no prêmio e as exclusões que mais surpreendem quem nunca leu as condições gerais da apólice.
Agora que você sabe quais os principais tipos de cobertura de seguro de carro, o próximo passo é escolher a combinação certa para o seu perfil, e isso fica muito mais simples com orientação especializada. Se quiser comparar opções sem precisar decifrar contratos sozinho, nossa equipe em Palmas está à disposição. Entre em contato e descubra qual cobertura faz mais sentido para a sua realidade.