
Palmas tem registrado a abertura contínua de novos estabelecimentos no Plano Diretor, no Aureny, no Taquaralto e em diversas quadras comerciais espalhadas pela capital tocantinense. Essa expansão é positiva, mas esconde um problema que só aparece no pior momento: muitos comerciantes descobrem que a apólice não cobre o dano depois que o sinistro já aconteceu. Se você está buscando seguro comercial em Palmas, este guia foi feito para você.
Um incêndio no fundo da loja, um raio que queimou o sistema elétrico inteiro, um furto no fim de semana: situações que qualquer comerciante palmense pode enfrentar. O que separa quem consegue se reerguer de quem fecha as portas não é sorte, é a qualidade da proteção contratada antes do evento. Nossa equipe atende comerciantes nessa situação com frequência, e a perspectiva prática deste artigo vem diretamente desse trabalho de campo.
Aqui você vai encontrar as coberturas essenciais para o seu tipo de negócio, estimativas de preço por porte de estabelecimento, os documentos necessários, como funciona o acionamento do seguro e os critérios para escolher um corretor de seguros em Palmas de confiança. Sem enrolação, sem promessa vazia.
O que é o seguro comercial e como ele funciona na prática
O seguro comercial, tecnicamente chamado de seguro multirrisco empresarial, é uma apólice que reúne diversas coberturas em um único contrato para proteger o patrimônio, o estoque e a operação do negócio. Em vez de contratar proteções separadas para incêndio, roubo e responsabilidade civil, você contrata um produto único que combina os módulos de cobertura conforme o perfil do seu estabelecimento.
Um ponto que gera confusão frequente: tanto o proprietário do imóvel quanto o locatário podem, e geralmente devem, contratar um seguro comercial. O proprietário protege a estrutura física; o inquilino protege o conteúdo interno, como equipamentos, estoque e mobiliário. Em muitos casos, o contrato de locação comercial exige essa proteção do locatário de forma expressa.
O que uma apólice comercial protege de verdade
A apólice cobre o patrimônio físico do imóvel, instalações, equipamentos fixos e benfeitorias, o conteúdo interno, como mercadorias, estoque, mobiliário e equipamentos portáteis, e a responsabilidade civil perante terceiros que causem danos a clientes, fornecedores ou prestadores de serviço dentro do estabelecimento.
Essa combinação de coberturas pode ser ajustada conforme o porte e o segmento do negócio. Uma pequena loja de roupas tem um perfil de risco diferente de uma farmácia com câmara fria ou de um restaurante com cozinha industrial. A apólice empresarial em Palmas precisa refletir essa diferença.
Seguro comercial versus seguro residencial: onde mora a diferença
Usar um seguro residencial para cobrir um ponto comercial é um erro que gera negativa de sinistro na hora em que você mais precisa. A atividade econômica em um imóvel muda completamente o perfil de risco, e as seguradoras avaliam isso antes de indenizar. Se a apólice foi emitida como residencial e o endereço funciona como comércio, a seguradora tem base contratual para recusar o pagamento, e esse é um dos erros mais comuns entre quem contrata sem orientação. O preço parece menor, mas a cobertura é inválida para o uso real do imóvel. Um corretor de seguros em Palmas identifica esse risco antes da emissão da apólice.
Coberturas de seguro comercial em Palmas: o que todo estabelecimento precisa ter
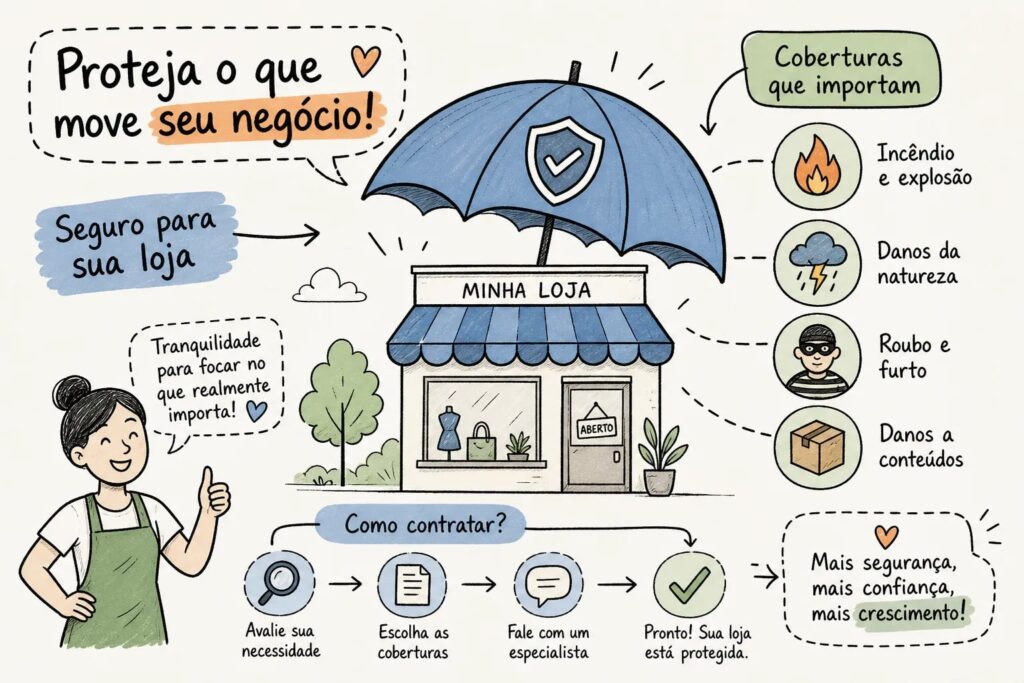
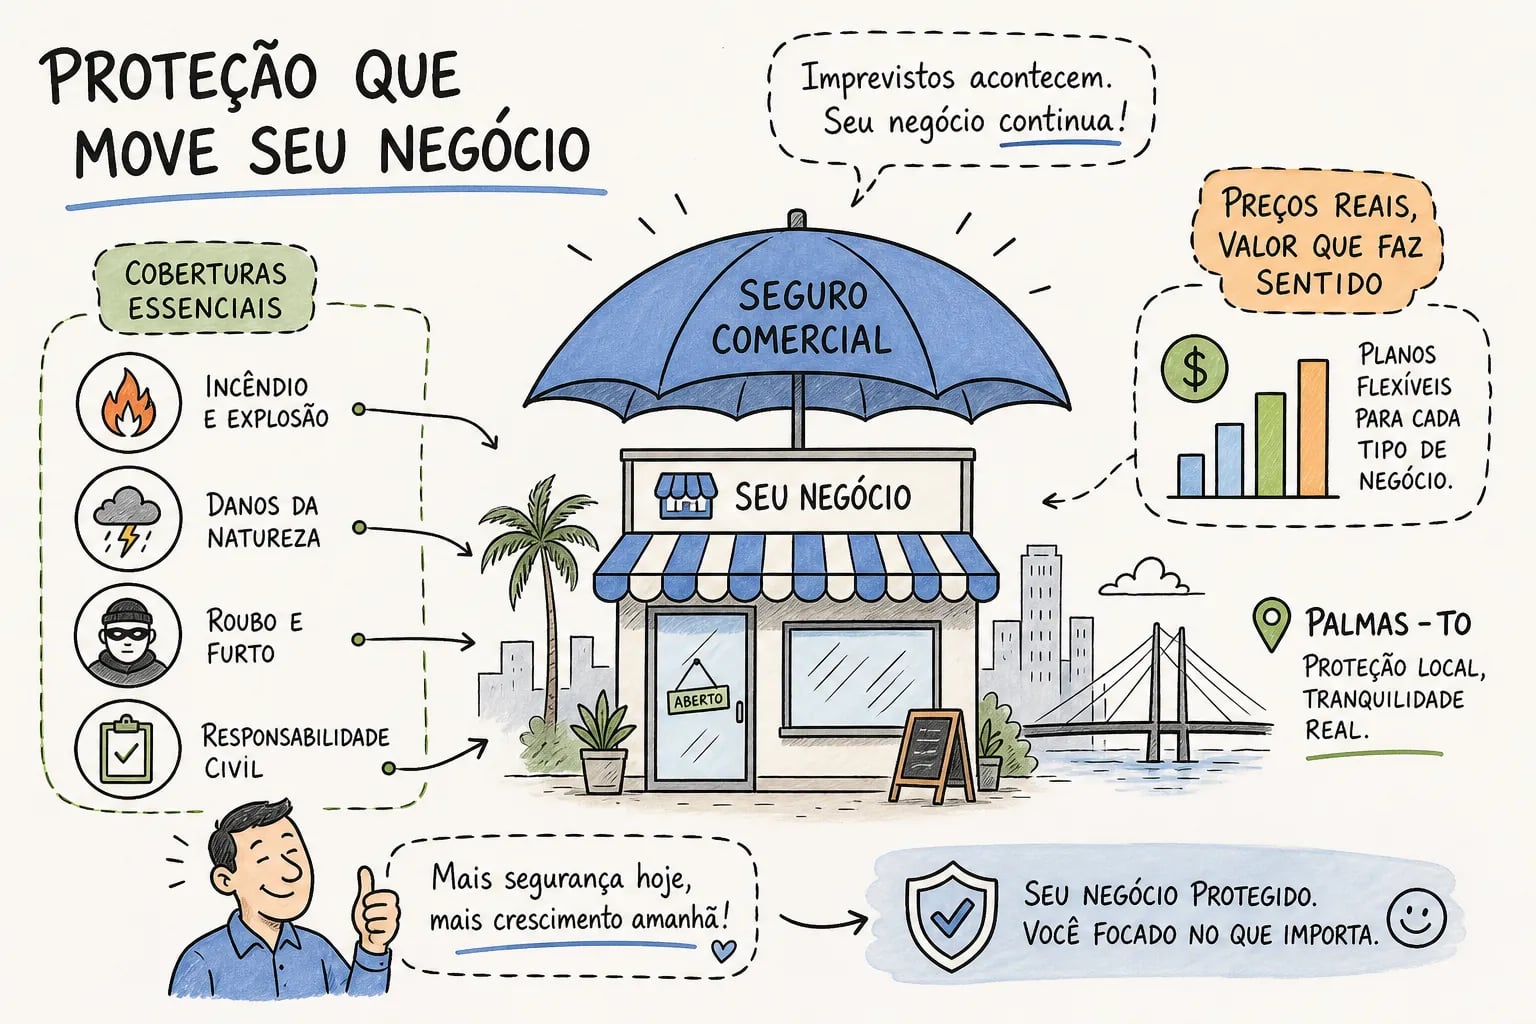
Há um núcleo de coberturas que todo estabelecimento comercial em Palmas deveria ter, independentemente do segmento. A partir desse núcleo, você adiciona módulos específicos conforme o tipo de negócio. Entender cada cobertura evita que você pague por proteções desnecessárias e, ao mesmo tempo, não fique sem as que realmente importam.
Incêndio, raio, explosão e danos elétricos
Essa combinação forma a base de qualquer apólice comercial. Incêndio, raio e explosão são a cobertura fundamental sem a qual as demais não podem ser contratadas de forma isolada. Nos estabelecimentos de Palmas, os danos elétricos merecem atenção especial: o calor intenso do cerrado sobrecarrega sistemas de refrigeração, computadores e equipamentos de PDV. Oscilações e interrupções no fornecimento de energia são uma realidade operacional na cidade, conforme registros de reclamações na ANEEL referentes à região norte do país.
Câmeras de segurança, sistemas de ar-condicionado, freezers e equipamentos de automação comercial estão entre os bens mais vulneráveis a surtos e quedas de tensão. Sem a cobertura de danos elétricos, esses equipamentos ficam desprotegidos mesmo que você tenha um seguro em vigor. Certifique-se de que essa cobertura está discriminada na sua apólice.
Roubo, furto qualificado e vandalismo
A distinção entre furto simples e furto qualificado tem impacto direto nas condições contratuais. O furto qualificado, praticado com arrombamento ou mediante emprego de chave falsa, costuma estar coberto; o furto simples, praticado sem violência ou habilidade especial, nem sempre está incluído na mesma cobertura. Essa diferença técnica passa despercebida em muitos contratos.
Para lojas de rua com estoque visível, estabelecimentos com caixa em espécie, farmácias e lojas de eletrônicos, essa cobertura é indispensável. O vandalismo também deve ser verificado, especialmente para fachadas, vitrines e letreiros expostos à rua.
Responsabilidade civil, quebra de vidros e lucros cessantes
A cobertura de responsabilidade civil protege o comerciante contra danos causados a clientes ou fornecedores dentro do estabelecimento. Uma queda em piso molhado, um equipamento que cai sobre um cliente, um produto que causa dano a terceiro: todas essas situações podem gerar processo e prejuízo financeiro relevante para o proprietário do negócio.
A cobertura de quebra de vidros e vitrines tem relevância prática para lojas com fachada exposta, especialmente em áreas de maior circulação.
Já os lucros cessantes são o que garante que seu negócio sobreviva financeiramente enquanto está paralisado após um sinistro. Se um incêndio fecha sua loja por 30 dias, as despesas fixas continuam: aluguel, salários, encargos. Essa cobertura é o que sustenta o caixa enquanto a operação não volta ao normal.
Coberturas específicas por tipo de negócio
Além do núcleo básico, cada segmento tem coberturas que fazem diferença real. Restaurantes, padarias e farmácias precisam de proteção para deterioração de estoque refrigerado, especialmente quando a falha é causada por problema elétrico ou dano ao equipamento de frio. Clínicas e consultórios se beneficiam de cobertura para equipamentos portáteis de maior valor. Proprietários de imóveis comerciais alugados precisam verificar a cobertura de perda de aluguel, que garante a renda mesmo quando o imóvel fica temporariamente inabitável após um sinistro.
Riscos do mercado tocantinense que a apólice precisa contemplar
Palmas tem um perfil climático e urbano que torna certos riscos mais relevantes do que a média nacional. Uma plataforma digital que aplica um formulário padrão não vai capturar essas especificidades. Um corretor de seguros em Palmas que conhece a praça local, sim.
Clima, equipamentos e mercadorias perecíveis
O calor intenso do cerrado tocantinense não é apenas desconforto: ele afeta diretamente a vida útil de equipamentos elétricos e a conservação de mercadorias sensíveis à temperatura. Sistemas de refrigeração trabalham no limite nos meses mais quentes, e uma falha de compressor em pleno verão pode resultar em prejuízo total do estoque refrigerado em poucas horas.
Para comércios que dependem de câmaras frias, freezers ou geladeiras expositoras, a cobertura de falha de refrigeração e deterioração de mercadorias não é opcional: é fundamental. Essa proteção precisa estar explícita na apólice, com o capital segurado compatível com o valor do estoque perecível que você mantém.
Tempestades, vendavais e danos à estrutura
O período chuvoso no Tocantins, concentrado entre outubro e março, traz tempestades que causam danos reais a telhados, fachadas, letreiros, calhas e vitrines. Conforme dados da Defesa Civil e registros do INMET para a região, vendavais e granizo são eventos recorrentes no cerrado tocantinense e podem interromper a operação comercial por dias.
A cobertura para esses eventos precisa estar clara na apólice. Mais importante ainda: o capital segurado precisa refletir o custo real de reposição da estrutura e dos equipamentos expostos, não apenas um valor estimado na hora da contratação.
Quanto custa o seguro comercial em Palmas: estimativas por porte em 2026
Os valores abaixo são estimativas baseadas em faixas de mercado para seguro empresarial multirrisco, aplicáveis ao perfil do comércio em Palmas. O preço final da sua apólice depende do CEP, da atividade, do valor do estoque, das coberturas escolhidas e de outros fatores que a seguradora avalia individualmente. Use essas faixas como referência inicial, não como orçamento fechado.
Faixas de preço por porte de negócio
- Loja pequena: aproximadamente R$ 150 a R$ 250 por mês. Exemplos: barbearia, loja de roupas de até 80 m², lanchonete simples no Plano Diretor Sul.
- Loja média: aproximadamente R$ 250 a R$ 450 por mês. Exemplos: restaurante com salão para 40 pessoas, farmácia de bairro, loja de materiais de construção de pequeno porte.
- Loja grande ou operação com estoque elevado: de R$ 600 a R$ 3.000 por mês. Exemplos: supermercado, distribuidora, loja de eletrônicos com estoque de alto valor, clínica com equipamentos de imagem.
Esses valores partem de coberturas básicas e aumentam conforme você adiciona módulos opcionais. Uma loja de roupas pequena no Plano Diretor Sul pode pagar em torno de R$ 180 por mês com cobertura de incêndio, danos elétricos e roubo. Um restaurante médio com câmara fria e cobertura de lucros cessantes pode chegar a R$ 400 por mês. A cotação de seguro comercial em Palmas é o único jeito de obter um número preciso para o seu perfil.
O que faz o preço subir ou descer na sua cotação
A seguradora avalia uma série de fatores para calcular o prêmio. A atividade econômica, definida pelo CNAE, é um dos principais, porque indica o nível de risco da operação. O valor do estoque e dos bens segurados define o capital segurado, que impacta diretamente o prêmio. A área do imóvel, o tipo de construção, a localização e o histórico de sinistros também entram no cálculo.
Medidas de segurança reduzem o prêmio de forma concreta: câmeras de CFTV, alarme monitorado, extintores em dia e segurança patrimonial são fatores que a seguradora reconhece no preço. Comparar cotações sem verificar se as coberturas e os capitais segurados são equivalentes é um erro frequente: você acaba escolhendo o preço mais baixo sem perceber que o produto é inferior. O valor do prêmio só faz sentido quando comparado lado a lado com o que cada apólice realmente cobre.
Documentos e informações para contratar sem atraso
Reunir a documentação antes de entrar em contato com a corretora acelera o processo de cotação e evita que a emissão da apólice fique parada por pendências simples. Ter esses dados organizados também garante que o capital segurado seja declarado corretamente, o que faz diferença direta na indenização em caso de sinistro.
Documentos da empresa e do representante legal
- CNPJ da empresa ou registro MEI
- Contrato social ou declaração de MEI
- RG e CPF do representante legal
- Inscrição municipal ou estadual
- Comprovante de endereço do imóvel segurado
- Descrição da atividade comercial
Informações sobre o imóvel e o conteúdo a segurar
O formulário de avaliação de risco vai perguntar sobre a área total do estabelecimento, o tipo de construção (alvenaria com laje é o perfil mais favorável), as medidas de segurança existentes e o valor estimado do estoque e dos equipamentos. O faturamento mensal também pode ser solicitado, especialmente se você quiser contratar a cobertura de lucros cessantes.
Tenha esses números em mãos antes da cotação. Subestimar o valor do estoque ou dos equipamentos para pagar um prêmio menor é um erro recorrente entre comerciantes que contratam sem orientação, e é exatamente o que resulta em indenização insuficiente quando o sinistro acontece.
O que acontece quando você precisa acionar o seguro
O medo de acionar o seguro por não entender o processo é comum entre comerciantes. Na prática, o fluxo é mais direto do que parece, mas exige atenção a prazos e documentação. Erros nessa etapa custam indenização.
Passo a passo do acionamento do sinistro empresarial
O primeiro passo é comunicar o sinistro à seguradora ou à corretora imediatamente após o evento. Atrasar essa comunicação pode ser usado como justificativa para reduzir ou negar a indenização. Reúna provas do dano: fotografe tudo antes de qualquer limpeza ou remoção, registre boletim de ocorrência se o evento envolver roubo, furto ou vandalismo, e solicite laudo técnico quando houver dano elétrico ou estrutural.
Depois de comunicar o sinistro e apresentar a documentação, a seguradora realiza vistoria por perito ou regulador para apurar os danos e verificar se o evento está coberto pela apólice. Após a análise, a seguradora calcula a indenização e aplica a franquia contratada. Se o dano total for de R$ 5.000 e a franquia for R$ 2.000, a seguradora cobre os R$ 3.000 restantes. De acordo com as normas de mercado orientadas pela SUSEP, a liquidação do sinistro deve ocorrer em até 30 dias após a entrega completa da documentação.
Por que a corretora local faz diferença nesse momento
Ter um corretor presencial em Palmas acompanhando o seu sinistro pode reduzir significativamente o tempo de resolução. Um corretor que conhece o processo e tem relacionamento com as seguradoras sabe exatamente quais documentos reunir, como organizar o aviso de sinistro e como acompanhar o prazo legal de resposta.
Comerciantes que acionam o seguro diretamente, sem suporte de um corretor, podem perder indenização por falha documental ou por não compreender o que a seguradora está solicitando. Esse suporte pós-venda é um dos principais diferenciais de uma corretora local em relação a uma plataforma digital.
Por que contratar com uma corretora presencial em Palmas faz diferença
Contratar um seguro para comércio em Palmas por uma plataforma digital é simples e rápido. O problema é que simplicidade e rapidez não são o que você precisa quando está tomando uma decisão que vai proteger anos de trabalho e investimento. O que você precisa é de orientação qualificada antes de assinar qualquer coisa.
O que uma corretora local entrega que plataforma digital não entrega
Uma corretora presencial em Palmas faz análise personalizada do risco do seu negócio específico, não de um perfil genérico gerado por formulário. Ela conhece o bairro onde seu estabelecimento fica, o tipo de comércio que você opera, os riscos locais mais relevantes e as seguradoras com melhor histórico de atendimento na região.
Trabalhamos exatamente nesse modelo: consultoria antes de assinar, não apenas depois que o problema acontece. Isso inclui orientação sobre cláusulas de exclusão que passam despercebidas, verificação do capital segurado declarado e acompanhamento do sinistro do início ao fim. Quando você tem um corretor local do seu lado, não está sozinho no processo.
Como a consultoria presencial evita armadilhas contratuais
As negativas de sinistro no seguro empresarial costumam se concentrar em algumas situações recorrentes: exclusões mal compreendidas, capital segurado subestimado e coberturas inadequadas ao perfil do negócio. Um comerciante que contrata sem orientação frequentemente incorre em pelo menos um desses problemas, quase sempre ao tentar reduzir o prêmio sem entender o custo real dessa economia.
Exclusões mal compreendidas são as mais perigosas, porque o comerciante acredita estar protegido para um risco que, na leitura das condições gerais, está explicitamente excluído da apólice. Um corretor experiente lê esse contrato por você, aponta os pontos críticos e recomenda ajustes antes da emissão. Isso é o que diferencia contratar com orientação de contratar no escuro.
Como comparar cotações e escolher o corretor certo em Palmas
O mercado de seguros em Palmas tem opções, e isso é positivo. Mas ter opções não significa que qualquer escolha é equivalente. Critérios objetivos ajudam a separar uma boa corretora de uma que só aparece na hora da venda.
Critérios para avaliar uma corretora de seguros em Palmas
Verifique se a corretora trabalha com mais de uma seguradora. Uma corretora independente, com acesso a múltiplas carteiras, consegue comparar produtos de verdade e recomendar o mais adequado para o seu perfil, não o que tem maior comissão de uma seguradora específica. Presença física na cidade é outro ponto relevante: quando você precisa de suporte no sinistro, quer falar com alguém que conhece o seu caso e está acessível.
Pergunte diretamente se a corretora oferece suporte no sinistro ou apenas na venda. Questione se o consultor vai explicar o que está excluído da cobertura antes de você assinar. Um corretor que conhece o perfil do comércio local, os riscos específicos de Palmas e as condições reais de cada produto é muito mais valioso do que aquele que apenas envia uma proposta por e-mail.
Como comparar cotações sem comparar laranjas com maçãs
Peça sempre a proposta com discriminação detalhada de capitais segurados por cobertura, valor da franquia e condições de exclusão. Sem essa discriminação, você não está comparando produtos equivalentes: está comparando preços de apólices que podem ter diferenças enormes de proteção real.
Solicite ao menos duas ou três cotações com as mesmas informações de base. Use os mesmos dados de área, estoque, faturamento e coberturas em todas as cotações para garantir que a comparação é justa. E, antes de decidir pelo preço mais baixo, verifique se os capitais segurados são equivalentes: uma apólice R$ 50 mais barata que cobre metade do valor do seu estoque não é um bom negócio.
Proteger seu negócio é gestão, não gasto
O seguro comercial em Palmas não é uma despesa opcional para quando as coisas estiverem indo bem. É uma ferramenta de gestão de risco para quem construiu um negócio com esforço e não pode se dar ao luxo de começar do zero após um sinistro. A pergunta não é se você vai precisar do seguro algum dia: é se, quando precisar, a sua apólice vai cumprir o que promete.
O que separa uma apólice empresarial em Palmas que protege de verdade de uma que decepciona na hora do sinistro é, na prática, a soma de escolhas feitas antes da emissão: coberturas adequadas ao seu tipo de negócio, capital segurado compatível com a realidade do seu estoque e patrimônio, e um corretor presencial que conhece o mercado tocantinense e estará do seu lado quando você precisar acionar o seguro.
A Corretora de Seguros em Palmas TO oferece cotação de seguro comercial em Palmas para estabelecimentos de qualquer porte, com consultoria presencial e atendimento ágil. Entre em contato agora, apresente o perfil do seu negócio e receba uma análise real do que sua operação precisa para estar verdadeiramente protegida.