
Ao decidir entre seguro comercial ou residencial, o primeiro passo é entender que essa escolha não é de preferência nem de preço: é de correspondência entre o uso real do imóvel e o que a apólice está preparada para cobrir. Imagine um comerciante de Palmas com a loja funcionando nos fundos da própria casa. Ele contratou um seguro residencial anos atrás, pagou as parcelas em dia e ficou tranquilo achando que estava protegido. Então acontece um incêndio. A seguradora analisa o sinistro, verifica que o imóvel tem uso comercial e nega a indenização, tudo dentro do contrato que ele assinou e nunca leu com atenção.
Esse cenário se repete com MEIs, profissionais liberais e pequenos comerciantes que acreditam que qualquer seguro é melhor que nenhum. O problema é que a escolha da apólice errada pode ter o mesmo resultado prático que não ter seguro algum: zero de indenização quando você mais precisa. Dados e relatos de corretores indicam que a divergência entre uso declarado e uso real figura entre as principais causas de recusa de sinistros no Brasil, embora a SUSEP não publique esse recorte de forma consolidada, a lógica contratual é clara e uniforme no mercado.
A diferença entre seguro comercial ou residencial não está apenas no nome do produto. Está no risco que cada apólice assume, nas coberturas que ela oferece e, principalmente, no uso que você faz do imóvel. Em nossa corretora em Palmas, a primeira coisa que analisamos antes de recomendar qualquer apólice é exatamente essa correspondência. Ao terminar este artigo, você vai saber distinguir as duas modalidades, identificar qual se aplica ao seu caso e o que verificar antes de assinar qualquer proposta.
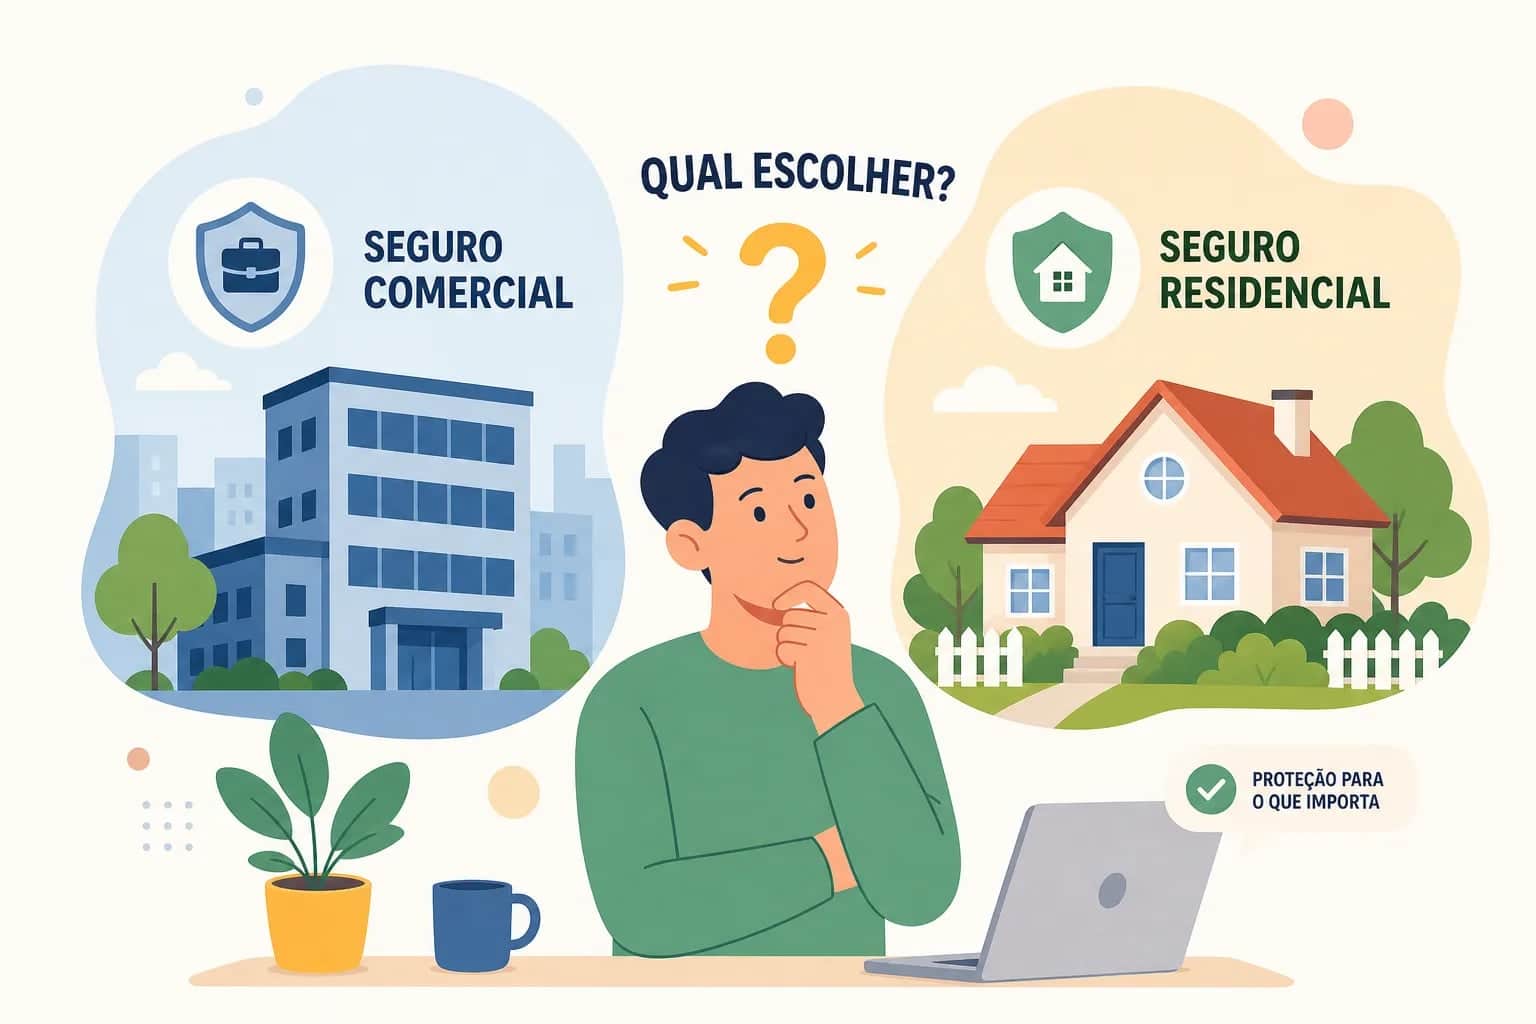
O que separa o seguro residencial do seguro empresarial
Os dois produtos partem de premissas completamente diferentes. O seguro residencial foi criado para proteger o lar: o imóvel como moradia, os móveis, os eletrodomésticos e o patrimônio doméstico da família. O seguro empresarial foi criado para proteger a atividade econômica, a operação do negócio e a responsabilidade que vem com ela. Um serve para quem mora; o outro, para quem opera.
Essa distinção não é apenas de nomenclatura. Ela define quais riscos a seguradora aceita assumir quando você assina a proposta. Um imóvel residencial e um imóvel comercial de tamanho igual podem ter perfis de risco completamente diferentes, dependendo do que acontece dentro deles todos os dias.
O que cada apólice está projetada para cobrir
O seguro residencial cobre o imóvel enquanto moradia e os bens do lar. Se um incêndio destrói a sala de estar, a geladeira e o guarda-roupa, a apólice residencial responde, ela foi desenhada para esse tipo de perda. O seguro empresarial vai bem além disso: cobre estoque, equipamentos, maquinário, a responsabilidade civil perante clientes e, dependendo do produto, a própria interrupção do negócio enquanto o estabelecimento não pode funcionar.
Um computador doméstico e um computador de trabalho podem ter o mesmo valor de mercado. Para a seguradora, porém, um faz parte do patrimônio familiar e o outro faz parte da operação de um negócio, e as condições de cada apólice tratam os dois de forma muito diferente.
A lógica do risco segurado
Do ponto de vista da seguradora, um imóvel residencial gera um perfil de risco específico: circulação restrita de pessoas, bens de uso doméstico, rotina previsível. O mesmo imóvel usado para atividade comercial gera outro perfil: trânsito de clientes desconhecidos, funcionários, estoque exposto, equipamentos de trabalho e maior probabilidade de sinistros tanto em frequência quanto em severidade.
Por isso, as condições contratuais e a precificação são distintas desde a concepção de cada produto. A seguradora precifica o risco que assumiu, e se o risco real for diferente do risco declarado, a cobertura não se aplica ao sinistro.
Seguro comercial ou residencial: quando cada apólice é adequada
Na superfície, os dois produtos parecem parecidos. Incêndio, queda de raio e explosão aparecem nas coberturas básicas dos dois tipos de apólice. Quem olha apenas para essa camada pode concluir que um substitui o outro. Mas é nas coberturas adicionais que a diferença real aparece, e é exatamente aí que o segurado sem orientação se perde.
O que está no residencial e não faz sentido no contexto empresarial
O seguro residencial tem coberturas pensadas para o cotidiano doméstico: responsabilidade civil familiar, despesas com aluguel temporário caso o imóvel fique inabitável, assistência doméstica com chaveiro, encanador e eletricista. Essas coberturas fazem todo o sentido para quem mora no imóvel. Para uma operação comercial, não resolvem nada relevante.
Isso não significa que o residencial seja um produto ruim. Ele é adequado para o que foi projetado. O problema é usá-lo em um contexto diferente do que ele foi pensado para atender.
O que só a apólice empresarial oferece
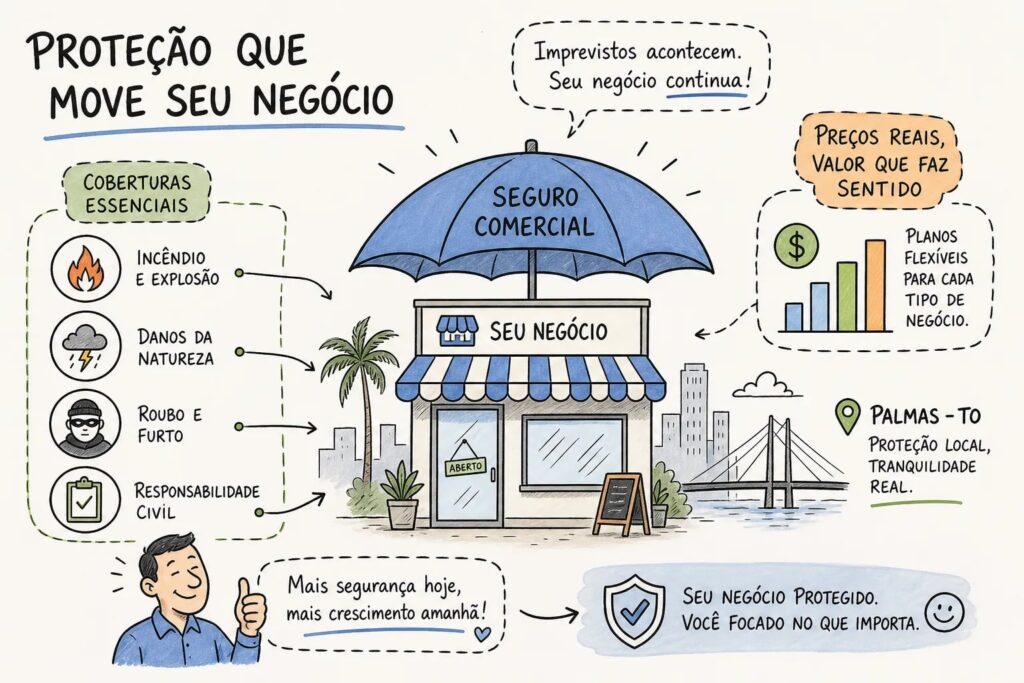
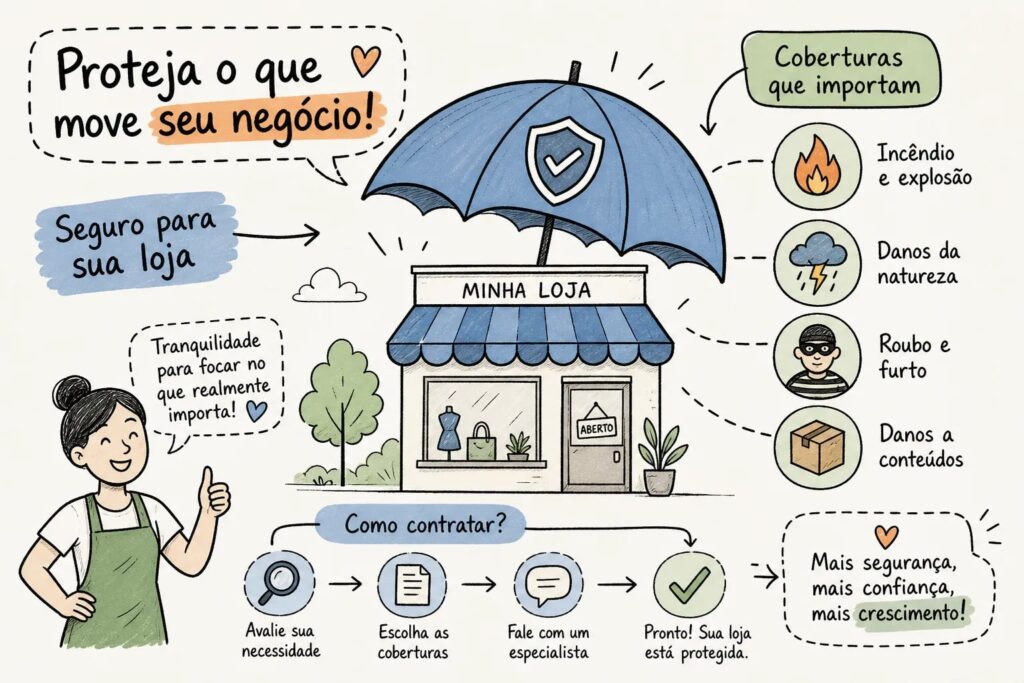
O seguro empresarial carrega coberturas que não existem em uma apólice residencial padrão. As principais são:
- Lucros cessantes e despesas fixas após um sinistro que paralise o negócio
- Cobertura de estoque, mercadorias e patrimônio comercial
- Equipamentos eletrônicos e industriais
- Responsabilidade civil do empregador e responsabilidade civil de operações
- Crimes praticados por funcionários, em alguns produtos
Nenhuma dessas coberturas existe em apólice residencial padrão. Para um comerciante, um MEI ou qualquer negócio com operação física, essas lacunas representam uma exposição financeira real. Vale lembrar que o seguro patrimonial empresarial, como é conhecido em parte do mercado, é o produto adequado para imóveis com uso misto ou exclusivamente comercial.
Por que a responsabilidade civil importa tanto para quem tem negócio
Pense em um cliente que escorrega no piso molhado do seu estabelecimento, ou em um produto que causa dano ao consumidor. Esses cenários geram responsabilidade civil para o dono do negócio. O seguro residencial tem responsabilidade civil familiar, que cobre acidentes no contexto doméstico, não o risco gerado por uma atividade comercial.
Essa lacuna pode resultar em um processo judicial custeado inteiramente do seu bolso. A cobertura de responsabilidade civil voltada para a operação comercial existe apenas no seguro empresarial, e é uma das principais razões pelas quais esse produto não pode ser substituído pelo residencial quando há atividade econômica envolvida.
Quando usar seguro residencial no negócio é um erro grave
Esta é a parte mais importante para quem já tem um seguro e não sabe ao certo se está protegido de verdade. A questão não é se você tem ou não tem apólice. A questão é se a apólice que você tem cobre o que pode acontecer no seu imóvel.
As exclusões que ninguém lê antes de contratar
As condições gerais das apólices residenciais costumam excluir, de forma expressa, sinistros decorrentes de atividade profissional ou comercial no imóvel. Isso inclui bens de uso comercial como estoque e equipamentos de trabalho, partes do imóvel destinadas ao atendimento de clientes e qualquer assistência vinculada ao uso comercial. Essas não são armadilhas escondidas; são cláusulas padrão presentes nos produtos de praticamente todas as seguradoras do mercado.
A Allianz e a Bradesco Seguros, por exemplo, preveem explicitamente em suas condições gerais que mercadorias, equipamentos profissionais e áreas de uso comercial não são cobertos pela apólice residencial, salvo quando há cobertura adicional específica contratada para isso. Esse padrão se repete nas demais seguradoras que atuam no Brasil. Se você nunca pediu esse endosso, não tem essa proteção.
O cenário do sinistro negado
O caso é simples de visualizar: um MEI tem um pequeno armarinho no fundo da sua casa residencial. O imóvel tem seguro residencial contratado há três anos. Um curto-circuito provoca um incêndio que destrói parte do estoque e danifica o imóvel. O segurado aciona a apólice achando que está coberto.
A seguradora verifica o uso real do imóvel, identifica a atividade comercial não declarada e nega a indenização com base nas exclusões contratuais. O segurado pagou prêmio por anos e ficou sem cobertura no momento mais crítico. Isso ocorre quando o uso real não coincide com o uso declarado na proposta, uma situação que a lógica contratual do setor torna perfeitamente previsível.
Seguro comercial ou residencial em Palmas: home office, MEI e imóvel misto
Esses três casos são os que mais geram dúvida e os que mais chegam à nossa equipe em Palmas. A resposta para cada um deles depende de variáveis específicas, não de uma regra única.
Home office sem atendimento de clientes
Para quem trabalha de casa sem receber clientes, sem estoque relevante e com poucos equipamentos, algumas seguradoras permitem um endosso à apólice residencial para uso profissional. Esse endosso amplia a cobertura para incluir o equipamento de trabalho e, em alguns casos, a responsabilidade civil profissional. É a solução mais simples para esse perfil, mas exige que o uso seja declarado corretamente na contratação.
O ponto central é a declaração. Se você trabalha em casa e nunca informou isso à seguradora, o endosso não existe automaticamente na sua apólice. Ele precisa ser solicitado e aceito. Se você tem equipamentos de trabalho valiosos em casa e nunca pediu essa cobertura adicional, eles não estão protegidos pelo seu seguro atual.
MEI com espaço físico de atendimento ou estoque em casa
Quando há clientes no imóvel, funcionários, estoque ou maquinário, o endosso residencial não resolve mais. O perfil de risco muda de forma significativa e a apólice adequada passa a ser o seguro empresarial. O tamanho do negócio não é o critério principal para essa decisão; o critério é o tipo de risco que a operação gera.
Um MEI de costura com uma máquina industrial em casa e clientes que vêm buscar pedidos tem um risco completamente diferente de um consultor autônomo que só usa o computador e nunca recebe ninguém. O primeiro precisa de seguro empresarial. O segundo pode resolver com um endosso bem estruturado. A diferença está na operação, não no tamanho do CNPJ.
Imóvel com acesso interno entre residência e comércio
O caso do imóvel misto com comunicação interna entre a parte residencial e a comercial é o mais complexo. Seguradoras podem exigir que todo o imóvel seja enquadrado como comercial ou que haja apólices separadas para cada parte, dependendo da configuração física e do tipo de atividade exercida.
Essa análise exige orientação especializada porque a planta do imóvel influencia diretamente qual produto é adequado. Um imóvel onde a loja tem entrada separada da residência, sem comunicação interna, tem uma avaliação de risco diferente de um imóvel onde as áreas se comunicam internamente. Resolver isso sem apoio de uma corretora experiente é assumir um risco desnecessário.
Por que o seguro empresarial custa mais e quanto esperar
Entender o preço do seguro empresarial começa por entender a distinção de coberturas: depois de reconhecer o que cada apólice cobre, o custo maior do produto empresarial faz todo o sentido. Esse preço assusta alguns clientes, especialmente MEIs e pequenos comerciantes que trabalham com margens apertadas, mas a comparação correta não é entre os prêmios, é entre o prêmio e o custo de uma lacuna de proteção.
Fatores que encarecem a apólice comercial
A seguradora precifica o risco que assume. No seguro empresarial, esse risco é maior e mais complexo: circulação de clientes e funcionários, presença de estoque e equipamentos de valor, responsabilidade civil perante terceiros, risco operacional e coberturas muito mais amplas do que as de uma apólice residencial. Cada um desses fatores eleva o prêmio porque eleva a exposição da seguradora.
Além disso, o valor segurado tende a ser mais alto no empresarial porque inclui bens que não aparecem em uma residência: maquinário, estoque, equipamentos eletrônicos de uso profissional, mobiliário comercial. O prêmio reflete essa soma de valores e a probabilidade de cada tipo de sinistro.
Uma referência de custo para cada modalidade
Para imóveis residenciais comuns, o mercado brasileiro trabalha com faixas entre R$ 300 e R$ 600 por ano para coberturas básicas, podendo variar entre R$ 15 e R$ 90 por mês dependendo do perfil do imóvel e das coberturas contratadas. Para o seguro empresarial, o ponto de partida costuma ser mais alto: apólices para escritórios e negócios de baixo risco começam em torno de R$ 500 por ano, e para MEIs e microempresas com estoque e equipamentos, a referência fica entre R$ 900 e R$ 1.800 por ano. Negócios com maior exposição operacional podem ultrapassar R$ 2.000 por ano.
Esses números são referências de mercado agregadas para 2026, não valores oficiais padronizados. O preço final depende do perfil do imóvel, do tipo de atividade, do valor segurado, das coberturas escolhidas e da seguradora. A cotação correta só é possível quando o uso real do imóvel é declarado desde o início. Cotar como residencial o que é comercial resulta em um preço que não tem relação com a cobertura que você realmente precisa.
O que o contrato e a SUSEP exigem sobre o uso declarado
Existe uma obrigação legal e contratual de declarar o uso real do imóvel na proposta de seguro. Isso não é uma regra burocrática; é a base sobre a qual a apólice funciona.
A obrigação de declarar o uso real na proposta
A SUSEP exige que os produtos de seguro tenham condições contratuais registradas previamente antes da comercialização. Essas condições definem o objeto segurado e o risco coberto. Se o uso declarado na proposta não corresponder ao uso real do imóvel, a apólice pode não ser válida para o sinistro. Essa não é uma armadilha criada pelas seguradoras; é uma consequência direta da lógica contratual dos seguros de danos.
A Lei do Contrato de Seguro reforça esse ponto: o segurado tem a obrigação de declarar corretamente as circunstâncias que possam influenciar a aceitação do risco. Um imóvel declarado como residencial puro, quando na prática tem uso comercial, cria uma divergência que pode invalidar a cobertura no momento do sinistro.
O que acontece quando a declaração não bate com a realidade
As consequências práticas dessa divergência vão além da recusa de cobertura em um sinistro específico. A seguradora pode questionar a proposta inteira e, em casos mais graves, promover o cancelamento retroativo da apólice. Mesmo que o sinistro não tenha relação direta com a atividade comercial, a discrepância entre o uso declarado e o uso real é suficiente para que a seguradora questione a cobertura.
A proteção existe apenas para o risco que foi corretamente descrito e aceito pela seguradora. Qualquer desvio entre o que foi declarado e o que existe de fato no imóvel é um risco que o segurado assume inteiramente por conta própria.
Checklist: perguntas para definir qual apólice pedir na cotação
Antes de ligar para uma corretora ou preencher qualquer formulário de cotação, responda a estas perguntas sobre o seu imóvel e o seu uso diário. As respostas vão definir se você precisa de seguro comercial ou residencial, ou de um endosso específico.
Perguntas sobre o uso do imóvel
Responda sim ou não para cada item:
- Clientes ou pacientes entram no imóvel para serem atendidos?
- Há funcionários trabalhando no local?
- Existe estoque, mercadoria ou matéria-prima armazenada no imóvel?
- Os equipamentos no local são de uso profissional ou empresarial?
- Um sinistro nesse imóvel paralisaria a operação do seu negócio?
Se a resposta for sim para qualquer uma dessas perguntas, o seguro empresarial ou um endosso específico provavelmente será necessário. Em muitos casos não há alternativa viável dentro da apólice residencial, mas há situações, como o home office sem público e sem estoque, em que um endosso bem estruturado resgata a cobertura adequada. O mais importante é que a apólice cubra o risco real, não apenas o risco declarado de forma genérica.
Informações para ter em mãos na cotação
Reúna estas informações antes de pedir qualquer cotação: metragem do imóvel e o uso declarado (residencial, comercial ou misto); tipo de atividade exercida no local; valor aproximado do conteúdo, separando mobiliário doméstico, equipamentos profissionais e estoque; número de funcionários, se houver; e se há acesso interno entre a parte residencial e a comercial, caso o imóvel seja misto.
Quanto mais precisa for a informação fornecida na cotação, mais aderente será a apólice contratada. Uma cotação feita com dados genéricos ou incompletos pode resultar em uma apólice barata que não cobre o que você realmente precisa proteger. O preço baixo deixa de ser uma vantagem quando a indenização é negada.
Por que uma análise local faz diferença nessa escolha
Contratar seguro por algumas plataformas online pode parecer prático: você preenche um formulário, compara preços e clica em contratar. O ponto de atenção é que muitos desses formulários coletam o mínimo necessário para gerar um preço, e nem sempre fazem perguntas sobre o uso real do imóvel, a configuração da operação ou os riscos específicos da sua atividade. O resultado é uma cotação rápida que pode não construir uma proteção adequada.
O que uma corretora experiente analisa antes de recomendar
Uma boa corretora não começa pela cotação. Começa pela análise do risco real. Isso significa entender o uso efetivo do imóvel, o perfil da operação, os bens que precisam de proteção, a exposição à responsabilidade civil e os cenários de sinistro mais prováveis para aquela atividade específica. Só depois de mapear essa realidade é que a recomendação de apólice faz sentido.
Essa análise também identifica pontos que o cliente não percebeu sozinho: o estoque que não está declarado, os equipamentos de valor que não têm cobertura, o uso misto que exige enquadramento diferente. Esses detalhes fazem a diferença entre uma apólice que funciona e uma que deixa o segurado descoberto no momento crítico.
Como nossa corretora em Palmas aborda cada caso
Nossa equipe em Palmas atua exatamente nesse ponto cego. Analisamos cada situação de forma específica, seja para um comerciante do centro que precisa proteger o estoque e o ponto comercial, para um MEI que trabalha em casa e não sabe se precisa de endosso ou de apólice empresarial, para um profissional liberal com consultório próprio que tem responsabilidade civil em jogo, ou para um proprietário de imóvel misto que nunca teve clareza sobre qual produto se aplica ao seu caso.
O objetivo é garantir que a apólice contratada cobre o que o cliente realmente precisa cobrir, sem lacunas e sem pagar por coberturas desnecessárias. Para comerciantes e empreendedores de Palmas e do Tocantins, esse tipo de orientação presencial e personalizada faz uma diferença concreta: nenhum algoritmo de cotação conhece a realidade da sua operação como um consultor local que pode visitar o seu espaço e entender o que acontece lá dentro.
Conclusão: a escolha entre seguro comercial ou residencial deve corresponder ao uso real do imóvel
Seguro para comércio e seguro para moradia não são versões diferentes de um mesmo produto. São produtos criados para realidades distintas, com coberturas distintas, exclusões distintas e premissas de risco completamente diferentes. Ao decidir entre seguro comercial ou residencial, o critério não é preferência nem preço: é a correspondência entre o que acontece no seu imóvel e o que a apólice está preparada para cobrir.
Quem escolhe a apólice errada fica exposto no momento em que mais precisa de proteção, e essa exposição só aparece quando o sinistro acontece. Pagar prêmio por anos sem ter a cobertura adequada representa um custo duplo: o valor pago sem retorno e o prejuízo absorvido do próprio bolso na hora do sinistro.
Se você tem dúvida sobre qual seguro se aplica à sua situação, seja um imóvel residencial com atividade comercial, um negócio em crescimento, um espaço misto ou uma operação profissional em casa, a Corretora de Seguros em Palmas TO oferece uma análise inicial gratuita, sujeita à disponibilidade da equipe, antes de qualquer contratação. Entre em contato, descreva o seu caso e receba uma orientação clara sobre qual apólice faz sentido para a sua realidade. Essa conversa pode evitar o tipo de surpresa que nenhum segurado quer ter. Consulte gratuitamente e proteja o que você construiu.