
Imagine um dono de loja em Palmas que instalou câmeras, reforçou a fechadura e achou que estava bem protegido. Quando um curto-circuito destruiu dois computadores e a maquininha de pagamento, ele acionou o seguro e descobriu que a apólice não incluía cobertura para danos elétricos. O prejuízo saiu do próprio bolso. Esse tipo de situação ilustra um problema que não é incomum entre comerciantes no Tocantins: contratar um seguro empresarial sem entender o que está escrito na apólice, focar só no preço mais baixo e acabar com uma proteção que não funciona quando o sinistro acontece de verdade.
Este guia vai mostrar quais riscos realmente ameaçam o comércio tocantinense, quais coberturas são indispensáveis para qualquer loja, quanto custa uma apólice para o pequeno varejista e como contratar do jeito certo. Se você está buscando um seguro para loja no Tocantins que realmente funcione, contar com uma corretora local em Palmas, que conhece os bairros, a infraestrutura elétrica da cidade e o perfil de risco do comércio regional, faz diferença concreta na hora de montar a proteção adequada para o seu negócio. Peça uma cotação de seguro para loja no Tocantins e compare com orientação de quem conhece o mercado local.
Por que lojas no Tocantins enfrentam riscos que muitos subestimam
O varejo em Palmas, Araguaína e Gurupi vem ganhando fôlego nos últimos anos, de acordo com observações de associações comerciais da região. Mais movimento de clientes, mais estoque, mais equipamentos e mais exposição a sinistros. Esse crescimento é positivo, mas trouxe junto uma demanda por proteção que ainda não é levada a sério pela maioria dos pequenos empresários.
Seguradoras nacionais que operam apenas de forma digital raramente conhecem as especificidades do mercado local: o perfil de risco de cada bairro de Palmas, os padrões da rede elétrica da cidade ou o custo real de reposição de estoque no Tocantins. Essas informações influenciam diretamente quais coberturas fazem sentido e em quais limites. É por isso que o seguro comercial em Palmas exige atenção diferente de uma apólice contratada por plataforma digital sem nenhum conhecimento do contexto local.
Roubos e furtos: um dos riscos mais comuns no comércio local
Lojas de todos os portes são alvo de furto qualificado e roubo a estabelecimentos comerciais, desde uma papelaria no centro até uma loja de roupas em shopping de bairro. O risco não está concentrado em um tipo de comércio específico: ele acompanha o movimento de caixa e a facilidade de acesso ao estoque.
O detalhe que pega muitos comerciantes de surpresa é a distinção que as apólices fazem entre roubo, furto qualificado e furto simples. Algumas apólices básicas não cobrem furto qualificado sem sinais claros de arrombamento, e essa cláusula passa despercebida na hora da contratação. O resultado é que a seguradora nega a indenização justamente quando o comerciante mais precisa dela. Ao contratar um seguro contra roubo para comércio, vale revisar com atenção quais modalidades estão incluídas na proposta.
Danos elétricos e a infraestrutura da região
Relatos de moradores e comerciantes de Palmas apontam oscilações de tensão, quedas de energia e falhas em transformadores com alguma regularidade, situações que também aparecem em registros de reclamações junto à concessionária local. Para uma loja que depende de terminais de pagamento, computadores, câmeras de segurança e sistemas de refrigeração, cada episódio pode significar prejuízo direto.
O ponto crítico é que danos elétricos exigem uma cobertura específica na apólice. A cobertura básica de incêndio não inclui automaticamente a queima de equipamentos por variação de tensão. Sem esse módulo contratado, o comerciante arca sozinho com a substituição dos equipamentos danificados, exatamente o que aconteceu no exemplo da abertura deste artigo.
Incêndios no período de estiagem
O Tocantins é reconhecido por uma das temporadas secas mais longas e intensas do país, conforme dados do INMET. No período de estiagem, a umidade relativa do ar despenca e o risco de incêndio cresce de forma considerável, especialmente em lojas que trabalham com estoque de tecidos, papelaria, produtos de higiene ou outros materiais inflamáveis.
Incêndio é a cobertura básica de qualquer seguro empresarial, mas o erro mais comum é contratar pelo valor do imóvel sem considerar o estoque. O valor segurado precisa cobrir o estoque máximo da loja, não apenas a estrutura física. Uma loja que quadruplica o estoque no período de festas e não ajusta a apólice pode ficar com uma indenização insuficiente se o sinistro acontecer nesse momento.
Seguro para loja no Tocantins: coberturas indispensáveis
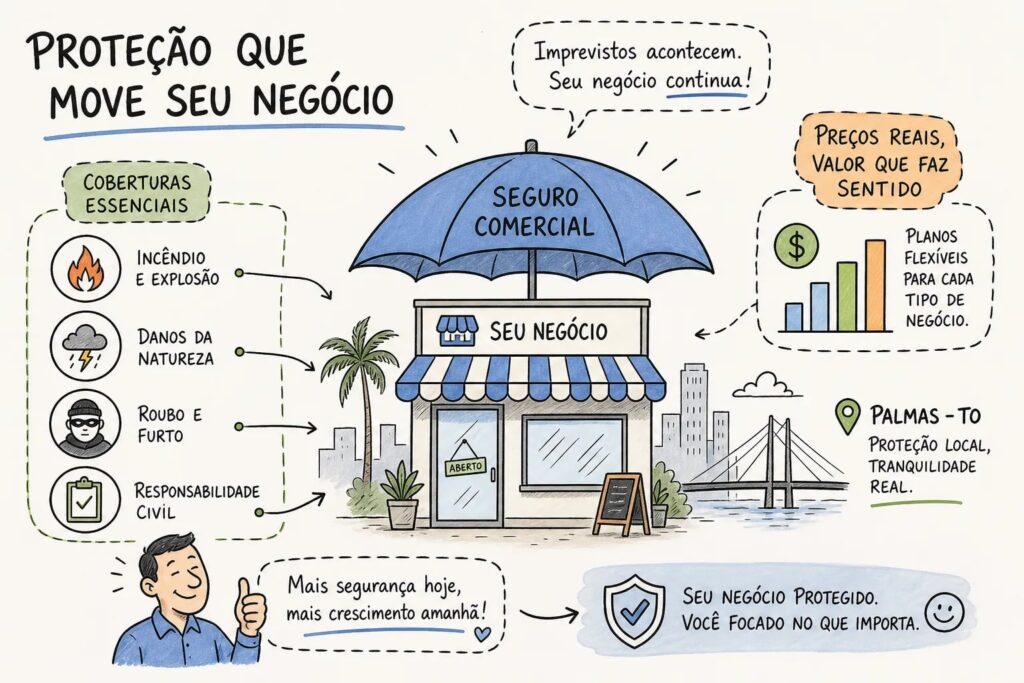
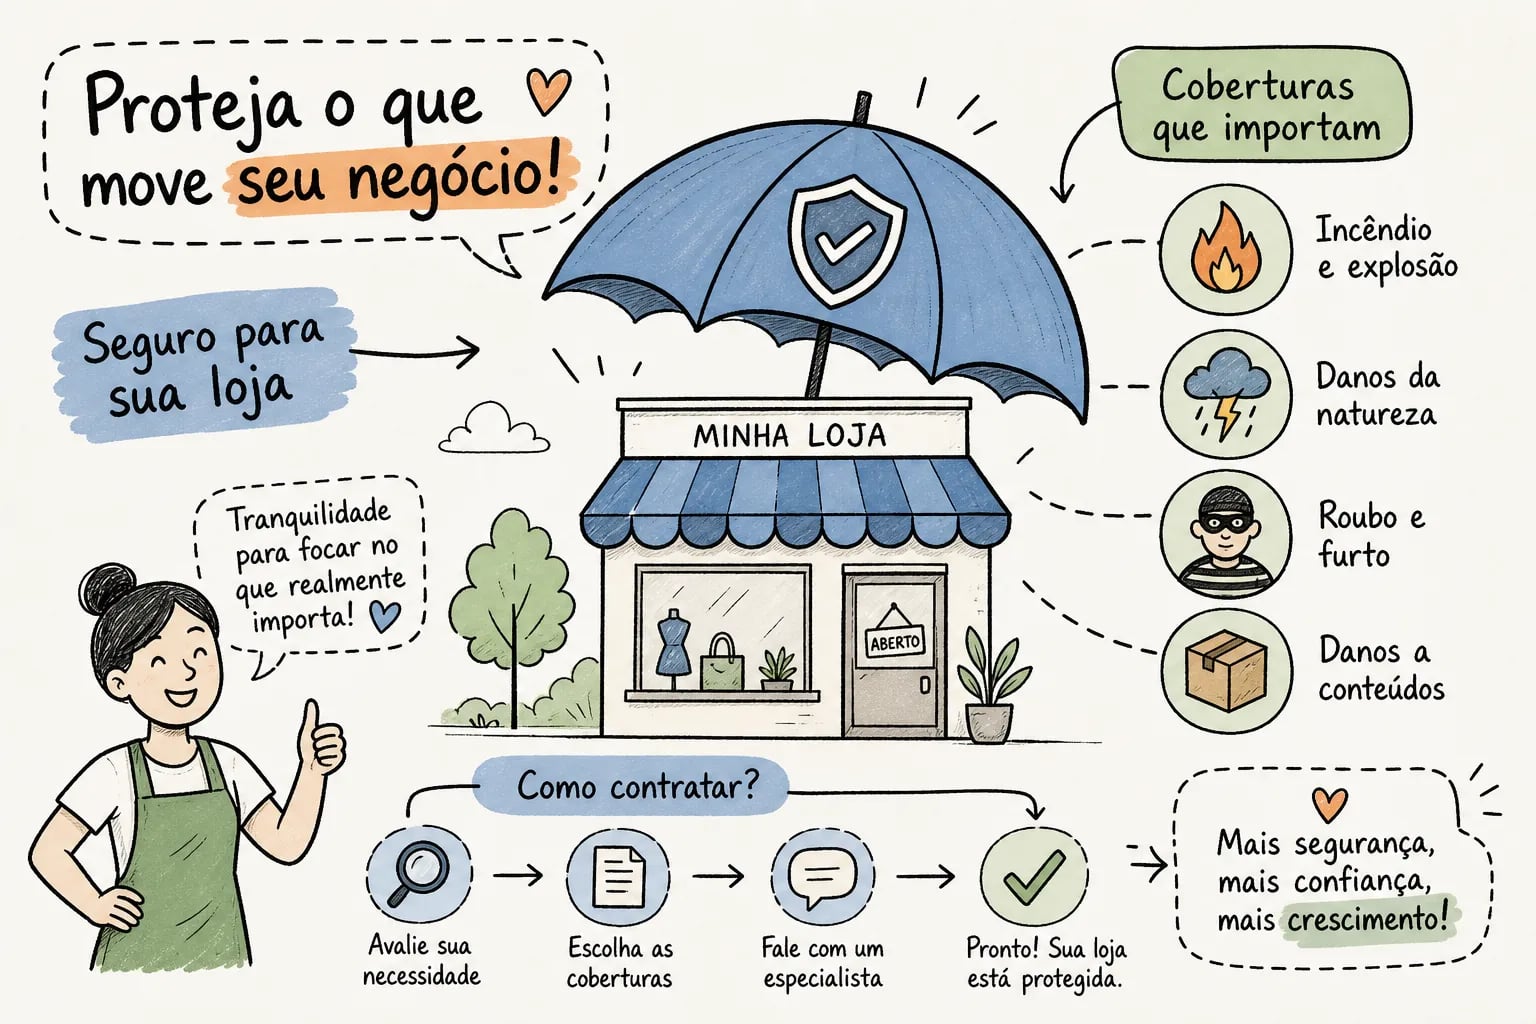
Uma apólice para estabelecimento comercial no Tocantins precisa cobrir os riscos reais da operação, não só os riscos que parecem mais dramáticos no papel. As coberturas abaixo são o ponto de partida mínimo para qualquer loja de varejo na região.
Cobertura básica: incêndio, raio e explosão
Essa é a cobertura obrigatória em qualquer seguro empresarial e serve de base para a contratação de todas as demais proteções. O ponto crítico aqui é o valor segurado: ele precisa refletir o custo real de recomposição do imóvel, das benfeitorias e do conteúdo da loja. Contratar por um valor abaixo do real gera o subseguro, situação em que a seguradora paga apenas a proporção correspondente ao que foi segurado.
Para lojas que funcionam em imóveis alugados, o foco recai sobre as instalações internas feitas pelo locatário e sobre o estoque. O imóvel em si é responsabilidade do proprietário, mas tudo que o comerciante instalou ou estoca dentro dele precisa estar coberto pela apólice.
Roubo de mercadorias e proteção de valores
A cobertura de roubo precisa ser contratada com atenção à distinção entre roubo com violência ou grave ameaça, furto qualificado com arrombamento e furto simples. Para o varejo, o mais recomendado é incluir ao menos roubo e furto qualificado, pois são as modalidades mais frequentes em estabelecimentos comerciais.
O limite de cobertura deve refletir o estoque máximo que a loja mantém em determinados períodos do ano. Uma loja de roupas que dobra o estoque no final de ano precisa avaliar se o limite contratado cobre esse volume, não apenas o estoque médio de um mês comum. Conversar sobre sazonalidade com o corretor antes de fechar a proposta evita esse problema.
Danos elétricos, quebra de vidros e responsabilidade civil
Essas três coberturas complementam a proteção básica e fazem sentido juntas para o comércio local. A cobertura de danos elétricos protege os equipamentos críticos da operação: terminais de pagamento, computadores, câmeras, sistemas de refrigeração e qualquer outro ativo que dependa da rede elétrica. A quebra de vidros cobre fachadas, vitrines e letreiros, que representam investimento significativo para muitas lojas.
A responsabilidade civil cobre danos causados a terceiros dentro do estabelecimento. Se um cliente escorrega no piso molhado, se uma prateleira cai sobre alguém ou se um produto vendido causa dano ao consumidor, essa cobertura é o que protege o comerciante de um processo judicial custoso. Para lojas com fluxo intenso de clientes, essa proteção não é opcional.
Coberturas extras que podem salvar o seu negócio
Além das coberturas essenciais, existe um conjunto de proteções adicionais que muitos comerciantes desconhecem. São coberturas que parecem desnecessárias até o momento em que fazem toda a diferença.
Lucros cessantes: o que cobre e quando vale a pena
Lucros cessantes, também chamada de cobertura de despesas fixas, cobre o período em que a loja fica fechada para reparos após um sinistro. Uma loja que sofre um incêndio parcial pode levar 30, 60 ou até 90 dias para voltar a funcionar normalmente. Durante todo esse tempo, o aluguel, a folha de pagamento e os custos fixos continuam correndo, mesmo sem receita.
O prejuízo acumulado em 60 dias com a loja parada pode superar o valor do próprio dano físico. Com base na prática comum entre seguradoras, o ideal é que o limite dessa cobertura cubra entre três e doze meses de despesas fixas mensais, dependendo do porte do negócio e do tempo estimado de recuperação. Comerciantes que dependem de uma única unidade para sustentar toda a operação deveriam priorizar essa cobertura desde a primeira apólice.
Extensão de cobertura para estoque em trânsito ou em depósito externo
Lojas que recebem mercadorias de outros municípios ou que guardam parte do estoque em um depósito fora do ponto de venda precisam de atenção redobrada. A apólice padrão cobre apenas o endereço declarado na contratação. Mercadorias em um galpão externo ou a caminho de Palmas por transportadora ficam desprotegidas se não houver extensão de cobertura específica para esse cenário.
Essa extensão é simples de contratar e raramente encarece muito a apólice, mas quase nunca é oferecida espontaneamente pelas seguradoras. O comerciante que não perguntar não vai saber que essa proteção existe, e são justamente esses detalhes que um corretor local, com experiência no mercado tocantinense, vai levantar antes de fechar a proposta.
Quanto custa o seguro para loja no Tocantins
Um dos maiores obstáculos para o comerciante contratar o seguro certo é a falta de referência sobre o custo real. Sem um número concreto para comparar, qualquer proposta parece cara ou barata demais.
Faixa de preço para o pequeno varejista
Para lojas de pequeno porte, com até 60 m² e estoque de até R$ 80 mil, as cotações de seguradoras que operam no Tocantins apontam valores entre R$ 150 e R$ 280 por mês, o equivalente a R$ 1.800 a R$ 3.360 por ano. Essa faixa cobre coberturas essenciais como incêndio, roubo, danos elétricos e responsabilidade civil básica. O valor final depende do CEP da loja, do ramo de atividade, das coberturas escolhidas e das medidas de segurança instaladas no local.
Para colocar em perspectiva: uma loja que fatura R$ 30 mil por mês e paga R$ 200 por mês de seguro está destinando menos de 0,7% do faturamento para proteger todo o patrimônio e a continuidade do negócio. A conta muda muito se o seguro for acionado e funcionar corretamente.
O que faz o prêmio subir ou descer
Vários fatores influenciam o custo final da apólice:
- Valor do estoque e dos equipamentos segurados
- Tamanho e localização da loja (CEP e bairro)
- Ramo de atividade (loja de roupas tem risco diferente de mercearia ou loja de tintas)
- Histórico de sinistros nos últimos anos
- Medidas de segurança instaladas no estabelecimento
- Valor da franquia escolhida
Escolher um seguro só pelo prêmio mais baixo quase sempre significa contratar coberturas insuficientes ou franquias tão altas que tornam a apólice inútil em sinistros de menor valor. O equilíbrio certo entre custo e proteção real é o que um bom corretor ajuda a encontrar.
Medidas que reduzem o custo sem reduzir a proteção
As seguradoras reconhecem certas medidas preventivas como redutoras de risco, e elas influenciam diretamente o preço da apólice. Alarme monitorado com bateria própria, câmeras de segurança instaladas nas entradas e áreas críticas e manutenção preventiva documentada das instalações elétricas são as que mais pesam nessa avaliação.
Essas medidas não apenas reduzem o prêmio: elas também evitam que a seguradora recuse a indenização. Apólices empresariais costumam incluir cláusulas que permitem a negativa de sinistro quando o segurado não adotou medidas básicas de prevenção ou quando os dispositivos exigidos estavam desativados no momento do evento. Manter os sistemas funcionando e documentar a manutenção é parte da proteção, não só do desconto.
Exclusões e franquias que você precisa entender antes de assinar
As exclusões e as franquias são os pontos da apólice que mais surpreendem os comerciantes negativamente. Entender como funcionam antes de assinar é o que separa um seguro bem contratado de um seguro que falha na hora do sinistro.
Como funciona a franquia no seguro comercial
A franquia é a parte do prejuízo que fica a cargo do segurado antes de a seguradora indenizar o restante. Se um dano elétrico causou R$ 3.000 de prejuízo e a franquia da apólice é de R$ 800, a seguradora paga R$ 2.200. A franquia não exclui o risco: ela define quem paga a primeira fatia do prejuízo.
O erro comum é escolher uma franquia muito alta para reduzir o prêmio mensal. Uma franquia de R$ 2.000 parece economicamente atraente até que o sinistro cause R$ 1.800 de prejuízo e o seguro não pague nada, porque o valor ficou abaixo da franquia. Definir a franquia certa exige conhecer o perfil de sinistro mais provável para o seu tipo de loja.
As exclusões mais comuns que pegam comerciantes desprevenidos
Algumas exclusões aparecem com frequência em apólices para comércio e costumam causar surpresa no momento do sinistro. As mais relevantes para o comerciante tocantinense são:
- Atos dolosos praticados pelo próprio segurado ou por sócios
- Danos causados por desgaste natural ou falta de manutenção comprovada
- Bens de terceiros sob guarda da loja, sem cobertura específica contratada
- Riscos que não foram explicitamente incluídos na apólice
- Dispositivos de segurança exigidos que estavam desativados no momento do sinistro
Ler as exclusões com atenção, antes de assinar qualquer proposta, é o hábito que diferencia o comerciante que realmente está protegido daquele que paga seguro e descobre no pior momento que a cobertura não se aplica ao sinistro sofrido.
Documentos necessários para cotar e emitir sua apólice
Reunir as informações certas antes de procurar uma seguradora ou corretora agiliza o processo e garante que a proposta recebida seja realmente precisa. Uma cotação baseada em dados incompletos gera uma apólice que não reflete a realidade da loja.
O que a seguradora pede na fase de cotação
Para gerar uma proposta de seguro para estabelecimento comercial, as seguradoras pedem informações básicas sobre a empresa e o imóvel. Tenha em mãos o CNPJ da empresa, o endereço completo da loja com CEP, o ramo de atividade, a área total do estabelecimento em metros quadrados, o valor estimado do estoque e dos equipamentos e as medidas de segurança instaladas no local, como alarme, câmeras e cofre.
Quanto mais completas forem essas informações, mais precisa e adequada será a proposta recebida. Uma cotação feita com dados aproximados tende a gerar uma apólice com valores segurados incorretos, o que pode resultar em subseguro ou em coberturas desnecessárias sendo pagas.
O que você precisa para emitir a apólice
Na etapa de emissão, as seguradoras costumam solicitar documentos adicionais: contrato social atualizado com todas as alterações, documentos de identificação dos sócios ou representantes legais, faturamento ou balancetes quando o perfil da loja exigir análise mais detalhada, alvará de funcionamento atualizado e histórico de sinistros nos últimos anos em caso de renovação. Em alguns casos, a seguradora solicita um laudo de vistoria do imóvel antes de emitir a apólice.
Corretoras locais têm prática em organizar esses documentos e em orientar o comerciante sobre o que enviar em cada etapa. Erros na documentação atrasam a emissão e podem gerar desacordos sobre a vigência da apólice, deixando a loja sem cobertura por mais tempo do que o necessário.
Por que uma corretora local em Palmas faz diferença na cotação do seguro para loja
A contratação de seguro empresarial mudou muito com a digitalização. Hoje é possível cotar e contratar uma apólice completamente de forma digital, sem falar com ninguém. Para muitos produtos isso funciona bem. Para seguro comercial, especialmente no mercado tocantinense, essa abordagem tem limitações concretas.
O que uma corretora nacional digital não consegue oferecer
Plataformas digitais nacionais processam cotações com base em dados cadastrais e algoritmos. Elas não sabem que determinado bairro de Palmas tem histórico de oscilação elétrica recorrente, que o custo de reposição de estoque no Tocantins tem peculiaridades logísticas próprias ou que certos tipos de cláusula geram mais conflito com sinistros na região. Essa inteligência local só existe em quem atende presencialmente e acompanha casos reais de comerciantes na mesma praça.
Além disso, quando o sinistro acontece, o comerciante que contratou por uma plataforma digital fica sozinho na relação com a seguradora. Reunir documentos, responder exigências e acompanhar o processo de indenização é mais complexo do que parece, principalmente para quem está tentando manter a loja funcionando ao mesmo tempo.
Como a Corretora de Seguros em Palmas TO atua na prática
Nossa equipe analisa o perfil real da loja, compara propostas de múltiplas seguradoras e identifica tanto as coberturas que estão faltando quanto as que estão sendo pagas sem necessidade. O atendimento é personalizado e presencial, sem custo adicional para o segurado. O corretor trabalha para o cliente, não para a seguradora, e essa diferença muda completamente a qualidade da orientação recebida.
Para comerciantes que nunca contrataram seguro empresarial, ou que estão renovando uma apólice antiga sem saber se ela ainda está adequada ao tamanho atual do negócio, a consultoria presencial em Palmas é o caminho mais direto para não pagar por proteção insuficiente nem deixar de contratar coberturas que fariam falta em um sinistro real. A Corretora de Seguros em Palmas TO tem experiência com o perfil do comércio local e conhece os pontos de atenção que uma cotação digital simplesmente ignora.
O próximo passo: consultar antes de contratar
Antes de fechar qualquer proposta, seja de seguradora digital ou de outra corretora, entre em contato com a Corretora de Seguros em Palmas TO para uma análise gratuita do seu perfil. Trazer as informações básicas da loja, o ramo de atividade e uma ideia do valor do estoque já é suficiente para começar. A consulta define quais coberturas fazem sentido para o seu negócio específico e permite comparar propostas com critérios claros, não apenas pelo preço do prêmio.
Quem contrata sem essa orientação corre o risco concreto de descobrir, no momento do sinistro, que pagou meses de seguro por uma apólice que não cobre o que precisava. No Tocantins, onde os riscos elétricos, os furtos e a estiagem são realidades do dia a dia do comércio, esse risco é alto demais para ser ignorado.
O seguro certo é o que funciona quando você mais precisa
Lojas no Tocantins enfrentam riscos reais: furtos, oscilações elétricas, incêndios na estiagem. Esses riscos existem independentemente do tamanho do negócio ou de quantas câmeras estão instaladas na loja. A proteção adequada começa com uma apólice montada para cobrir a realidade de cada estabelecimento, não um produto genérico comprado pelo preço mais baixo.
O custo de um seguro para loja no Tocantins bem contratado para uma loja pequena em Palmas fica entre R$ 150 e R$ 280 por mês. É um investimento acessível para a maioria dos pequenos varejistas e que representa uma fração pequena do risco que está sendo protegido. O erro mais caro não é contratar seguro: é contratar o seguro errado e descobrir isso depois do sinistro.
Entre em contato com a Corretora de Seguros em Palmas TO e faça sua cotação de seguro para loja no Tocantins com orientação de quem conhece o mercado local. A consultoria é gratuita, o atendimento é presencial e a diferença na qualidade da sua proteção vai aparecer no momento em que ela realmente importar.