


Se não analisar os fatores certos, você pode pagar mais do que precisa no seguro para loja sem perceber, ou contratar uma cobertura insuficiente.
Contratar um seguro para loja é uma decisão essencial para proteger o negócio contra imprevistos, mas muitos empresários se surpreendem com a variação de preços entre diferentes propostas aparentemente semelhantes.
O valor do seguro não é definido de forma aleatória, pois as seguradoras utilizam critérios técnicos e análise de risco para calcular o custo, considerando fatores que muitas vezes passam despercebidos no momento da contratação.
Entender o que faz o valor do seguro para loja subir é fundamental para evitar custos desnecessários e garantir uma proteção eficiente sem comprometer o caixa da empresa.
Neste guia completo, você vai descobrir quais fatores influenciam o preço, como reduzir custos de forma inteligente e o que avaliar antes de contratar um seguro realmente adequado para o seu negócio.
O que é o seguro para loja e como ele funciona
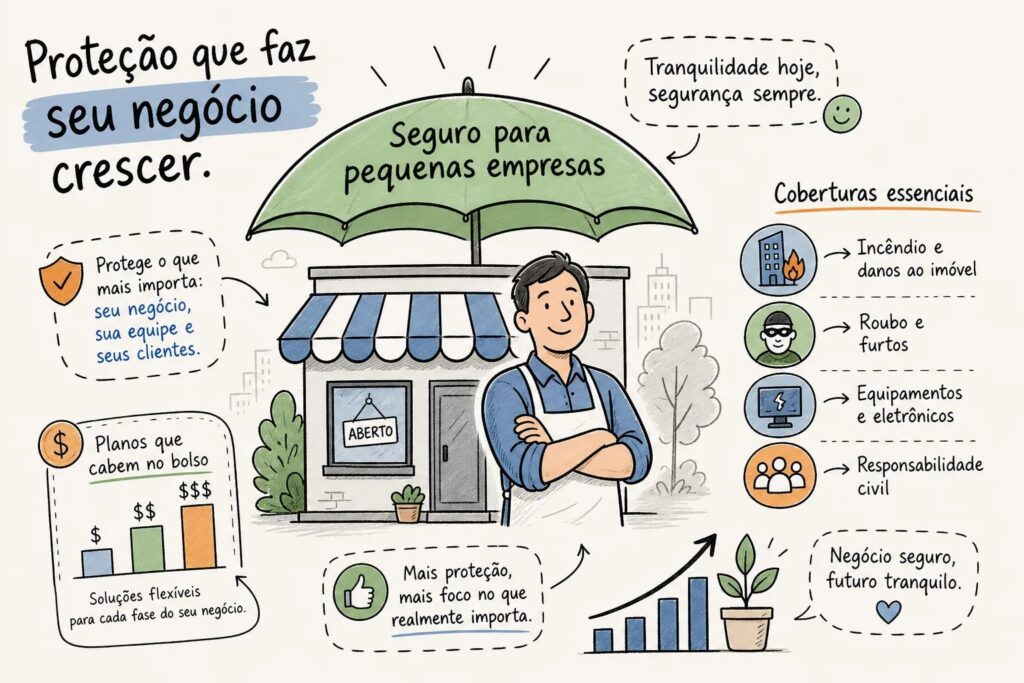
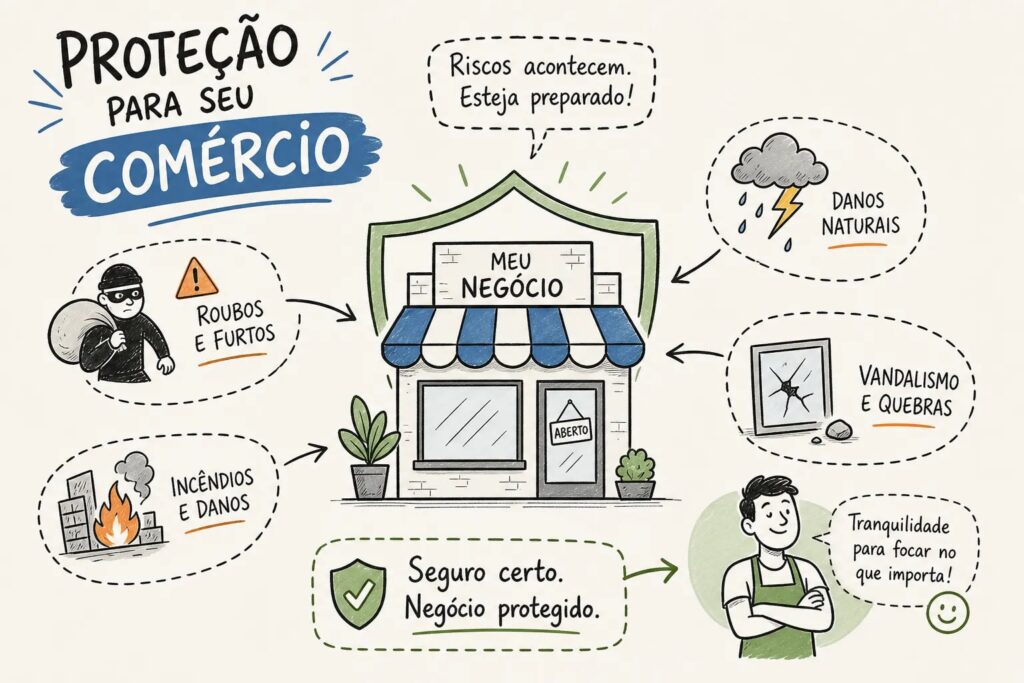
Trata-se de um contrato que garante indenização financeira em caso de eventos previstos na apólice, protegendo o estabelecimento contra prejuízos relacionados a danos estruturais, perdas de mercadorias e responsabilidades com terceiros.
Esse tipo de seguro funciona por meio da transferência de risco, permitindo que o empresário não precise arcar sozinho com custos elevados causados por incêndios, roubos, danos elétricos ou eventos inesperados.
Ao contratar um seguro comercial, o empresário passa a ter maior previsibilidade financeira, reduzindo impactos no fluxo de caixa e garantindo continuidade das operações em situações adversas.
Localização da loja: um dos fatores mais relevantes

A localização do estabelecimento é um dos principais fatores que influenciam o valor do seguro para loja, pois está diretamente ligada ao nível de risco associado à região onde o negócio está inserido.
Áreas com maior índice de criminalidade, histórico de furtos ou exposição a eventos climáticos tendem a ter custo mais elevado, já que a probabilidade de sinistro é maior.
Além disso, regiões com grande circulação de pessoas e veículos podem aumentar o risco de danos ao imóvel ou responsabilidade civil, impactando diretamente no valor da apólice.
Tipo de atividade exercida no local
O segmento da loja também influencia diretamente no valor do seguro, pois diferentes atividades apresentam níveis de risco distintos, especialmente em relação a incêndios, roubos e uso de equipamentos.
Negócios que utilizam equipamentos elétricos intensivamente, manipulam alimentos ou trabalham com materiais inflamáveis tendem a ter custo mais elevado devido ao risco operacional maior.
Por outro lado, atividades administrativas ou com menor exposição a riscos físicos podem ter valores mais acessíveis, refletindo a diferença na análise feita pelas seguradoras.
Valor do estoque e dos equipamentos
O valor do estoque é um dos fatores que mais impactam o custo do seguro para loja, já que representa uma parte significativa do patrimônio que precisa ser protegido contra perdas.
Quanto maior o valor das mercadorias armazenadas, maior será o capital segurado necessário, o que aumenta diretamente o custo do seguro.
Além disso, equipamentos como computadores, máquinas e sistemas também entram no cálculo, sendo considerados itens de risco que precisam ser incluídos na cobertura.
Leia também: Seguro para casa: o que avaliar antes de contratar
Coberturas contratadas: relação entre proteção e custo
Outro fator importante que influencia o valor do seguro para loja é a quantidade e o tipo de coberturas incluídas na apólice contratada.
A cobertura básica geralmente inclui proteção contra incêndio, raio e explosão, mas a inclusão de coberturas adicionais amplia a proteção e também o custo do seguro.
- Danos elétricos em equipamentos
- Roubo e furto qualificado de mercadorias
- Responsabilidade civil por danos a clientes
Essas coberturas são importantes, mas devem ser escolhidas de forma estratégica para evitar aumento desnecessário no valor final.
Franquia: o impacto direto no preço
A franquia é um elemento que influencia diretamente o custo do seguro para loja, sendo o valor que o segurado precisa pagar em caso de sinistro parcial.
Franquias mais altas reduzem o valor do prêmio, enquanto franquias mais baixas aumentam o custo do seguro, exigindo análise do perfil financeiro da empresa.
Escolher a franquia ideal permite equilibrar o valor mensal e o custo em caso de utilização do seguro.
Segurança do local e medidas preventivas
A presença de sistemas de segurança pode influenciar positivamente o valor do seguro para loja, reduzindo o risco percebido pela seguradora e, consequentemente, o custo da apólice.
Itens como câmeras, alarmes, monitoramento remoto e controle de acesso demonstram maior cuidado com a proteção do patrimônio.
Essas medidas reduzem a probabilidade de sinistros e podem gerar condições mais vantajosas na contratação do seguro.
Histórico de sinistros do estabelecimento
O histórico de sinistros da loja também é considerado na análise de risco, influenciando diretamente o valor do seguro para loja ao longo do tempo.
Empresas que já registraram ocorrências frequentes tendem a ter custo mais elevado, pois apresentam maior probabilidade de novos eventos.
Por outro lado, negócios com histórico positivo podem obter condições mais favoráveis, refletindo menor risco para a seguradora.
Estrutura do imóvel e tipo de construção
A estrutura do imóvel é outro fator relevante, pois características como tipo de construção, materiais utilizados e estado de conservação influenciam no risco de danos.
Imóveis mais antigos ou com instalações elétricas desatualizadas podem apresentar maior risco, impactando o valor do seguro.
Já construções modernas e bem conservadas tendem a oferecer condições mais favoráveis.
Leia também: Seguro de vida coletivo: guia atualizado 2026
Erros que fazem o seguro ficar mais caro
Alguns erros aumentam o valor do seguro para loja sem que o empresário perceba, impactando o custo ao longo do tempo, como:
- Deixar de informar corretamente detalhes operacionais do negócio, como horário de funcionamento, volume de clientes e rotina da empresa, o que pode levar a uma precificação inadequada ou até ajustes posteriores no valor.
- Não analisar o entorno do estabelecimento – a presença de imóveis abandonados, baixa iluminação ou comércios de maior risco na região pode influenciar diretamente na avaliação feita pela seguradora.
- Não incluir cobertura para lucros cessantes, o que pode gerar prejuízo indireto significativo, já que a empresa pode ficar impossibilitada de operar após um sinistro mesmo tendo cobertura para danos físicos.
- Não verificar os limites específicos por categoria de bens pode resultar em proteção insuficiente para determinados itens, impactando o valor da indenização e a necessidade de contratar coberturas adicionais posteriormente.
- Ignorar exigências mínimas de segurança definidas pela seguradora, como instalação de alarmes ou sistemas de monitoramento, pode encarecer o seguro ou até limitar as condições oferecidas na contratação.
A contratação de um seguro envolve análise técnica e conhecimento do mercado, o que torna comum a ocorrência de erros quando o processo é feito sem orientação especializada.
Por isso, contar com uma corretora de seguros de confiança, como a Auxílio Seguros, é fundamental para identificar riscos, comparar propostas e estruturar uma proteção eficiente. Clique aqui para falar com nossa equipe.
Como reduzir o valor do seguro sem perder proteção
Reduzir o custo do seguro para loja não significa abrir mão da proteção, mas sim fazer escolhas mais estratégicas durante a contratação.
Algumas práticas ajudam a encontrar melhor custo-benefício:
- Revisar o valor do capital segurado regularmente
- Escolher coberturas alinhadas ao risco real
- Investir em segurança no local
- Comparar propostas entre seguradoras
Perguntas frequentes

O que mais influencia no valor do seguro para loja?
Fatores como localização, tipo de atividade, valor do estoque e coberturas contratadas são os principais responsáveis pela variação de preço.
É possível reduzir o valor do seguro sem perder cobertura?
Sim, com análise estratégica e escolha adequada das coberturas, é possível reduzir custos mantendo proteção eficiente.
Seguro para loja cobre qualquer tipo de prejuízo?
Não, apenas eventos previstos na apólice contratada, sendo importante analisar as condições antes da contratação.
Vale a pena contratar seguro para loja pequena?n
Sim, mesmo pequenos negócios estão expostos a riscos que podem gerar prejuízos significativos.
Escolha com estratégia
Contratar seguro para loja exige análise, planejamento e entendimento dos fatores que influenciam no custo, sendo essencial escolher uma proteção que realmente faça sentido para o seu negócio.
A corretora Auxílio Seguros trabalha com as principais seguradoras do Brasil e pode te ajudar a encontrar o melhor custo-benefício com base no perfil da sua empresa e nos riscos envolvidos.
Com orientação profissional, você evita erros, reduz custos e garante segurança para o seu negócio crescer com tranquilidade.