


Contratar um seguro para imóvel comercial é uma decisão que vai muito além de cumprir exigências contratuais ou reduzir preocupações pontuais.
Trata-se de proteger um patrimônio estratégico, que muitas vezes representa anos de investimento, planejamento e geração de renda.
Mesmo assim, diversos riscos passam despercebidos no momento da contratação, criando lacunas que só aparecem quando ocorre um sinistro.
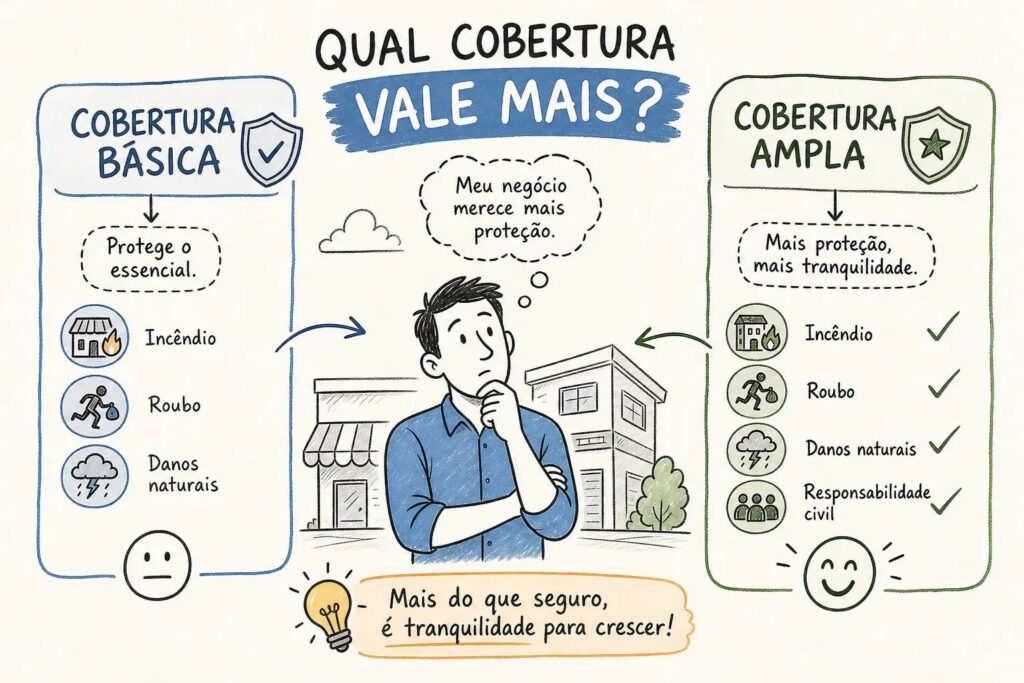
O grande problema não está apenas em não contratar um seguro para imóvel comercial, mas em contratar de forma inadequada, com coberturas básicas, insuficientes para a realidade do imóvel e do uso comercial.
Essa falsa sensação de segurança pode gerar prejuízos financeiros relevantes e conflitos difíceis de administrar.
O que tanto o seguro para imóvel comercial protege
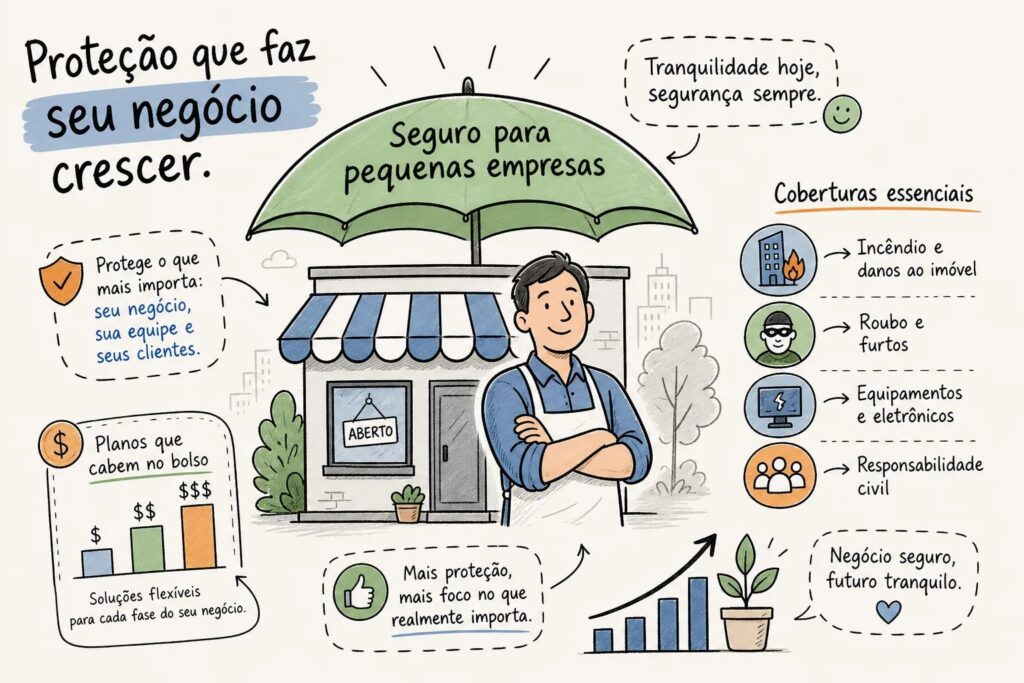
O seguro para imóvel comercial tem como foco principal a proteção da estrutura física do imóvel, incluindo paredes, pisos, telhados e instalações fixas.
Esses elementos são essenciais para manter o funcionamento do espaço e preservar seu valor ao longo do tempo.
No entanto, a cobertura não é automaticamente ampla ou completa. Ela varia conforme o contrato, o tipo de imóvel e o perfil de uso, o que exige atenção redobrada no momento da contratação para evitar lacunas de cobertura.
Como evitar erros ao contratar o seguro para imóvel comercial
A contratação de um seguro envolve análise técnica e conhecimento do mercado segurador, razão pela qual contar com a orientação de uma corretora de seguros, como a Auxílio Seguros, é fundamental para identificar riscos reais e escolher coberturas adequadas.
Com apoio profissional, o proprietário evita desperdício de recursos, reduz exposições desnecessárias e constrói uma proteção alinhada à realidade do imóvel e ao uso comercial. Clique aqui para entrar em contato conosco.
Situações que raramente entram no radar
1. Riscos estruturais não óbvios
Entre os riscos mais subestimados estão os relacionados à estrutura interna do imóvel. Problemas elétricos, sobrecargas e falhas em quadros de energia podem causar danos graves e até incêndios.
Além disso, vazamentos ocultos e infiltrações comprometem a estrutura ao longo do tempo, gerando custos elevados de reparo. Esses riscos são silenciosos, comuns e muitas vezes ignorados na contratação do seguro para imóvel comercial.
Sem uma cobertura adequada, o impacto financeiro desses danos recai diretamente sobre o proprietário, comprometendo o fluxo de caixa e a estabilidade patrimonial.
2. Eventos climáticos e danos inesperados
Eventos climáticos extremos são outro ponto frequentemente negligenciado. Vendavais, chuvas intensas e granizo podem causar danos significativos em fachadas, telhados e estruturas externas.
Muitos acreditam que esses eventos estão sempre cobertos, mas isso nem sempre é verdade. Algumas apólices exigem contratação específica para esse tipo de risco, e a ausência dessa cobertura gera custos elevados em situações de emergência.
Avaliar o histórico climático da região é uma medida essencial para reforçar a proteção preventiva do imóvel.
3. Danos elétricos e sistemas fixos

Instalações elétricas representam um dos maiores riscos para imóveis comerciais. Equipamentos como sistemas de climatização, elevadores, portões automáticos e iluminação podem ser afetados por picos de energia.
Sem cobertura específica para danos elétricos, o proprietário pode enfrentar despesas inesperadas com reparos ou substituições. Esses custos, somados ao tempo de paralisação, ampliam o prejuízo.
Esse risco costuma ser subestimado justamente por fazer parte da rotina do imóvel, o que aumenta sua recorrência.
4. Responsabilidade civil vinculada ao imóvel
Um dos riscos mais críticos e menos valorizados é a responsabilidade civil. O proprietário pode ser responsabilizado por acidentes envolvendo terceiros, como quedas, desabamentos parciais ou problemas em áreas comuns.
Esses eventos podem gerar processos judiciais, indenizações e despesas legais elevadas. Um seguro para imóvel comercial mal estruturado deixa o proprietário exposto a consequências jurídicas graves.
Essa cobertura é essencial, especialmente em imóveis com grande circulação de pessoas, como lojas, clínicas e centros comerciais.
Leia também: Como funciona o seguro para carro e qual escolher
5. Imóvel alugado e divisão de responsabilidades
Quando o imóvel comercial é alugado, surgem dúvidas sobre quem deve contratar o seguro e quais riscos cabem a cada parte. Contratos mal definidos aumentam o risco de conflitos entre locador e locatário.
Um seguro para imóvel comercial bem estruturado ajuda a esclarecer responsabilidades e proteger ambas as partes, reduzindo disputas e facilitando a gestão do imóvel.
6. Subavaliação do valor segurado
Outro erro recorrente é contratar o seguro com base no valor de mercado do imóvel, e não no custo real de reconstrução. Essa subavaliação compromete a indenização em caso de sinistro grave.
O valor segurado deve refletir o custo de reconstrução, incluindo materiais, mão de obra e prazos. Caso contrário, o proprietário precisará complementar valores do próprio bolso.
Atualizar periodicamente esse valor é fundamental para manter a proteção financeira adequada.
7. Impacto da paralisação das atividades
Danos ao imóvel podem resultar na paralisação das atividades comerciais, o que gera perda de receita. Muitos seguros não contemplam essa consequência de forma automática.
Sem cobertura adequada, o proprietário enfrenta não apenas custos de reparo, mas também perdas financeiras indiretas, que afetam a rentabilidade do imóvel.
8. Riscos invisíveis na infraestrutura antiga
Imóveis mais antigos apresentam riscos adicionais, como sistemas elétricos defasados e estruturas desgastadas. Esses fatores aumentam a probabilidade de sinistros.
Um seguro para imóvel comercial genérico pode não considerar essas particularidades, deixando o imóvel vulnerável. Avaliar a idade e o estado de conservação é essencial para uma contratação eficiente.
9. Reformas e ampliações fora da cobertura

Imóveis comerciais passam por reformas, ampliações e melhorias ao longo do tempo. Quando essas mudanças não são comunicadas à seguradora, ficam fora da cobertura.
Esse descuido cria um risco oculto, pois o proprietário acredita estar protegido integralmente, quando parte do imóvel não está segurada. Revisões periódicas evitam esse problema.
Manter a apólice atualizada garante alinhamento entre o seguro para imóvel comercial e a realidade do patrimônio.
Seguro como ferramenta de gestão patrimonial
Mais do que uma exigência contratual, o seguro para imóvel comercial deve ser encarado como parte da gestão estratégica do patrimônio. Ele protege o imóvel, preserva a renda gerada e reduz impactos financeiros inesperados.
Um seguro bem estruturado contribui para previsibilidade e segurança, evitando decisões emergenciais que comprometem o orçamento.
Leia também: Seguros residenciais: coberturas, dicas e cuidados
A importância da análise personalizada
Cada imóvel possui características próprias, como localização, uso e perfil de ocupação. Ignorar essas particularidades leva a contratações genéricas e ineficientes.
Uma análise personalizada permite identificar riscos específicos e estruturar uma proteção sob medida, garantindo maior eficiência e tranquilidade.
Escolha com estratégia
Com orientação profissional, você evita lacunas de cobertura, contrata soluções adequadas e conta com suporte completo antes, durante e após a contratação.
Acesse o link abaixo e encontre a solução certa para proteger seu imóvel: