


Proteja sua empresa sem prejuízos entendendo quais detalhes do seguro para estabelecimento comercial podem gerar custos maiores no futuro.
Contratar o seguro para estabelecimento comercial sem a devida análise técnica é um dos erros mais custosos que um empresário pode cometer, porque as consequências de uma cobertura mal dimensionada só aparecem quando o prejuízo já está instalado.
Muitos gestores escolhem a opção mais barata sem entender que cobertura insuficiente pode representar perdas financeiras irreversíveis em caso de sinistro de grande porte.
Antes de assinar qualquer contrato, é essencial mapear os riscos reais do negócio, entender as exclusões contratuais e avaliar o impacto financeiro de cada cenário sem proteção adequada.
O seguro para estabelecimento comercial certo não é o mais barato, mas o que realmente cobre o que seu negócio precisa.
O que está em jogo quando a cobertura é mal dimensionada
Um sinistro sem cobertura adequada pode comprometer a continuidade de um negócio inteiro, e esse risco é frequentemente subestimado por empresários que encaram o seguro para estabelecimento comercial apenas como um custo fixo obrigatório.
Um incêndio, um alagamento ou um furto de equipamentos pode gerar perdas que superam facilmente o faturamento de vários meses, especialmente em negócios com alto investimento em infraestrutura física.
Além dos danos materiais, existe o impacto da interrupção das atividades, que raramente é considerado na hora de contratar a apólice.
A cobertura de lucros cessantes é justamente o que protege o empresário durante o período em que o estabelecimento fica inoperante após um sinistro, garantindo a reposição de receita enquanto as operações são retomadas.
Entender esse risco é o primeiro passo para contratar o seguro para estabelecimento comercial com a profundidade que a situação exige.
Coberturas essenciais que muitos empresários ignoram

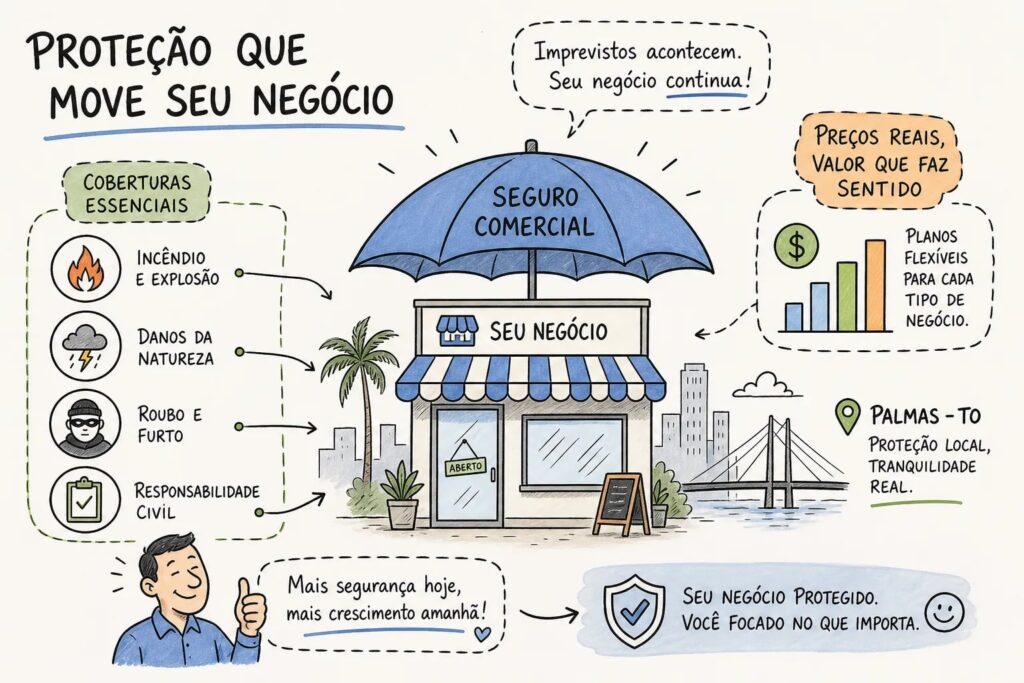
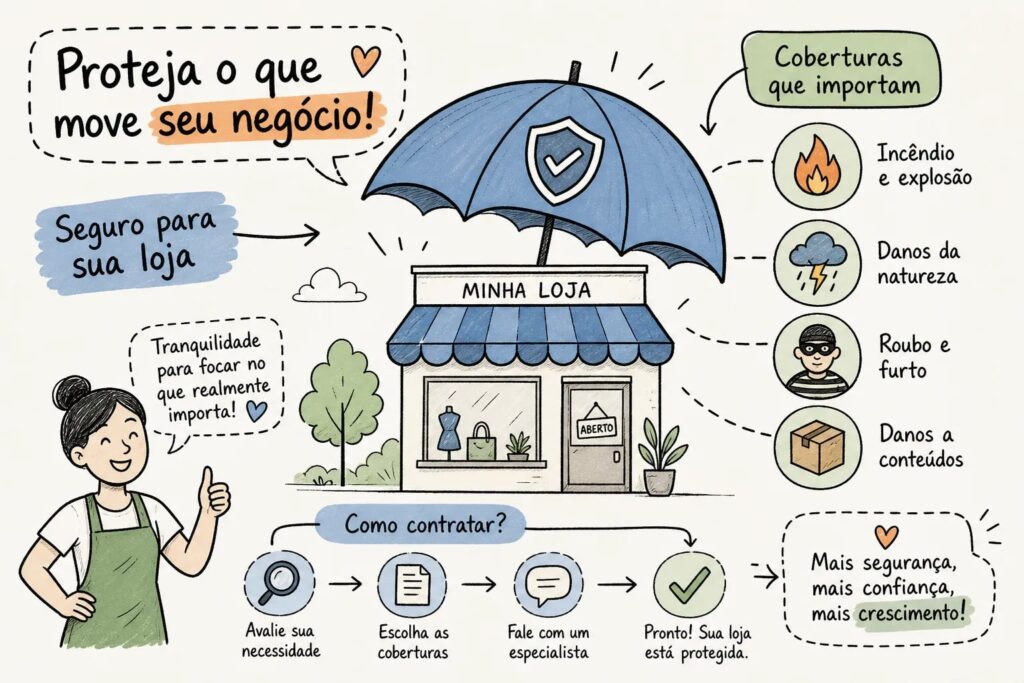
O seguro para estabelecimento comercial básico cobre incêndio, raio e explosão por padrão, mas existem coberturas adicionais que fazem diferença real no nível de proteção oferecido ao negócio.
A cobertura de responsabilidade civil protege o empresário contra danos causados a terceiros dentro do estabelecimento. Sem essa proteção, qualquer processo judicial movido por um cliente acidentado pode gerar custos jurídicos e indenizatórios que comprometem seriamente o fluxo de caixa da empresa.
Outras coberturas estratégicas que merecem atenção:
- Danos elétricos: protege equipamentos danificados por surtos, variações de tensão ou curtos-circuitos, eventos extremamente comuns em regiões com infraestrutura elétrica instável
- Cobertura de vidros e fachadas: cobre substituição de vitrines, divisórias e estruturas de vidro, itens com custo de reposição elevado e alto risco de dano em estabelecimentos comerciais
- Roubo de mercadorias e equipamentos: muitas apólices básicas cobrem apenas furto qualificado, excluindo situações de roubo com violência que exigem cobertura específica
- Vazamento de tubulações: danos causados por infiltrações e rompimentos hidráulicos raramente estão incluídos na cobertura padrão e podem gerar prejuízos estruturais significativos
Leia também: Seguro de saúde para funcionários: o que empresas ignoram
Como o tipo de negócio define a apólice ideal
O seguro para estabelecimento comercial não tem formato único, e a atividade exercida pelo negócio é o principal fator que determina quais coberturas são indispensáveis e quais são irrelevantes para aquele perfil específico.
Um restaurante tem riscos completamente diferentes de uma loja de roupas ou de um escritório de serviços, e a apólice precisa refletir essa especificidade operacional com precisão técnica.
Negócios que trabalham com alto estoque de mercadorias precisam de limites de cobertura compatíveis com o valor total armazenado, enquanto empresas de serviços precisam priorizar a proteção de equipamentos tecnológicos e dados digitais.
O segmento de alimentação, por exemplo, exige atenção especial à cobertura de equipamentos de refrigeração, porque a perda de mercadorias perecíveis em caso de pane elétrica pode gerar prejuízo imediato e de difícil recuperação.
Estabelecimentos com grande circulação de público precisam de limites mais altos de responsabilidade civil para suportar eventuais demandas judiciais.
Dimensionar o seguro para estabelecimento comercial com base na atividade real do negócio é o que garante que a apólice funcione quando mais precisar.
Erros comuns ao contratar o seguro para estabelecimento comercial
Empresários de todos os portes cometem erros recorrentes na hora de contratar a apólice, e a maior parte desses equívocos só gera consequência concreta no momento do sinistro, quando já não há como corrigir o problema.
- Subavaliação do patrimônio segurado: declarar um valor de bens inferior ao real para pagar um prêmio menor resulta em indenização proporcional reduzida, chamada de regra proporcional, que pode deixar o empresário com apenas uma fração do prejuízo coberto
- Não incluir equipamentos adquiridos após a contratação: novos maquinários, computadores e mobiliário comprados depois da assinatura da apólice ficam desprotegidos automaticamente se a cobertura não for atualizada
- Ignorar a cláusula de risco próprio do negócio: atividades específicas como depósito de inflamáveis, uso de equipamentos de alta tensão ou prestação de serviços de saúde exigem endossos contratuais específicos que não estão incluídos na apólice padrão
- Contratar sem avaliar o limite de responsabilidade civil: limites muito baixos nessa cobertura expõem o empresário a arcar com a diferença em processos judiciais de maior valor
- Renovar automaticamente sem revisar a apólice: o negócio cresce, muda de endereço ou amplia o estoque, e a apólice que não acompanha essa evolução entrega proteção defasada em relação à realidade atual da empresa
A contratação de um seguro envolve análise técnica e conhecimento do mercado, por isso é importante contar com a ajuda de uma corretora de seguros de confiança, como a Auxílio Seguros, para escolher o plano mais adequado para o seu perfil.
Contar com suporte especializado evita gastos desnecessários com coberturas incompatíveis com a sua atividade, previne a contratação errada de apólices do seguro para estabelecimento comercial com exclusões problemáticas e garante proteção suficiente para os riscos reais aos quais o seu estabelecimento está exposto.
Isso também elimina dificuldades operacionais que surgem quando o empresário precisa acionar uma apólice mal estruturada no pior momento possível. Clique aqui para falar com nossa equipe.
O impacto do endereço e da estrutura física na precificação

A localização do estabelecimento é um fator determinante no cálculo do prêmio do seguro para estabelecimento comercial, porque as seguradoras avaliam o índice de sinistralidade da região para estimar o risco real de cada apólice contratada.
Regiões com histórico elevado de roubos, alagamentos recorrentes ou alta incidência de incêndios geram prêmios mais altos, independentemente do histórico individual do empresário.
A estrutura física do imóvel também influencia diretamente, já que edificações mais antigas, com instalações elétricas defasadas ou sem sistema de combate a incêndio, representam risco maior para a seguradora.
Investir em melhorias preventivas como sistemas de alarme, câmeras de monitoramento, sprinklers e instalações elétricas atualizadas pode reduzir o prêmio e ampliar as condições de cobertura oferecidas pela seguradora.
Leia também: Seguro de vida em Palmas: como pagar menos
Proteja seu negócio antes que o imprevisto chegue
O seguro para estabelecimento comercial adequado é aquele que foi contratado com base nos riscos reais do negócio, no valor correto do patrimônio e nas coberturas que fazem sentido para a atividade exercida.
A Auxílio Seguros está pronta para garantir que você contrate a proteção mais adequada para o seu negócio, clique no link abaixo: