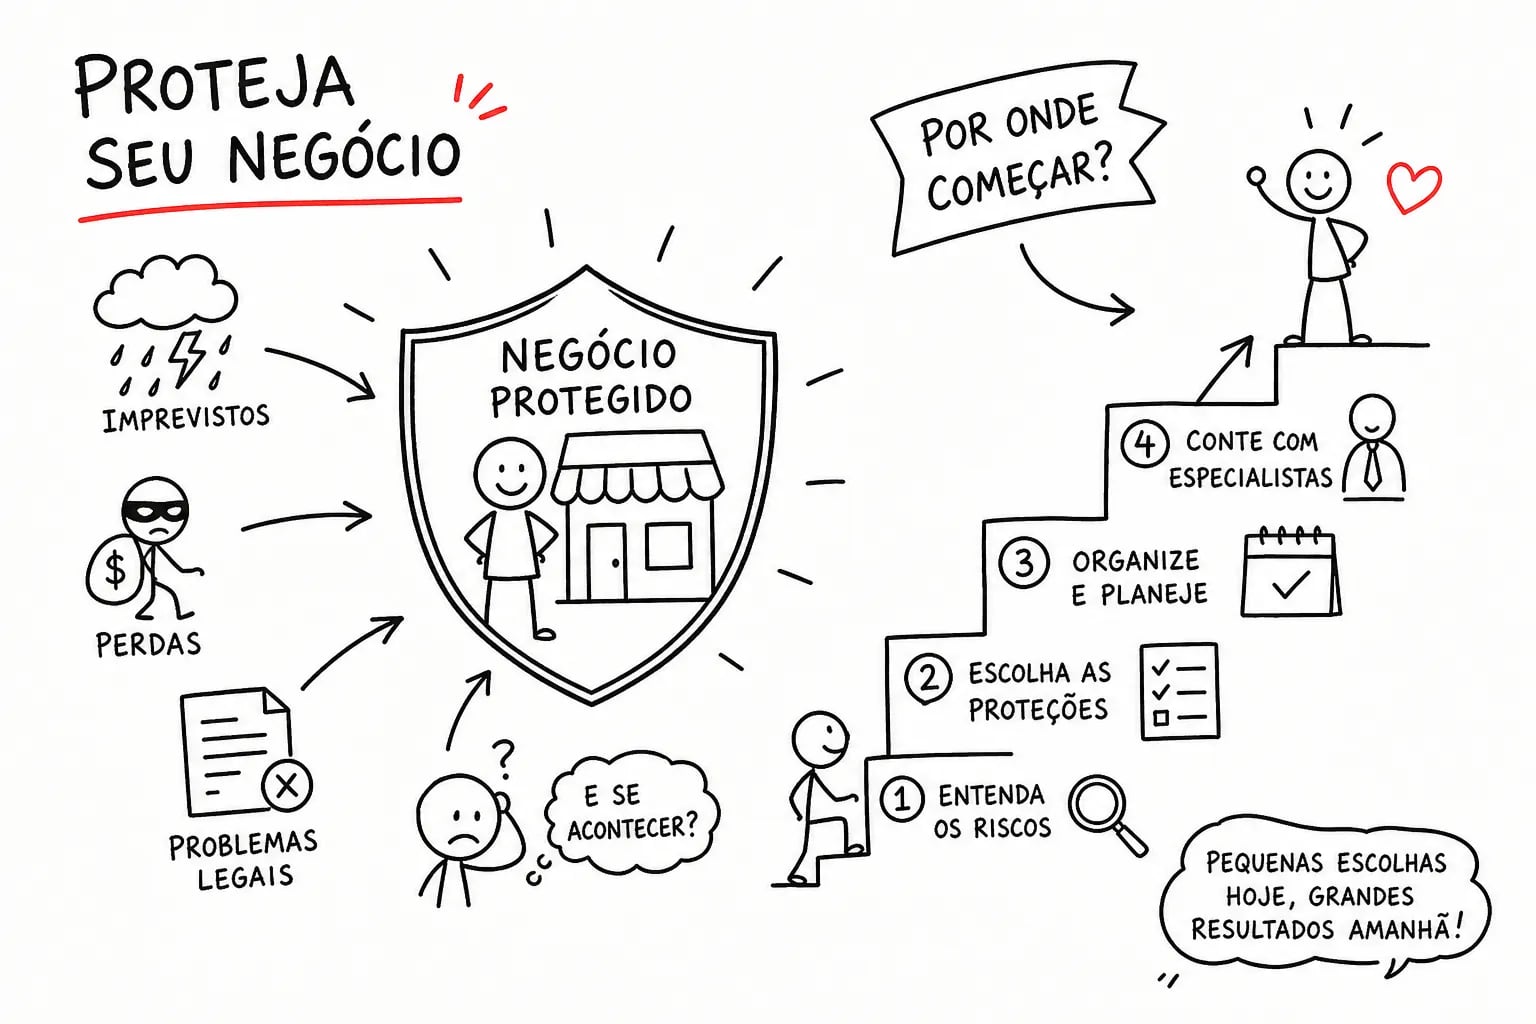

A proteção para pequeno negócio começa pelo seguro comercial, que cobre incêndio, roubo e responsabilidade civil, e segue por contratos básicos com clientes e fornecedores, adequação à LGPD, medidas de segurança digital e, por fim, o registro de marca. Essa ordem segue uma recomendação prática: proteger primeiro o que pode fechar o negócio de vez, depois o que pode travar a operação, e por último o que gera prejuízo controlável. O orçamento disponível define o ritmo, mas respeitar essa sequência é a forma mais eficiente de construir proteção com recursos limitados, a ordem pode variar conforme o ramo e a exposição específica de cada negócio.
O problema é que o sinistro não avisa. Um equipamento queimado, uma queda de cliente dentro da loja ou um ataque digital podem acontecer no primeiro mês de operação. Sem proteção, o custo de um único evento pode superar meses de faturamento. Nossa equipe aqui em Palmas ajuda empreendedores da região a montar esse mapa de proteção de forma personalizada, respeitando a realidade financeira de cada negócio.
Pontos principais
- Seguro comercial primeiro: incêndio, roubo e responsabilidade civil geral são as coberturas que evitam o fechamento definitivo do negócio após um único evento.
- Contratos protegem onde o seguro não alcança: acordos com fornecedores, clientes, Termos de Uso e Política de Privacidade formam a base jurídica do negócio.
- LGPD vale para MEIs e pequenas empresas: o regime simplificado reduz burocracia, mas não elimina obrigações; a primeira multa da ANPD foi aplicada a uma microempresa.
- Segurança digital tem custo acessível: autenticação multifator, backup 3-2-1 e atualizações automáticas reduzem os riscos mais comuns quando implementadas corretamente, sem investimento significativo.
- A proteção não precisa acontecer de uma vez: um plano em três fases permite construir a proteção completa dentro do orçamento disponível.
Por que pequenos negócios são os mais expostos a riscos?
O tamanho do negócio não reduz o tamanho do prejuízo
Uma grande rede de lojas consegue absorver o prejuízo de um incêndio em uma unidade porque tem reserva financeira, seguro corporativo e faturamento de outras filiais para sustentar a operação. O pequeno empreendedor não tem esse colchão. Um único sinistro pode paralisar completamente o negócio e consumir meses de capital de giro em reparos, reposição de equipamentos e queda de faturamento enquanto a loja fica fechada.
Os sinistros mais frequentes em pequenos comércios brasileiros são danos elétricos, roubos e furtos qualificados, vendaval e granizo, e incêndios. Incêndios são menos frequentes que danos elétricos, mas muito mais severos: podem destruir imóvel, estoque e equipamentos simultaneamente. Quedas de clientes, intoxicação alimentar e danos causados por produtos ou serviços também geram ações de responsabilidade civil com indenizações que podem superar anos de faturamento de um pequeno estabelecimento.
O erro mais comum: começar pela proteção errada
Muitos empreendedores investem em alarme, câmeras e antivírus antes de contratar qualquer seguro. Esses recursos têm valor, mas não protegem o caixa quando o dano acontece. A lógica correta é simples: qual risco pode fechar o negócio? Essa é a primeira cobertura a contratar. Câmera não paga a reforma depois de um incêndio. Alarme não repõe o estoque roubado. O seguro comercial sim, desde que o evento esteja coberto pela apólice e as condições de franquia e exclusões sejam atendidas.
A pergunta que todo empreendedor deve fazer antes de qualquer decisão de proteção para o pequeno negócio é esta: se esse evento acontecer amanhã, consigo continuar operando com o que tenho em caixa? Se a resposta for não, o negócio precisa de cobertura para aquele risco agora, não depois. Nesse caso, o próximo passo é comparar apólices e entender as exclusões antes de assinar.
O que é seguro comercial e o que ele cobre de verdade
Coberturas básicas que qualquer estabelecimento físico deve ter
O seguro empresarial para pequenos negócios tem três coberturas centrais: incêndio, raio e explosão; roubo e furto qualificado; e danos elétricos. A cobertura de incêndio protege o imóvel, as instalações, o estoque e os equipamentos contra danos materiais causados pelo fogo. A cobertura de roubo indeniza bens, mercadorias e equipamentos conforme as condições da apólice, podendo exigir medidas de segurança como grades ou cofre. Os danos elétricos cobrem queima de equipamentos por variações de tensão, curtos-circuitos e raios, o que é especialmente relevante no contexto brasileiro, onde esses eventos são frequentes.
Como referência de mercado, segundo dados de 2026, planos de entrada para micro e pequenas empresas ficam aproximadamente entre R$ 30 e R$ 100 por mês para operações simples como escritórios e pequenos serviços, segundo Pulso Seguros. Para estabelecimentos físicos com estoque e equipamentos, as faixas sobem. O prêmio varia conforme atividade, localização, valor do patrimônio, histórico de sinistros e medidas de segurança adotadas.
Coberturas adicionais que fazem diferença dependendo do negócio
Lucros cessantes é a cobertura que compensa a receita perdida durante uma paralisação causada por sinistro coberto. Ela funciona assim: após um incêndio que fecha a loja por dois meses, a seguradora calcula a perda com base no faturamento anterior e cobre o lucro que deixaria de ser obtido, além de despesas fixas como aluguel e folha de pagamento, conforme o contrato. Para qualquer negócio cujo fechamento por mais de 15 dias geraria dívidas impossíveis de quitar com as reservas atuais, essa cobertura deixa de ser opcional.
Vendaval e granizo são relevantes para negócios com telhado amplo, fachada exposta ou letreiros grandes. Quebra de vidros importa para lojas com vitrine envidraçada, onde a reposição pode custar alguns milhares de reais. A decisão de incluir cada cobertura adicional deve considerar a realidade específica do negócio: não adianta inflar o prêmio com coberturas que nunca serão acionadas, e tampouco adianta economizar no prêmio e descobrir a exclusão no momento do sinistro.
Responsabilidade civil: quando um acidente no seu espaço vira ação judicial
Quem realmente precisa dessa cobertura
Qualquer negócio que recebe clientes, fornecedores ou terceiros fisicamente precisa de responsabilidade civil geral. Restaurantes, clínicas, salões, lojas, escritórios que atendem o público: todos estão expostos. Um cliente que escorrega no piso molhado, um produto que cai de uma prateleira, um alimento que causa intoxicação alimentar: cada um desses casos pode gerar um processo judicial com indenização por danos corporais, morais ou materiais.
O risco não é teórico. Indenizações por danos corporais podem envolver tratamento médico, afastamento do trabalho da vítima e danos morais, somando valores que superam anos de faturamento de um pequeno estabelecimento. Sem a cobertura de responsabilidade civil geral, o empreendedor responde por esse valor com o próprio patrimônio.
Como funciona a indenização na prática
A apólice de responsabilidade civil geral cobre as despesas de defesa judicial e as indenizações por danos corporais e materiais causados a terceiros dentro do escopo coberto. O que ela não cobre: danos intencionais, multas contratuais e obrigações de natureza trabalhista. Limites entre R$ 500 mil e R$ 2 milhões são indicados como usuais para muitas pequenas e médias empresas, segundo BRSeguro; o limite adequado varia conforme o porte do negócio e sua atividade, sendo possível contratar faixas inferiores para negócios menores.
É importante distinguir responsabilidade civil geral de responsabilidade civil profissional. A primeira cobre danos causados pela operação do estabelecimento, como quedas de clientes ou danos por produtos. A segunda cobre erros, omissões ou negligências no exercício de uma atividade técnica: um médico que causa dano em procedimento, um advogado que perde um prazo, um contador que comete erro em declaração. Profissionais liberais precisam de ambas ou, no mínimo, da responsabilidade civil profissional.
Como priorizar a proteção para pequeno negócio com orçamento limitado
A ordem certa de contratação
A sequência recomendada é: (1) incêndio, raio e explosão mais roubo e furto qualificado; (2) responsabilidade civil geral; (3) danos elétricos; (4) lucros cessantes. Essa ordem segue a lógica de proteger primeiro o que pode causar a falência do negócio, depois o que pode gerar uma ação judicial devastadora, depois o que pode paralisar a operação e, por último, o que pode comprometer o fluxo de caixa durante a recuperação. A sequência é uma orientação prática que pode variar conforme o ramo e as reservas financeiras disponíveis.
O prêmio varia conforme atividade, localização, valor do patrimônio e estoque, histórico de sinistros e coberturas contratadas, segundo Auxílio Corretora de Seguros e EmpresaPro.
Como montamos pacotes sob medida para empreendedores de Palmas
Contratar coberturas avulsas de seguradoras online sem conhecer as exclusões do contrato é um dos erros mais caros que um empreendedor pode cometer. Uma apólice que parece barata no boleto pode se tornar inutilizável no sinistro por causa de uma cláusula de franquia elevada ou uma exclusão que cobre exatamente o tipo de dano que o negócio sofreu. No nosso escritório em Palmas, o trabalho começa antes da assinatura: identificamos os riscos reais do negócio, comparamos condições entre seguradoras e explicamos o que cada cláusula significa na prática.
Esse atendimento presencial e consultivo é o que diferencia uma corretora local de um formulário online. O empreendedor de Palmas e da região tem acesso a uma análise honesta do que realmente precisa, sem pagar por coberturas desnecessárias nem deixar lacunas que se tornam problemas no momento mais crítico.
Contratos e proteção jurídica para pequenas empresas: o que o seguro não cobre
Contratos essenciais para qualquer pequeno negócio
O seguro cobre danos físicos e algumas responsabilidades civis, mas não protege o negócio de disputas contratuais, inadimplência de clientes ou fornecedores que não entregam o que prometeram. Para isso, existem quatro documentos que todo pequeno negócio deve ter em ordem: contrato com fornecedores, contrato com clientes, Termos de Uso para site ou plataforma e Política de Privacidade.
O contrato com fornecedores deve definir escopo mensurável, prazo, multa por atraso e cláusula de confidencialidade. Em vez de “manutenção do sistema”, prefira “atendimento em até 8 horas úteis e correção de falhas críticas em até 24 horas”. O contrato com clientes deve deixar claro o que está incluído e o que não está, os critérios de aceite, o procedimento para alterações de escopo e as condições de cancelamento. Ambiguidade em contrato vira litígio.
Os Termos de Uso e a Política de Privacidade são exigência da LGPD e integram as políticas internas e termos de confidencialidade que toda empresa deve formalizar. Eles protegem o negócio em duas frentes: regulam o uso da plataforma ou site e demonstram, perante a ANPD e os titulares, que o tratamento de dados tem base legal e transparência. Um modelo copiado da internet sem adaptação pode ser pior do que nenhum documento: compromete o negócio com práticas que não realiza e deixa de cobrir as que realiza de verdade.
O que a LGPD exige de micro e pequenas empresas em 2026
Em 2026, micro e pequenas empresas não estão dispensadas da LGPD. O regime simplificado da Resolução ANPD nº 2/2022 reduz burocracia, como a dispensa da indicação formal de encarregado, mas mantém todas as obrigações essenciais: cada tratamento de dados precisa de fundamento jurídico, os titulares têm direito de acesso, correção e eliminação de seus dados, e a empresa deve manter canal de comunicação para essas solicitações, segundo o Guia prático para agentes de tratamento de Mattos Filho.
A primeira multa da ANPD foi aplicada a uma microempresa. O valor total foi de R$ 14.400, em duas multas de R$ 7.200 cada, por ausência de base legal e por não atender solicitações da Agência, além de advertência por não indicar encarregado, segundo comunicado da ANPD. Isso deixa claro que o porte do negócio não garante imunidade a sanções. Uma pequena empresa ainda pode ser autuada se coletar dados sem base legal, ignorar direitos dos titulares ou deixar informações desprotegidas.
As obrigações mínimas práticas incluem: mapear quais dados são coletados, de quem e para qual finalidade; publicar uma política de privacidade em linguagem clara e acessível; manter canal para pedidos dos titulares; e adotar medidas de segurança proporcionais ao risco. Contratos com fornecedores que acessem dados de clientes, como plataformas de pagamento, sistemas de CRM e contadores, também devem incluir cláusulas de proteção de dados.
Segurança da informação: o risco silencioso que cresce entre pequenos negócios
Medidas básicas com custo acessível ou zero
A maioria das medidas de segurança digital mais eficazes para pequenas empresas não exige investimento, apenas disciplina operacional. As cinco ações prioritárias para negócios sem equipe de TI são:
- Ativar autenticação multifator no e-mail corporativo e nos sistemas financeiros, geralmente gratuita;
- Configurar backup automático seguindo a regra 3-2-1, com três cópias em dois tipos de mídia e uma fora do local principal;
- Manter atualizações automáticas de sistemas operacionais e aplicativos;
- Controlar o acesso por função, removendo imediatamente os acessos de funcionários desligados;
- Treinar a equipe para identificar tentativas de golpe por e-mail.
A sequência recomendada de implantação é: na primeira semana, ative autenticação multifator, atualizações automáticas e bloqueio de tela em todos os equipamentos; no primeiro mês, crie contas individuais, adote gerenciador de senhas e configure backup automático; depois disso, teste a restauração do backup mensalmente e revise permissões de acesso periodicamente. Essa combinação reduz os riscos mais comuns de segurança digital sem exigir firewall avançado ou equipe especializada.
Por que ataques digitais são riscos reais para comércios pequenos
Ataques de ransomware e fraudes por e-mail não miram só grandes empresas. Pequenos comércios, clínicas e escritórios são alvos frequentes exatamente porque têm proteções menores e, muitas vezes, dados financeiros e de clientes acessíveis. Um ataque bem-sucedido pode paralisar o sistema de vendas, comprometer dados de clientes e gerar obrigação de comunicação à ANPD, com risco de sanção administrativa.
O seguro empresarial padrão não cobre perdas por ataques digitais. Essa proteção exige uma cláusula ou apólice específica de seguro cibernético, que é uma cobertura à parte do seguro comercial. Antes de avaliar se vale contratar essa cobertura adicional, o empreendedor deve implantar as medidas básicas descritas acima: a seguradora vai analisar as proteções existentes antes de aceitar o risco, e um negócio sem nenhuma medida de segurança digital dificilmente vai conseguir condições favoráveis.
Registro de marca e os próximos passos para uma proteção completa
Como funciona o registro no INPI para MEI e pequenas empresas
O registro de marca no INPI é feito pelo sistema e-Marcas, online. O custo inicial é de R$ 880 por classe de produtos ou serviços, mas MEIs, microempresas e empresas de pequeno porte têm desconto de 50%, pagando R$ 440, segundo o INPI. O prazo estimado é de 18 meses sem oposição e 22 meses com oposição. A validade é de 10 anos, renováveis por períodos sucessivos.
O passo a passo resumido começa com a busca prévia no banco de marcas do INPI para identificar nomes semelhantes. Em seguida, o empreendedor escolhe o tipo de marca: nominativa (apenas o nome), figurativa (apenas o símbolo) ou mista (nome com logotipo). Depois, seleciona a classe correta na Classificação de Nice, que define quais produtos ou serviços serão protegidos. O pedido é preenchido no sistema e-Marcas, a Guia de Recolhimento da União é emitida e paga, e o número do processo é guardado para acompanhamento na Revista da Propriedade Industrial.
Um alerta importante: registro de marca é diferente de registro de domínio e de nome empresarial. Os três protegem coisas distintas. Ter o CNPJ com um nome não garante exclusividade sobre a marca. Ter o domínio do site também não. Sem o registro no INPI, outro empreendedor pode registrar a mesma marca e exigir judicialmente que o negócio pare de usá-la.
Montar um plano de proteção para pequenos negócios em etapas
A proteção completa de um pequeno negócio não precisa acontecer tudo de uma vez, mas precisa começar hoje. Um plano em três fases permite construir essa proteção dentro do orçamento disponível, priorizando o que tem maior impacto primeiro, ou seja, o que pode fechar o negócio se não estiver coberto.
Fase 1, implantação imediata: contratar o seguro comercial básico com incêndio, roubo e responsabilidade civil geral; formalizar contratos com fornecedores e clientes; ativar autenticação multifator no e-mail e nos sistemas financeiros; e configurar backup automático.
Fase 2, próximos 90 dias: publicar a política de privacidade, mapear os dados coletados para cumprir a LGPD, revisar permissões de acesso digital e criar um canal para solicitações de titulares.
Fase 3, seis a doze meses: registrar a marca no INPI, ampliar as coberturas do seguro para incluir equipamentos e lucros cessantes, e fazer a revisão anual das apólices para ajustar os limites de indenização à realidade atual do negócio.
Cada fase tem impacto real e independente. Em geral, concluir a Fase 1 sem ainda ter avançado para a Fase 3 já coloca o negócio em situação consideravelmente melhor do que operar sem nenhuma proteção formalizada, o ganho concreto vai depender das coberturas contratadas e do perfil de risco de cada atividade.
Proteção para pequeno negócio é uma decisão de continuidade, não de gasto
Cuidar da proteção para pequeno negócio não é luxo de empresa grande. É a diferença entre fechar as portas após um único evento inesperado ou retomar as operações com dano controlado. Um incêndio sem seguro pode significar o fim. Um incêndio com seguro comercial adequado pode ser um problema sério, mas superável. Essa distinção define se o negócio que o empreendedor construiu ao longo de anos vai continuar existindo.
A sequência é clara: seguro comercial primeiro, com incêndio, roubo e responsabilidade civil geral; contratos básicos com clientes e fornecedores; adequação à LGPD com política de privacidade e mapeamento de dados; medidas de segurança digital sem custo ou baixo custo; e registro de marca no INPI. Cada etapa adiciona uma camada de proteção que a anterior não cobre.
Se você tem um negócio em Palmas ou na região do Tocantins e ainda não sabe por onde começar, entre em contato com a nossa equipe da Corretora de Seguros em Palmas TO. Fazemos uma análise honesta dos riscos do seu negócio, comparamos opções de seguradoras e montamos um pacote que caiba na realidade financeira de quem está crescendo. Sem coberturas desnecessárias, sem cláusulas que geram surpresas no momento do sinistro.
Perguntas frequentes
Quanto tempo demora o registro de marca no INPI?
O prazo estimado é de cerca de 18 meses sem oposição e 22 meses se houver oposição. Esse prazo inclui a busca prévia, escolha da classe e acompanhamento do processo pela Revista da Propriedade Industrial.
Meu negócio online precisa de seguro específico contra ataques digitais?
Sim, o seguro empresarial padrão não cobre perdas por ataques digitais, sendo necessário contratar cláusula ou apólice específica de seguro cibernético para essa proteção. Antes de avaliar essa cobertura, é necessário implementar as medidas básicas de segurança digital que as seguradoras avaliam para aceitar o risco.
O que acontece se um sinistro ocorrer no primeiro mês e não tivermos seguro?
Sem seguro, o custo de um único evento pode superar meses de faturamento e paralisar o negócio, possivelmente levando ao fechamento definitivo. Nesses casos, é essencial comparar apólices e entender exclusões antes de assinar; nós ajudamos empreendedores de Palmas a montar um mapa de proteção personalizado que respeite a realidade financeira.


