


Saber como escolher corretora de seguros é a decisão mais importante que você toma antes de assinar qualquer apólice. Contratar um seguro, em si, é simples: você preenche uma proposta, paga o prêmio e recebe o documento. O problema aparece antes disso, na escolha de quem vai representar você nessa relação. E é justamente nesse ponto que a maioria das pessoas erra, às vezes sem perceber até o momento em que precisa acionar o seguro.
Um corretor despreparado não é apenas um inconveniente. Ele significa cobertura errada para o seu perfil de risco, sinistro negado por exclusão que nunca foi explicada e contrato cheio de cláusulas que beneficiam a seguradora, não você. A diferença entre uma corretora que realmente trabalha para o cliente e uma que apenas fecha contratos aparece em dois momentos: nas perguntas que ela faz antes de apresentar qualquer proposta e no suporte que oferece quando ocorre um sinistro.
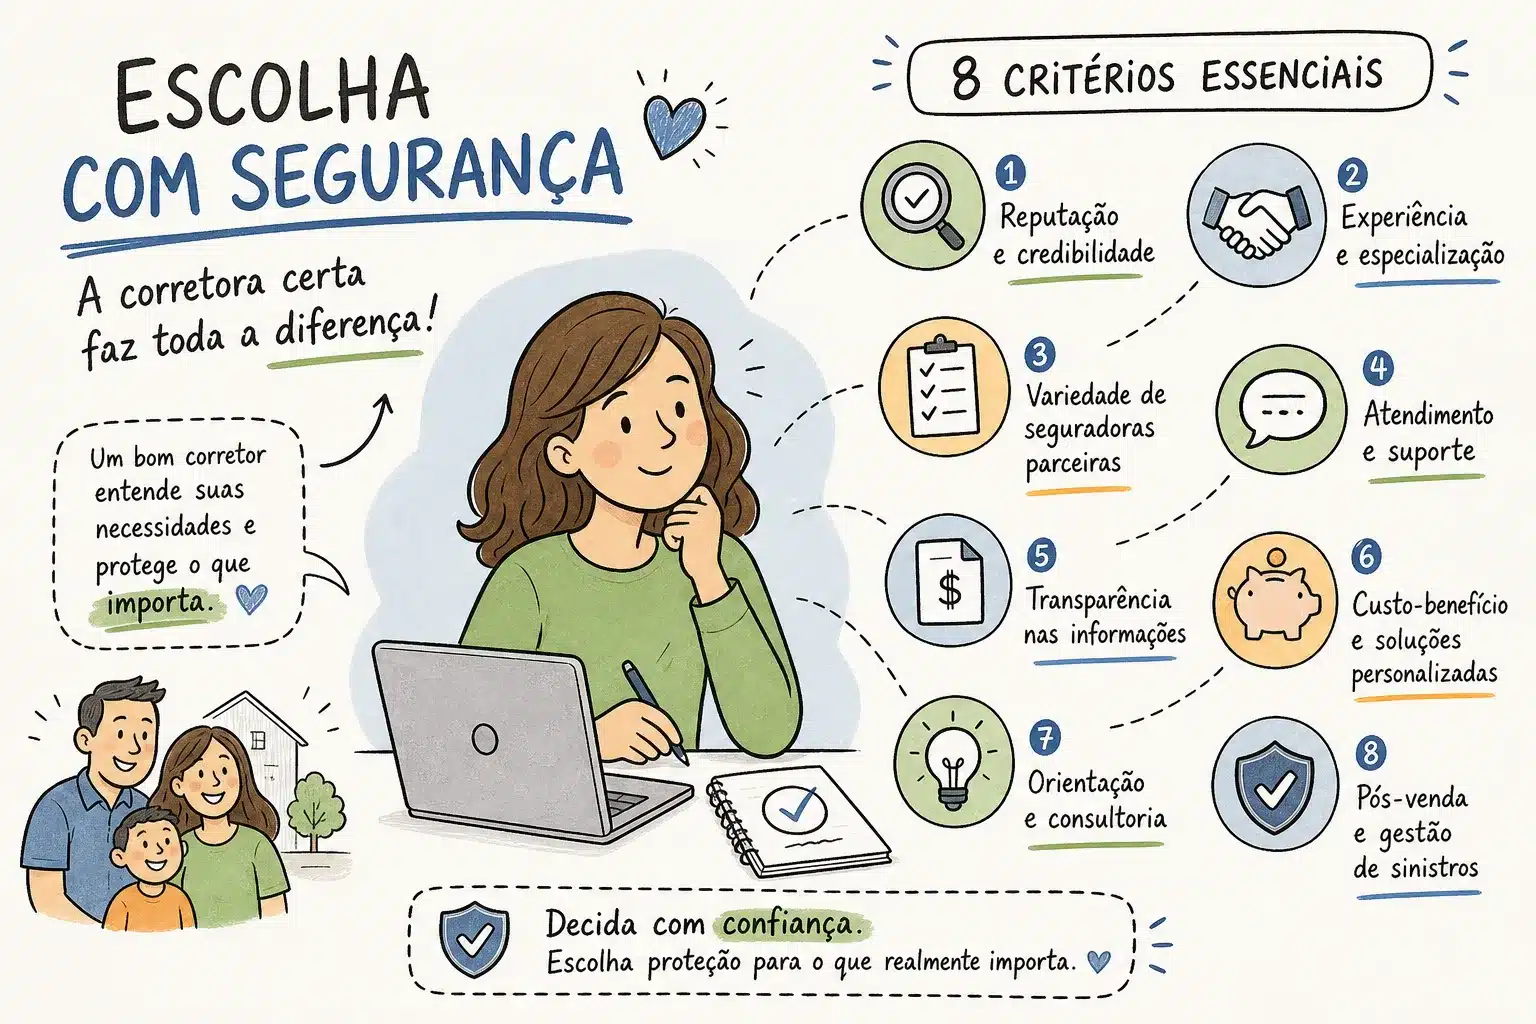
Este guia reúne 8 critérios práticos para filtrar, comparar e decidir com segurança qual corretora merece a sua confiança. Corretoras locais bem estruturadas, como as que atuam presencialmente em Palmas TO, seguem exatamente esses critérios no dia a dia. Agora você também vai saber identificar quem faz esse trabalho de verdade.
1. Como escolher corretora de seguros começa pela verificação na SUSEP
A SUSEP é o órgão regulador federal responsável por fiscalizar e autorizar todas as empresas que intermediam seguros no Brasil. Antes de ouvir qualquer proposta, verificar se a corretora está registrada e ativa é o primeiro filtro obrigatório. Sem isso, qualquer conversa subsequente é irrelevante.
Como consultar o CNPJ no portal oficial
Acesse o portal Gov.br ou o aplicativo “Corretores SUSEP” e pesquise pelo CNPJ ou pela razão social da empresa. O sistema retorna um relatório em tempo real com os dados da empresa, incluindo o status do registro. O único status aceitável é “Ativo”. Ao encontrar o resultado “Suspenso” ou “Cancelado”, verifique a motivação no próprio relatório da SUSEP antes de tomar qualquer decisão, mas evite contratar uma empresa sem registro ativo.
O relatório também mostra os ramos de seguro nos quais a corretora está autorizada a operar. Uma empresa registrada para seguro de automóvel não necessariamente está habilitada para intermediar seguros comerciais ou de responsabilidade civil profissional. Verifique se os ramos listados correspondem ao que você precisa.
O que o registro confirma e o que ainda não garante
O registro ativo confirma que a empresa está legalmente habilitada para intermediar seguros. Ele não garante qualidade de atendimento, especialização no seu segmento nem histórico de bom suporte em sinistros. Para operar, a empresa precisa atender a exigências formais como o código de atividade econômica correto no cadastro, razão social compatível com a atividade de corretagem e um responsável técnico habilitado nomeado no contrato social. Confirme esses dados diretamente no portal da SUSEP antes de avançar.
Responsável técnico: o detalhe que muita gente ignora
A corretora precisa ter um profissional habilitado como responsável técnico, seja por certificação em instituição credenciada pela SUSEP, como ENS ou FGV, seja por aprovação no Exame Nacional de Habilitação, conforme a regulamentação vigente. Esse profissional é quem tecnicamente responde pela orientação que você vai receber. Quando a corretora não consegue identificar quem ocupa esse papel, ou quando o cargo existe apenas no papel sem atuação real, a qualidade da consultoria cai proporcionalmente.
2. Como interpretar a reputação e as reclamações de uma corretora
Registro ativo é filtro mínimo, não garantia de qualidade. O próximo passo é entender o histórico real da empresa com seus clientes. Para isso existem fontes confiáveis que a maioria das pessoas não consulta, ou consulta de forma errada.
Reclame Aqui, Consumidor.gov e SUSEP: o que cada plataforma mede
No Reclame Aqui, observe a nota de reputação e o índice de solução dos últimos seis meses. Como referência de mercado, notas acima de 7,0 são consideradas aceitáveis; acima de 8,0, boas. No Consumidor.gov, índice de solução acima de 85% indica eficiência operacional. A nota de satisfação, que vai de 0 a 5, abaixo de 2,0 é sinal crítico de problema, mesmo que o índice de resolução pareça alto. No painel da SUSEP, verifique o índice de reclamações regulatórias comparado à participação de mercado da empresa: volume alto de reclamações em relação ao tamanho da empresa indica falhas sistêmicas.
Como ler os números sem se enganar
Alta taxa de resolução combinada com nota de satisfação baixa indica que o problema foi encerrado burocraticamente, mas o cliente não ficou satisfeito com o resultado. Isso é mais revelador do que uma empresa com nota alta e poucos registros. Uma empresa com menos de 10 reclamações no Reclame Aqui pode representar reputação impecável ou simplesmente ausência de histórico: nesse caso, o Consumidor.gov e o painel da SUSEP são fontes mais confiáveis.
A diferença entre reclamar da corretora e reclamar da seguradora
Ao pesquisar avaliações, é fundamental distinguir quem está sendo avaliado. Reclamações contra a corretora revelam problemas de agilidade na cotação, falta de clareza contratual e abandono pós-venda. Reclamações contra a seguradora dizem respeito à resolução de sinistros e à rede de prestadores de serviço. Um corretor ruim prejudica todo o processo mesmo que a seguradora parceira tenha boa reputação, porque é ele quem deveria estar intermediando ativamente a regulação do sinistro.
3. Especialização no seu tipo de risco faz toda a diferença na hora de escolher
Uma corretora registrada e com boa reputação ainda pode ser a escolha errada para o seu caso. Se ela não domina o ramo que você precisa, a cobertura indicada vai ser genérica e as exclusões relevantes para o seu perfil podem passar despercebidas.
Corretoras generalistas versus especialistas em um segmento
Corretoras generalistas atendem vários ramos, o que pode ser conveniente para necessidades simples. O problema aparece quando o perfil de risco foge do padrão: MEIs com equipamentos específicos, imóveis de uso misto, profissionais liberais com responsabilidade civil ou estabelecimentos comerciais em segmentos regulados.
Nesses casos, a falta de especialização resulta em coberturas subdimensionadas ou sobredimensionadas, e o cliente paga por proteções que não precisa ou fica desprotegido onde mais importa.
Como identificar se a corretora entende o seu segmento
Pergunte quais tipos de cliente e ramo ela atende com mais frequência. Verifique se o corretor consegue explicar, sem consultar manuais, as exclusões específicas do seu setor. O sinal mais claro de especialização real é este: o profissional faz perguntas antes de apresentar qualquer proposta. Quem apresenta cotação sem antes mapear o risco está vendendo produto, não oferecendo consultoria.
4. O atendimento em sinistros revela muito antes de você precisar usar
O grande teste de uma corretora não é quando você assina o contrato. É quando você liga com um problema e precisa de suporte. A boa notícia é que dá para testar essa postura antes de qualquer compromisso financeiro.
Perguntas para testar o suporte real em casos concretos
Peça ao corretor que descreva o último sinistro que ele acompanhou: quais documentos foram necessários, quanto tempo levou o processo, qual foi o resultado. Profissional com experiência real responde com detalhes concretos. Depois, pergunte diretamente se ele age como intermediário ativo na regulação do sinistro ou apenas repassa o telefone da seguradora para o cliente lidar sozinho.
Sinais de alerta que indicam abandono pós-venda
Três comportamentos indicam problema:
- Dificuldade em agendar reunião depois que a proposta foi assinada.
- Respostas vagas sobre sinistros, do tipo “a seguradora cuida disso diretamente”.
- Ausência de qualquer orientação sobre o que fazer imediatamente após um evento coberto.
Corretor que desaparece depois do fechamento não é parceiro, é apenas um intermediador de contrato. Corretoras bem estruturadas tratam o acompanhamento de sinistros como parte do serviço, não como exceção, e o cliente tem acesso direto ao consultor responsável pelo caso. Esse é o padrão que você deve exigir.
5. Como comparar propostas sem se perder nos detalhes
Receber três cotações diferentes e escolher pelo preço mais baixo é um dos erros mais comuns e mais caros no mercado de seguros. O menor prêmio quase sempre esconde franquia mais alta, coberturas menores ou assistências inexistentes.
Montar a matriz de cobertura, franquia e assistências
Crie uma planilha simples com as seguintes colunas: cobertura incluída, capital segurado (valor máximo de indenização), franquia, assistências e preço total anual. Antes de comparar qualquer valor, defina as coberturas mínimas que você precisa e exija que todas as propostas as incluam. Você só consegue comparar preços de produtos equivalentes. Proposta com coberturas diferentes é comparação de produtos diferentes.
Por que o preço mais baixo quase sempre esconde alguma coisa
Franquia mais alta reduz o prêmio anual, mas aumenta diretamente o custo no momento do sinistro. Coberturas descritas como “adicionais” em uma proposta podem ser básicas em outra. Além disso, as comissões das corretoras variam conforme o ramo, em seguros de automóvel e residencial, por exemplo, os percentuais costumam ser menores do que em seguros de vida ou previdência privada, e já estão embutidas no preço final da apólice: o cliente não as paga separadamente, mas elas compõem a estrutura de custo do produto.
Ferramentas práticas para organizar as cotações
Comparadores digitais podem ser úteis como ponto de partida para produtos simples e padronizados. Nunca use um comparador como decisão final, especialmente para seguros comerciais, responsabilidade civil ou imóveis com perfil fora do padrão. Exija sempre a proposta por escrito, com detalhamento de exclusões, franquias e coberturas de assistência. Proposta verbal não tem valor contratual e, conforme as orientações do Código de Defesa do Consumidor, não protege o cliente em caso de divergência.
6. As perguntas que separam uma corretora de seguros confiável de uma problemática
A qualidade de uma corretora aparece nas respostas que ela dá às perguntas difíceis. Profissional sólido responde com precisão e oferece as condições por escrito. Quem hesita, generaliza ou redireciona está ocultando algo que pode custar caro.
O que perguntar sobre coberturas, exclusões e valor de indenização
Há três perguntas que revelam muito sobre a qualidade do profissional. A primeira: “O seguro cobre valor de mercado ou valor de nova aquisição?” A resposta impacta diretamente o quanto você receberá em caso de perda total. A segunda: “Quais são as exclusões principais desta apólice?” Profissional que não responde de cabeça está sinalizando que não conhece o produto em profundidade. A terceira: “Quais seguradoras parceiras você trabalha e qual a reputação delas em sinistros?” A resposta diz muito sobre os critérios de seleção da corretora.
Franquias, assistências 24h e prazos de vigência
Verifique se a franquia é fixa, percentual ou se existe opção de franquia reduzida com prêmio mais alto. Confirme quais assistências estão incluídas, com que limite de uso e qual a cobertura geográfica, especialmente relevante para quem transita por municípios vizinhos. Entenda o prazo de carência: quando a proteção começa a valer efetivamente após a contratação. Seguro com carência de 30 dias não oferece proteção no primeiro mês.
Como o corretor reage quando você faz perguntas difíceis
Corretor confiável responde com precisão e coloca as condições no papel. Quem evita detalhar exclusões, redireciona para o SAC da seguradora ou usa termos vagos como “depende de cada caso” está deixando lacunas que podem custar caro. A transparência na fase de proposta é o melhor indicador do que vai acontecer na fase de sinistro.
7. Corretora local versus plataforma digital: o que cada uma entrega de verdade
Plataformas digitais de seguro cresceram e facilitaram o acesso a cotações rápidas. Mas existe uma diferença real entre obter um preço e receber uma análise de risco adequada ao seu perfil.
O que as plataformas digitais fazem bem e onde param
Plataformas digitais são ágeis em cotações padronizadas para produtos simples: seguro de automóvel básico, residencial de apartamento padrão. Quando o perfil foge do padrão, as limitações aparecem: imóvel de uso misto, MEI com equipamentos específicos, profissional liberal com responsabilidade civil, restaurante com câmara fria e equipamentos de alto valor. Além disso, o suporte no sinistro costuma ser repassado diretamente à seguradora, sem intermediação ativa do corretor.
Por que o atendimento presencial importa na hora do sinistro
Corretor presencial conhece o histórico do cliente, antecipa a documentação necessária e acompanha o processo de regulação até o pagamento da indenização. O relacionamento local permite também ajustar a apólice com agilidade quando a realidade do negócio muda: mudança de endereço, novos equipamentos, expansão do espaço, contratação de funcionários. Esses ajustes precisam ser registrados na apólice para manter a cobertura válida.
Como corretoras regionais de Palmas TO entregam consultoria que plataformas digitais não replicam
Uma corretora de seguros local em Palmas TO conhece o mercado tocantinense de forma concreta: os riscos específicos de cada tipo de comércio na cidade, os sinistros mais comuns na região e os produtos que realmente fazem sentido para o perfil local. Um comerciante de Palmas que contrata seguro por plataforma digital recebe um produto genérico, sem que alguém tenha perguntado sobre o volume de movimento de caixa, os equipamentos instalados ou a localização dentro da cidade.
A consultoria presencial permite identificar lacunas de cobertura antes de assinar, não depois de um sinistro negado. Empresários, MEIs e profissionais liberais de Palmas têm acesso a um consultor que entende o custo operacional local e adapta o plano à realidade financeira do cliente, sem empurrar coberturas desnecessárias nem ignorar riscos reais.
8. Como montar sua lista de finalistas e fechar com segurança
Depois de aplicar todos os critérios anteriores, o objetivo é chegar a duas ou três corretoras que passaram pelos filtros. A decisão final vem da comparação entre elas com critérios objetivos, não de impressão subjetiva ou simpatia pelo corretor.
Critérios para reduzir as opções para no máximo 3 finalistas
O processo de eliminação é direto. Saem da lista todas as corretoras sem registro ativo na SUSEP, todas que não responderam perguntas sobre exclusões com clareza, todas que não apresentaram propostas por escrito e todas que não demonstraram histórico concreto de acompanhamento em sinistros. As finalistas são as que passaram nos critérios de legalidade, reputação, especialização e transparência contratual.
O checklist final antes de assinar qualquer apólice
Antes de assinar, confirme os seguintes pontos:
- Todas as coberturas acordadas verbalmente estão descritas na proposta escrita.
- Franquias, prazos de carência e assistências estão documentados com valores e limites claros.
- Você tem o contato direto do corretor responsável, não apenas o número do SAC da seguradora.
- O processo de sinistro foi explicado passo a passo antes da assinatura.
Corretor que não consegue explicar o processo de sinistro antes de fechar o contrato não vai conseguir ajudar quando você precisar acionar. Essa é a realidade mais prática deste guia.
Escolha com critério, não com pressa
Entender como escolher corretora de seguros não exige conhecimento técnico profundo nem horas de pesquisa. Exige método. Começa com a verificação na SUSEP, passa pela análise de reputação nas plataformas certas, avalia a especialização no seu segmento e termina na comparação objetiva de propostas equivalentes com coberturas, franquias e assistências documentadas.
O filtro mais revelador de todos é simples: observe como o corretor se comporta antes de fechar o contrato. Profissional que faz perguntas, explica exclusões sem ser solicitado e coloca tudo por escrito é o mesmo profissional que vai estar presente quando você precisar acionar o seguro. Profissional que empurra a cotação sem mapear o risco é o mesmo que vai sumir na hora do sinistro.
Se você está em Palmas TO ou em qualquer município do Tocantins, a Corretora de Seguros em Palmas TO oferece consultoria presencial sem compromisso para empresários, MEIs, profissionais liberais e proprietários de imóveis. O primeiro passo é uma conversa para entender o seu perfil de risco antes de apresentar qualquer proposta. Entre em contato agora e descubra quais coberturas fazem sentido para a sua realidade, sem surpresas no contrato e sem cláusulas que só aparecem na hora do sinistro.