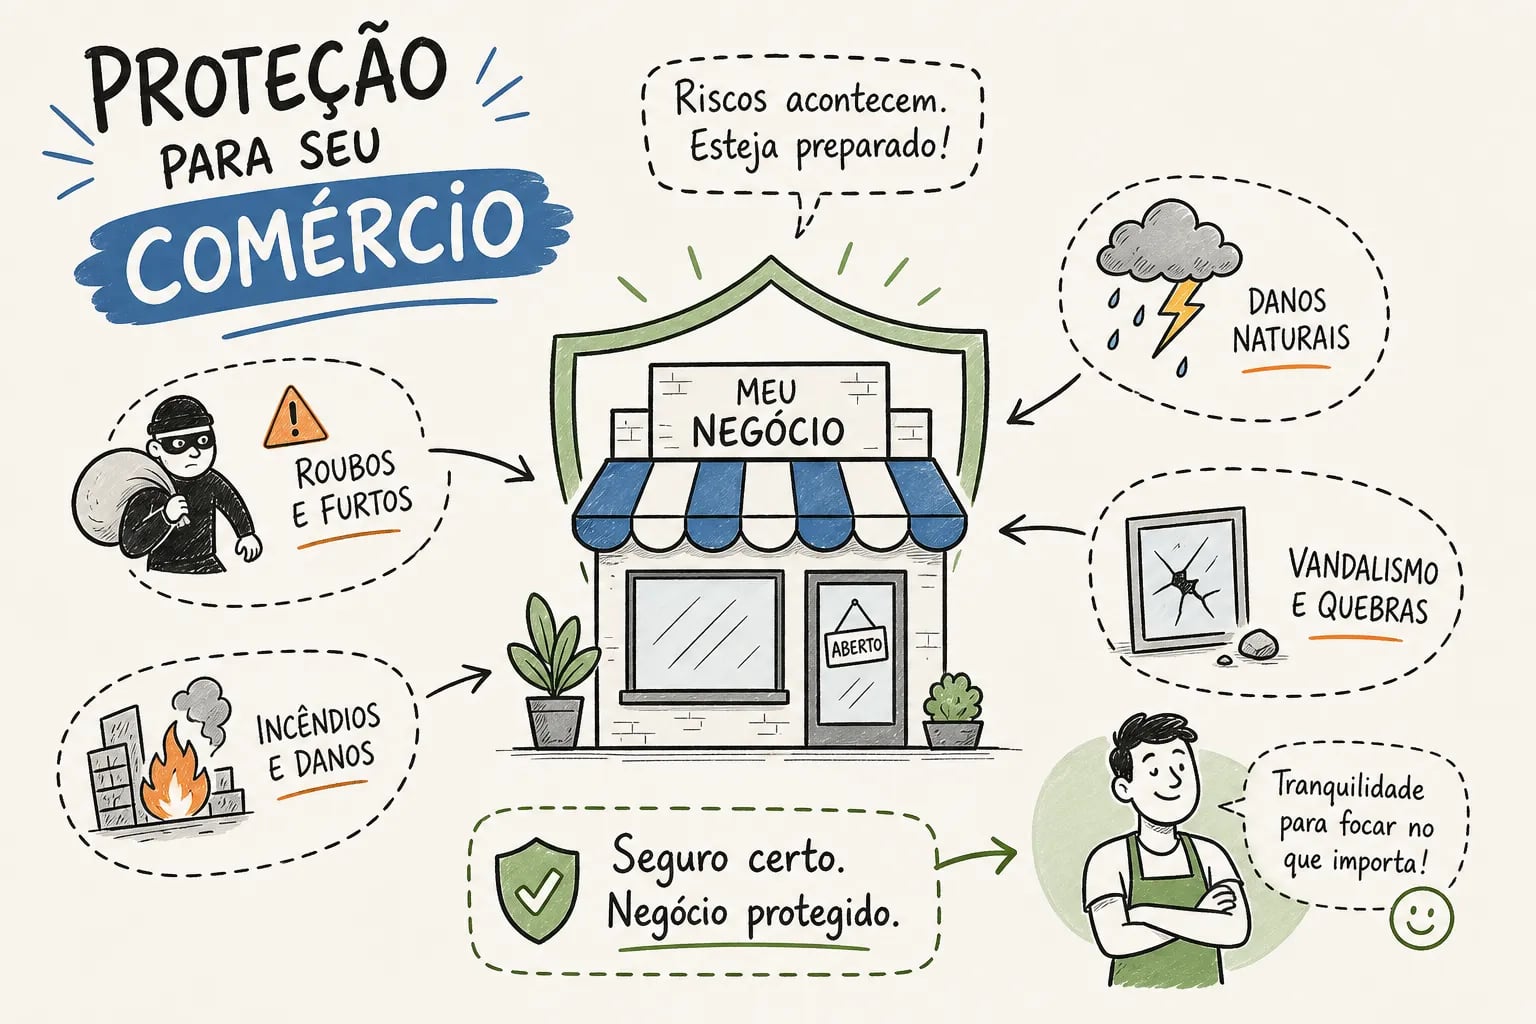



A proteção para comércio exige duas camadas que se complementam: prevenção física, que reduz a probabilidade do problema acontecer, e um seguro comercial adequado, que cobre o prejuízo financeiro quando a prevenção não foi suficiente. Entre as principais ameaças a qualquer estabelecimento, incêndio, roubo e danos elétricos concentram a maior parte dos sinistros registrados em apólices empresariais no Brasil.
É comum que lojistas invistam em câmeras e grades, mas deixem o seguro de lado. Outros contratam uma apólice sem entender o que está coberto. O resultado, nos dois casos, é a surpresa na hora do sinistro. Este artigo explica cada ameaça, como se defender fisicamente e o que um seguro comercial cobre em cada situação, para que você saia com um plano claro e sem desperdício de dinheiro.
Pontos essenciais
- Principais ameaças: Incêndio, roubo e danos elétricos respondem pela maior parte dos sinistros em apólices comerciais no Brasil.
- Proteção em camadas: Prevenção física reduz a probabilidade do sinistro; o seguro comercial cobre o prejuízo financeiro quando ela não é suficiente. Esse conjunto forma a base da proteção para comércio de qualquer porte.
- Cobertura não é automática: Furto simples, danos elétricos e lucros cessantes geralmente exigem contratação específica e não constam automaticamente na apólice básica.
- Inspeção antes do investimento: Identificar os pontos vulneráveis do estabelecimento é o primeiro passo antes de gastar em equipamentos ou em seguro.
- Consultoria local faz diferença: Um corretor que conhece a realidade do comércio em Palmas orienta sobre quais coberturas fazem sentido para o seu perfil, sem pagar pelo que não precisa.
Quais são as ameaças que realmente colocam um comércio em risco?
As categorias de risco que mais causam sinistros em comércios
Incêndio, roubo e danos elétricos concentram a maior parte dos registros de sinistros em apólices empresariais no Brasil. O incêndio pode destruir estrutura, estoque e equipamentos em questão de horas. O roubo com arrombamento gera perdas imediatas de mercadoria e causa danos ao imóvel. Os danos elétricos, por sua vez, queimam equipamentos silenciosamente, muitas vezes sem que o lojista consiga identificar a causa ou comprovar o evento para a seguradora.
Esse risco não é exclusivo de grandes lojas. MEIs, pequenas clínicas, restaurantes e escritórios em Palmas enfrentam a mesma exposição. Um MEI com R$ 30 mil em equipamentos e estoque, por exemplo, tem muito menos capacidade financeira para absorver um surto de tensão do que uma rede de lojas, e é exatamente nessa situação que a ausência de seguro mais se faz sentir.
O que esses riscos têm em comum
Todas essas ameaças compartilham duas características: acontecem de forma inesperada e geram um prejuízo que vai além da perda imediata. Um incêndio não destrói apenas o estoque, a loja pode precisar fechar por semanas para reforma, e o faturamento para enquanto as despesas fixas continuam. Um roubo não custa apenas as mercadorias levadas: a porta arrombada, a câmera quebrada e a reposição do estoque somam valores que poucos lojistas têm em reserva.
A resposta mais eficaz para esse cenário é a proteção para comércio em camadas: medidas físicas que reduzem a probabilidade do problema acontecer, combinadas com um seguro comercial que cobre o impacto financeiro quando as medidas físicas não foram suficientes. Uma camada sem a outra deixa buracos sérios no plano de proteção.
Como o incêndio pode paralisar seu negócio de uma hora para outra
Onde o fogo começa: causas mais comuns em estabelecimentos comerciais
As origens mais frequentes de incêndio em comércios são instalação elétrica irregular, acúmulo de materiais inflamáveis no depósito, equipamentos sem manutenção e descuido com chamas em cozinhas de restaurantes. Estabelecimentos que funcionam em imóveis com infraestrutura elétrica antiga têm risco maior de curto-circuito, especialmente em períodos de alta demanda de energia, situação frequente em cidades com verões intensos, como Palmas.
O depósito merece atenção especial: caixas de papelão empilhadas, embalagens plásticas e materiais de limpeza concentrados em um espaço fechado criam condições ideais para que um pequeno princípio de incêndio se transforme rapidamente em um sinistro de grande porte. Uma revisão periódica do depósito e da instalação elétrica reduz significativamente esse risco.
Proteção para comércio contra incêndio: o que a cobertura do seguro inclui
Uma apólice comercial com cobertura de incêndio tipicamente inclui danos à estrutura, às mercadorias, aos equipamentos e ao mobiliário. Em muitas apólices, a cobertura básica já engloba queda de raio e explosão. A cobertura de fumaça varia: em alguns produtos já consta na básica, enquanto o vendaval normalmente exige contratação adicional. Poucos lojistas sabem que a cobertura de lucros cessantes, que compensa a perda de faturamento enquanto o estabelecimento está fechado para recuperação, precisa ser contratada separadamente na maioria das apólices.
O que costuma ficar fora da cobertura é o incêndio causado por dolo, imprudência grave ou violação de normas técnicas de segurança. Se a seguradora identificar que a instalação elétrica estava em desacordo com as normas ou que houve negligência deliberada, a indenização pode ser negada. Verificar essas exclusões antes de assinar qualquer apólice é tão importante quanto saber o que está coberto.
Roubo e furto: o risco mais frequente nos comércios brasileiros
A diferença entre roubo com arrombamento e furto simples
A distinção entre roubo e furto tem consequências diretas na hora do sinistro. Roubo é a subtração com violência ou ameaça contra pessoas. Furto qualificado, também chamado de furto com arrombamento, é quando a entrada ocorre mediante rompimento de portas, fechaduras ou grades, sem violência contra ninguém. Furto simples é quando um bem desaparece sem vestígios de violência ou arrombamento, como um produto retirado durante o horário de atendimento sem que ninguém perceba.
Essa distinção importa no seguro porque a maioria das apólices comerciais cobre roubo e furto qualificado, mas exclui o furto simples. O lojista que nunca leu as condições gerais da sua apólice só descobre isso na hora do sinistro: a câmera de segurança mostra o produto sendo furtado por um cliente durante o horário de funcionamento, e a seguradora informa que aquele evento não está coberto. Esse é um dos casos mais comuns de frustração com seguros comerciais no Brasil.
Como a cobertura de roubo funciona na prática
O seguro comercial que inclui roubo e furto qualificado normalmente cobre mercadorias, equipamentos e os danos causados pelo arrombamento, porta destruída, grade forçada, vidraça quebrada. Dinheiro em caixa também pode estar coberto, mas geralmente com um sublimite específico, bem inferior ao valor total segurado. Verificar esse sublimite é essencial para quem mantém valores em espécie no estabelecimento.
As medidas físicas de segurança para loja, grades, alarme monitorado e câmeras bem posicionadas, não apenas reduzem a probabilidade do roubo: elas podem ser exigidas pela seguradora como condição para a cobertura ou influenciar diretamente o valor do prêmio. Um estabelecimento sem alarme monitorado pode pagar mais pelo seguro ou ter a cobertura de roubo condicionada à instalação desses dispositivos.
Danos elétricos: o perigo silencioso que a maioria dos lojistas ignora
Por que os danos elétricos causam tanto prejuízo em lojas pequenas
Surtos de tensão, curtos-circuitos e variações anormais na rede elétrica podem queimar computadores, caixas registradoras, sistemas de ar-condicionado, câmaras frigoríficas, máquinas de cartão e equipamentos de circuito fechado de televisão em questão de segundos. Para um MEI ou uma microempresa, o custo de reposição desses equipamentos pode facilmente superar R$ 15 mil, um valor que, sem reserva financeira ou seguro, compromete a continuidade do negócio.
Os danos elétricos muitas vezes não deixam rastros visíveis imediatos. O equipamento simplesmente para de funcionar, e o lojista não consegue identificar com clareza se foi um surto, um defeito de fabricação ou falta de manutenção. Essa dificuldade de comprovação é justamente o que pode complicar a abertura de um sinistro junto à seguradora, caso os requisitos contratuais não tenham sido observados.
O que a cobertura de danos elétricos em uma apólice comercial inclui
A cobertura de danos elétricos é uma proteção adicional: raramente faz parte da apólice básica e precisa ser contratada especificamente. Quando incluída, cobre queima de equipamentos por variação de tensão, curto-circuito e sobretensão, inclusive por raio indireto. O que costuma ficar fora são desgaste natural, defeito de fabricação e danos causados por falta de manutenção documentada.
Vale prestar atenção à franquia aplicada a esse tipo de sinistro. Em muitas apólices, ela é calculada por equipamento danificado, e não sobre o total do sinistro, o que pode fazer a indenização ser menor do que o esperado, dependendo do valor da franquia e do equipamento afetado. Um corretor experiente orienta sobre esses detalhes antes da contratação, evitando surpresas na hora do acionamento.
Como identificar onde seu estabelecimento está mais vulnerável
Fachada, vitrine e perímetro: o que inspecionar primeiro
A inspeção começa do lado de fora. Verifique o estado das portas, fechaduras, dobradiças e batentes. Identifique pontos de acesso que não fecham corretamente, iluminação insuficiente na fachada e nos fundos, acessos laterais sem controle e câmeras que não cobrem as entradas principais. Esses itens representam risco real de acesso não autorizado e devem ser corrigidos antes de qualquer outro investimento, são prioridade imediata.
A visibilidade entre a rua e o interior da loja é um fator frequentemente subestimado. Uma vitrine obstruída por displays e expositores altos cria pontos cegos que beneficiam quem quer agir discretamente. Manter a área de entrada desobstruída e bem iluminada reduz a probabilidade de abordagem tanto em horário de funcionamento quanto após o fechamento.
Caixa, depósito e vitrine interna: os pontos que geram mais prejuízo
No interior, os pontos críticos são o caixa, o depósito e a área de exposição de produtos de alto valor. O caixa deve estar posicionado de forma que o responsável consiga visualizar a entrada e a maior parte da loja. Gavetas e valores não podem estar visíveis ou acessíveis ao público. O depósito precisa ter controle de acesso restrito para estabelecimento comercial e câmera cobrindo a entrada, pois é onde a maioria dos furtos internos começa.
Esses mesmos pontos são avaliados pelas seguradoras durante a análise de risco que antecede a contratação de um seguro comercial. Um estabelecimento com caixa exposto, depósito sem controle e câmeras com pontos cegos pode ter dificuldade em contratar determinadas coberturas ou pagar um prêmio mais alto. Fazer essa inspeção antes de buscar uma apólice ajuda o lojista a apresentar um perfil de risco mais favorável à seguradora.
Quais medidas físicas reduzem a exposição antes de qualquer sinistro?
Barreiras físicas, iluminação e visibilidade: o que instalar primeiro
As medidas de maior impacto por custo são as mais simples: iluminação adequada na fachada e nos fundos do estabelecimento, reforço de portas e fechaduras, instalação de grades ou porta de enrolar e desobstrução da visibilidade entre a rua e o interior da loja. Para uma loja de 50 m², grades metálicas em janelas e aberturas custam entre R$ 1.500 e R$ 5.000, e uma porta de enrolar em aço galvanizado fica entre R$ 2.500 e R$ 6.000, referências de mercado para 2026. São investimentos pontuais com retorno imediato em segurança perimetral.
Para quem tem orçamento limitado, a ordem é clara: primeiro, corrija o que está quebrado ou defeituoso. Uma fechadura desgastada ou uma porta que não trava corretamente anula qualquer outro investimento em segurança. Resolvidos os problemas básicos, reforce as aberturas mais vulneráveis com barreiras físicas adequadas ao perfil do estabelecimento.
Câmeras, alarme monitorado e controle de acesso: a camada tecnológica
Câmeras cumprem duas funções: registram e inibem. Um sistema com 4 a 6 câmeras, gravador digital e armazenamento adequado custa entre R$ 2.500 e R$ 7.000 na instalação, com manutenção anual estimada entre R$ 600 e R$ 2.000. O alarme monitorado, com sensores de presença, abertura e quebra de vidro conectados a uma central, fica entre R$ 1.500 e R$ 4.500 na instalação, mais R$ 100 a R$ 300 por mês de monitoramento. Esses valores são referências nacionais para 2026 e variam conforme a quantidade de pontos e o padrão dos equipamentos.
O que raramente entra no planejamento é que câmeras e alarme não impedem o sinistro. Eles reduzem a probabilidade e, no caso das câmeras, fornecem evidências fundamentais para o acionamento do seguro e para a investigação policial. Um alarme sem protocolo de resposta definido é apenas um barulho alto. Defina antes quem vai responder ao disparo: central, responsável interno ou ronda particular. Sem esse protocolo, o sistema perde grande parte da sua eficácia.
O que o seguro comercial cobre que nenhuma câmera ou grade resolve
Quando a prevenção não foi suficiente: o papel do seguro após o sinistro
Imagine o cenário: o incêndio aconteceu. Ou o roubo ocorreu às três da manhã, apesar do alarme e das câmeras. As grades não devolvem o estoque perdido. As câmeras não pagam a reforma. O alarme não compensa o faturamento que parou de entrar enquanto a loja está fechada para recuperação. O seguro comercial faz exatamente isso: cobre o prejuízo financeiro quando todas as outras medidas não foram suficientes para evitar o sinistro.
Essa é a função do seguro: não substituir a prevenção, mas ser a rede de segurança financeira que a prevenção não consegue ser. Um lojista que investe apenas em equipamentos de segurança, sem apólice, está protegido contra parte dos eventos, mas completamente exposto ao impacto financeiro quando o pior acontece. O seguro não é plano B, é a segunda camada indispensável de qualquer estratégia de proteção para comércio, especialmente para negócios que não têm reserva suficiente para absorver um sinistro de grande porte.
Principais coberturas de uma apólice comercial completa
Uma apólice empresarial bem estruturada para pequeno comércio inclui coberturas que se complementam. A tabela abaixo resume as principais, o que cada uma cobre e se costuma ser básica ou adicional:
| Cobertura | O que protege | Básica ou adicional |
|---|---|---|
| Incêndio, raio e explosão | Danos ao imóvel, estoque, equipamentos e mobiliário | Básica na maioria das apólices |
| Roubo e furto qualificado | Mercadorias, equipamentos, danos do arrombamento e dinheiro em caixa (com sublimite) | Adicional em muitas apólices |
| Danos elétricos | Queima de equipamentos por surto, curto-circuito ou variação de tensão | Adicional, raramente básica |
| Responsabilidade civil | Danos causados a clientes, visitantes ou terceiros nas dependências do estabelecimento | Adicional |
| Lucros cessantes | Perda de faturamento e despesas fixas durante o período de paralisação após sinistro | Adicional |
| Assistência 24h | Serviços emergenciais de encanamento, elétrica, vidraçaria e chaveiro | Inclusa em muitos pacotes |
Nem todas essas coberturas precisam estar na mesma apólice. A seleção correta depende do perfil do negócio: um restaurante precisa priorizar incêndio, responsabilidade civil e deterioração de alimentos. Uma loja de eletrônicos tem interesse maior em danos elétricos e furto qualificado. Um escritório de contabilidade pode dispensar algumas dessas coberturas e priorizar responsabilidade civil profissional. Esse ajuste fino é o que evita pagar por proteções que não se aplicam ao seu negócio.
Como contratar as coberturas certas sem pagar pelo que você não precisa
O erro mais comum: contratar um seguro sem entender o que está coberto
Muitos lojistas contratam a apólice mais barata sem analisar as exclusões, ou aceitam o primeiro pacote oferecido sem questionar se as coberturas fazem sentido para o perfil do negócio. Um restaurante tem necessidades completamente diferentes de uma loja de roupas ou de um escritório de contabilidade. Tratar todos esses perfis com a mesma apólice padrão é o caminho mais curto para a surpresa na hora do sinistro.
Os pontos onde as surpresas aparecem com mais frequência são franquias, sublimites e exclusões de cobertura. A franquia é o valor que o segurado arca antes de a seguradora indenizar. Um sublimite estabelece um teto menor para determinada cobertura dentro da apólice. Uma exclusão elimina eventos específicos da proteção. Esses três elementos raramente aparecem em destaque na hora da venda, mas são decisivos quando o sinistro ocorre.
Por que uma consultoria local faz diferença na hora de escolher
Nossa equipe de consultores em Palmas trabalha de forma diferente das seguradoras digitais: antes de indicar qualquer apólice, analisa o perfil real do estabelecimento, as vulnerabilidades identificadas e o orçamento disponível. Essa análise presencial permite montar uma apólice com as coberturas que fazem sentido para aquele negócio específico, sem pagar por proteções desnecessárias e sem deixar lacunas que só aparecem na hora errada.
O diferencial de uma corretora local em Palmas não é apenas o preço, é a orientação sobre quais riscos cobrir, quais exclusões evitar e como estruturar uma apólice compatível com a realidade do comércio tocantinense. Uma plataforma digital oferece pacotes padronizados que podem ou não se encaixar na situação do seu negócio. A consultoria presencial resolve exatamente esse problema: você entende o que está contratando antes de assinar, e não depois do sinistro.
Por onde começar: um plano em etapas para proteger seu comércio agora
Um plano de proteção para comércio em três momentos práticos
A proteção eficaz do estabelecimento avança em três momentos, cada um com objetivos e prazos definidos.
Hoje mesmo: corrija portas e fechaduras defeituosas, elimine pontos de acesso aberto e ajuste a iluminação nas entradas principais. Se você já tem um seguro, verifique quais são as coberturas reais da apólice vigente. Esses passos não custam nada além de tempo e eliminam as vulnerabilidades mais básicas.
Nos próximos 30 dias: reposicione câmeras para eliminar pontos cegos, reforce vitrine e depósito, revise o alarme com o fornecedor e formalize os procedimentos de abertura e fechamento com sua equipe. Aproveite esse prazo também para comparar apólices com um corretor de confiança.
A longo prazo: teste os sistemas de segurança periodicamente, revise a apólice a cada renovação e atualize as coberturas conforme o negócio crescer. Uma loja que dobra o estoque precisa revisar os limites de indenização antes da próxima renovação, não depois do sinistro. Incluir treinamento de equipe contra furtos nessa revisão periódica também fortalece a prevenção de perdas no varejo.
O próximo passo concreto para o lojista em Palmas
Antes de qualquer investimento em segurança física ou em seguro, você precisa saber onde seu negócio está mais exposto. Gastar R$ 7.000 em câmeras sem corrigir a fechadura da porta dos fundos é desperdício. Contratar uma apólice sem saber se ela cobre os riscos reais do seu segmento também é desperdício. O ponto de partida é a análise de risco: entender o que ameaça o seu estabelecimento específico, em que ordem agir e quais coberturas fazem sentido para o seu perfil.
Nossos consultores realizam essa análise de forma presencial e personalizada, sem compromisso e sem jargão. Se você é comerciante, MEI, dono de restaurante ou profissional liberal em Palmas ou na região, entre em contato para agendar uma conversa. O objetivo é simples: agende uma análise gratuita e fortaleça a proteção para comércio do seu estabelecimento com um plano que realmente funciona, sem pagar pelo que não precisa e sem deixar de cobrir o que realmente importa.
Perguntas frequentes
Que provas eu preciso juntar para acionar o seguro após um sinistro?
São necessárias evidências como imagens de câmeras, registros do alarme e documentação que comprove a manutenção e o estado das instalações; essas provas ajudam a demonstrar que não houve negligência ou violação de normas. Sem esses elementos, a abertura de sinistro pode ficar mais difícil, porque danos elétricos muitas vezes não deixam rastros visíveis e seguradoras verificam conformidade com normas antes de indenizar.
Como a franquia e o sublimite influenciam o valor da indenização que receberei?
A franquia é o valor que o segurado paga antes da indenização e reduz o montante que a seguradora paga; o sublimite estabelece um teto menor para uma cobertura específica dentro da apólice. Esses elementos podem fazer a indenização ser menor do que o esperado, por isso é fundamental verificar franquias e sublimites na contratação.
O que devo priorizar na proteção se sou MEI com orçamento muito limitado?
Priorize corrigir portas e fechaduras defeituosas e eliminar pontos de acesso aberto, além de ajustar a iluminação nas entradas principais, porque esses passos básicos eliminam as vulnerabilidades mais críticas sem gasto elevado. Depois corrija o que está quebrado antes de investir em câmeras ou em apólices; gastar em tecnologia sem fechar falhas básicas é desperdício.
A seguradora pode recusar a cobertura se eu não tiver tomado medidas preventivas como alarme ou manutenção elétrica?
Sim, a seguradora pode negar a indenização se identificar dolo, imprudência grave ou violação de normas técnicas, e pode condicionar ou exigir dispositivos como alarme monitorado para conceder cobertura de roubo. Medidas físicas e manutenção documentada influenciam tanto a aceitação quanto o valor do prêmio, portanto a conformidade é decisiva para a cobertura.