
Entender como funciona o seguro residencial para apartamento antes de abrir um sinistro pode poupar um prejuízo considerável. Muita gente paga o condomínio todo mês, sente que está protegida e só descobre a lacuna quando o estrago já aconteceu. O seguro residencial individual existe exatamente para preencher essa brecha, mas boa parte das pessoas contrata sem entender o que está comprando ou, pior, não contrata porque acha que o condomínio já resolve tudo.
Neste artigo você vai entender, de forma direta e sem jargão desnecessário, como funciona o seguro residencial para apartamento: quais coberturas realmente importam, quem responde pelos danos causados ao vizinho, o que as seguradoras não pagam e o que fazer quando o sinistro acontece. Para moradores de Palmas que preferem esse entendimento com um especialista do lado, a Corretora de Seguros em Palmas TO oferece atendimento consultivo presencial para ajudar na escolha da apólice certa para o seu perfil.
Seguro do condomínio e seguro individual: a confusão que todo morador tem
Esta é a dúvida mais comum e também a mais perigosa de deixar sem resposta. Muita gente acredita que, por pagar a taxa condominial todo mês, está automaticamente protegida contra qualquer eventualidade. Não está, e entender essa diferença pode evitar um prejuízo considerável.
O seguro do condomínio é obrigatório por lei e protege a estrutura do prédio e as áreas comuns: fachada, telhado, elevadores, corredores, piscina e instalações coletivas. Se o prédio pega fogo ou um raio derruba parte da estrutura, esse seguro entra em ação. O custo é rateado entre os condôminos dentro da taxa mensal, mas a contratação é responsabilidade do síndico, não do morador individual.
Tudo o que está dentro do seu apartamento fica, em regra, fora da cobertura coletiva, a não ser que a apólice do condomínio expressamente cubra itens privativos, o que é exceção. Na prática, seus móveis, eletrodomésticos, reformas que você realizou, eletrônicos e roupas não estão segurados pelo condomínio. Se houver um roubo, um curto-circuito ou um vazamento que destrua o seu piso, o prejuízo é seu. A apólice residencial individual cobre exatamente esse universo: o seu lar e o que está dentro dele, incluindo as benfeitorias que você fez ao longo dos anos.
Coberturas básicas e adicionais da apólice residencial para apartamento
Entender o que cada cobertura faz é o que separa quem contrata com segurança de quem descobre as lacunas só na hora do sinistro. Uma apólice residencial bem estruturada tem uma base obrigatória e uma camada de coberturas adicionais que você escolhe conforme o seu perfil de risco.
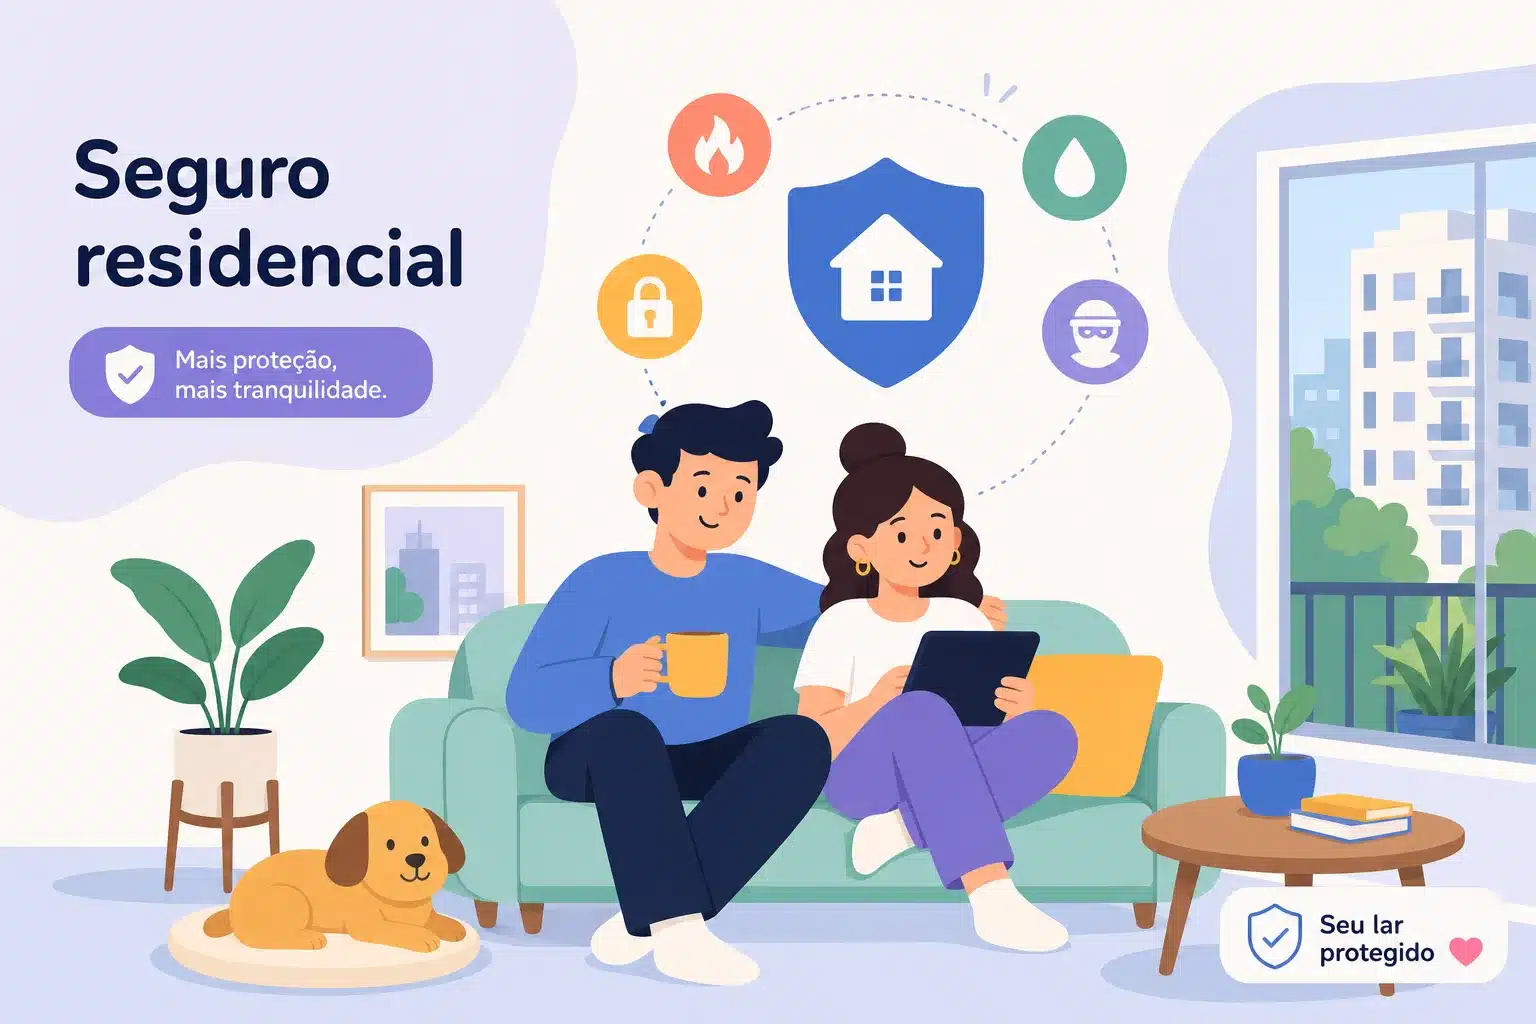
A base de qualquer apólice residencial cobre incêndio, queda de raio e explosão por gás doméstico. Essa proteção fundamental abrange os danos físicos de maior impacto e geralmente inclui despesas de desentulho e remoção de salvados. Em apartamentos, essa cobertura se aplica ao interior da unidade e às benfeitorias que o morador realizou, não à estrutura do prédio, que já está coberta pelo seguro do condomínio.
Para quem mora em apartamento, algumas coberturas adicionais são quase indispensáveis no cotidiano:
- Danos elétricos: protege eletrodomésticos e eletrônicos contra curtos-circuitos e variações de tensão.
- Danos por água: cobre roturas de tubulações internas e fugas que causam prejuízo dentro da unidade.
- Roubo e furto qualificado: protege bens móveis dentro do apartamento contra invasão.
- Quebra de vidros: cobre substituição de vidros de portas, janelas e espelhos.
- Responsabilidade civil familiar: paga a indenização ao vizinho prejudicado por danos que tiveram origem no seu apartamento.
Cada adicional aumenta o valor do prêmio mensal, mas o raciocínio é simples: quanto custaria repor do zero um notebook danificado por pico de tensão ou reformar o banheiro do vizinho de baixo por causa de um vazamento seu? O valor da proteção se justifica quando você coloca na balança o custo real de um sinistro sem cobertura.
Assistência 24 horas para imóvel
Muitas apólices oferecem também a assistência 24 horas para imóvel como serviço adicional ou já incluso no plano. Ela cobre chamados emergenciais como encanador, eletricista, chaveiro e dedetização, sem custo extra por acionamento dentro dos limites contratados. Para moradores de apartamento, esse serviço é especialmente útil em situações de vazamento ou pane elétrica fora do horário comercial. Vale verificar se está disponível na apólice que você está avaliando, pois as condições variam entre seguradoras.
Responsabilidade civil entre vizinhos: quando você responde pelos danos
Morar em um prédio significa compartilhar riscos com outras pessoas. Um vazamento no seu apartamento pode arruinar o teto do vizinho de baixo, e uma falha elétrica pode causar um incêndio que se alastra pelo andar. Saber quem paga o quê nessas situações não é só curiosidade jurídica: é dinheiro real em jogo.
O Código Civil brasileiro é claro nesse ponto: se o dano tem origem dentro da sua unidade, a responsabilidade é sua. Isso vale para vazamentos de tubulações internas, incêndios iniciados no seu imóvel e qualquer acidente causado por alguém da sua família ou funcionário doméstico dentro do apartamento. O artigo 927 estabelece que quem causa dano a outrem, por ato ilícito ou negligência, fica obrigado a repará-lo. Não ter seguro não muda essa obrigação: você continua devendo a indenização, seja do bolso ou pela apólice.
A cobertura de responsabilidade civil familiar dentro da apólice residencial paga a indenização ao vizinho prejudicado sem que você precise desembolsar nada além da franquia. Dependendo da extensão do dano, isso pode representar dezenas de milhares de reais em reparos de pisos, forros, móveis e obras de restauração. Essa cobertura é opcional na maioria das apólices, mas é uma das mais recomendadas para quem mora em apartamento justamente por esse risco de vizinhança ser constante e difícil de prever.
Quanto custa o seguro residencial para apartamento e o que influencia o preço
O prêmio da apólice residencial para apartamento não é um valor fixo. Ele é calculado com base em variáveis que você pode entender e, em alguns casos, controlar antes de assinar qualquer proposta.
O cálculo parte de dois números: o valor de reconstrução da estrutura interna (incluindo reformas e benfeitorias) e o valor do conteúdo, que são os seus bens móveis. Sobre esse capital segurado, a seguradora aplica uma taxa de risco. Como referência de mercado, o custo anual costuma representar entre 0,1% e 0,4% do valor segurado total. Apartamentos tendem a ser mais baratos de segurar do que casas, porque o condomínio já cobre a estrutura externa do prédio e isso reduz o capital segurado necessário.
Para ter uma referência prática: segundo pesquisas de mercado de 2026, uma apólice básica para apartamento no Brasil custa, em média, entre R$ 300 e R$ 600 por ano. Com coberturas adicionais como responsabilidade civil, danos elétricos e roubo, uma apólice completa para um apartamento de dois quartos pode chegar a R$ 900 anuais, o equivalente a menos de R$ 80 por mês para proteger tudo que você construiu dentro do seu lar. Os valores variam conforme o CEP, o capital segurado e o perfil do morador.
Entre os principais fatores que elevam o prêmio estão a localização em área com alta criminalidade, o histórico de sinistros anteriores, o imóvel antigo sem manutenção adequada e a contratação de muitas coberturas adicionais. Do outro lado, prédios com segurança, câmeras e portaria controlada costumam ter tarifas menores. Ter um histórico limpo e contratar por uma corretora que compara opções de diferentes seguradoras também impacta diretamente no custo final.
A franquia é o valor que o segurado paga antes de a seguradora assumir o restante do prejuízo. Franquias mais altas reduzem o prêmio, mas aumentam o desembolso no momento do sinistro. Quem tem reserva de emergência pode aceitar uma franquia maior e pagar menos pelo seguro; quem não tem essa folga financeira se beneficia de uma franquia menor, mesmo pagando um pouco mais no prêmio mensal.
Exclusões que costumam pegar o morador de surpresa
As exclusões são as cláusulas que delimitam o que a seguradora não paga. Conhecê-las antes de contratar é o que evita frustrações exatamente na hora em que você mais precisa de apoio.
Uma das exclusões mais comuns e menos conhecidas é a infiltração gradual. Danos que se desenvolvem ao longo do tempo, como goteiras antigas, mofo por falta de ventilação e corrosão por desgaste natural, não são cobertos. A seguradora parte do princípio de que esses problemas resultam de falta de manutenção, que é obrigação do proprietário. Um vazamento repentino de uma tubulação que rompe pode ser coberto; uma umidade que foi crescendo ao longo de meses dificilmente será indenizada.
Joias, relógios de coleção, obras de arte, pedras preciosas e dinheiro em espécie só são cobertos se estiverem explicitamente declarados na apólice. Se você tem um notebook caro, equipamentos fotográficos ou instrumentos musicais de valor, verifique se esses itens estão corretamente registrados e com o valor atualizado. Outras exclusões comuns incluem danos ocorridos durante obras e reformas dentro do apartamento, imóvel desocupado por período prolongado e fenômenos como enchentes e alagamentos, que geralmente requerem cobertura adicional específica.
O ponto mais importante é ler as condições gerais antes de assinar, não depois. Um corretor de seguros experiente consegue identificar rapidamente quais cláusulas de exclusão são mais relevantes para o seu perfil e alertar sobre situações que você talvez não tivesse considerado.
Como funciona o seguro residencial para apartamento na prática: como contratar o certo
Antes de escolher uma apólice, liste os bens que você quer proteger e atribua um valor real a eles. Verifique quais coberturas adicionais fazem sentido para o seu contexto: você mora em andar alto com risco de vendaval? Tem equipamentos eletrônicos de valor significativo? Fez reformas no apartamento com acabamentos acima do padrão original? Cada resposta muda o peso das coberturas que devem entrar na apólice. Compare pelo menos três opções de seguradoras diferentes, levando em conta não só o preço, mas as condições gerais e as exclusões de cada uma.
Contratar seguro por plataformas digitais pode parecer mais prático, mas você assume o risco de escolher coberturas erradas ou subestimar o capital segurado. Quando o sinistro acontece e o valor segurado está abaixo do prejuízo real, a seguradora aplica o chamado rateio proporcional: paga só a parte que corresponde ao percentual segurado. O resultado é uma indenização que não cobre o prejuízo completo.
Nossa corretora em Palmas oferece atendimento presencial e consultivo para moradores que querem entender exatamente o que estão contratando antes de assinar. O corretor local conhece o perfil dos bairros da cidade, os riscos mais comuns na região e compara planos de diferentes seguradoras para indicar o que realmente faz sentido para o seu apartamento, sem privilegiar o mais caro nem o mais barato por conveniência. Esse nível de orientação personalizada é uma vantagem concreta de trabalhar com um profissional local.
Como abrir um sinistro residencial sem complicação
Saber o que fazer quando o sinistro acontece reduz o estresse e aumenta as chances de uma indenização rápida e completa. O maior erro dos segurados é deixar para comunicar o evento dias ou semanas depois, o que dificulta a perícia e pode resultar em questionamentos sobre as causas do dano.
O primeiro passo é avisar a seguradora o quanto antes. Embora não exista um prazo legal rígido, a recomendação geral de mercado é comunicar o evento nas primeiras 24 horas sempre que possível, e os contratos costumam exigir aviso assim que o segurado toma conhecimento do ocorrido. Verifique o prazo específico previsto na sua apólice, pois ele pode variar de 7 a 30 dias conforme a seguradora. Em casos de roubo ou incêndio, registre o Boletim de Ocorrência antes de qualquer outra providência. Fotografe todos os danos com o máximo de detalhe possível e não descarte objetos danificados antes da perícia.
Os documentos mais solicitados no processo são: RG ou CPF, número da apólice, comprovante de residência, documentação do imóvel e, dependendo do evento, laudo do Corpo de Bombeiros ou certidão meteorológica para casos de vendaval. Após o registro, a seguradora agenda uma vistoria que, como referência de mercado, costuma ocorrer entre 5 e 15 dias úteis. Sinistros simples, com documentação completa e causa clara, podem ser indenizados em 15 a 30 dias; eventos mais complexos podem levar de 30 a 60 dias. Esses prazos variam conforme a seguradora e a complexidade do caso.
Guarde as notas fiscais dos bens de maior valor dentro do apartamento sempre que puder. Esse hábito simples resolve um dos maiores problemas na hora do sinistro: comprovar que o bem existia e qual era o seu valor. Sem essa documentação, a seguradora pode calcular a indenização com base em valores depreciados que ficam bem abaixo do custo real de reposição.
Proteja o seu lar com quem conhece a realidade de Palmas
O seguro residencial para apartamento não é luxo nem burocracia: é a proteção do que você construiu dentro do seu lar ao longo dos anos. Entender como funciona o seguro residencial para apartamento, o que cobre, o que exclui e como acionar quando precisar, é o que separa um contrato útil de um papel guardado na gaveta que decepciona na hora que você mais precisa.
O custo de uma apólice bem dimensionada é acessível quando comparado ao valor dos bens que ela protege. Como referência, uma cobertura completa pode custar menos de R$ 80 por mês e evitar um prejuízo de dezenas de milhares de reais em uma única ocorrência, um vazamento que arruinou o apartamento do vizinho ou um roubo durante uma viagem, por exemplo. Os valores exatos variam conforme o perfil do imóvel e o capital segurado.
Se você mora em Palmas e quer contratar com segurança e clareza, a Corretora de Seguros em Palmas TO está disponível para analisar o seu caso, comparar planos de diferentes seguradoras e indicar o que realmente faz sentido para o seu apartamento. Entre em contato e agende uma consulta sem compromisso, sem surpresas no contrato e sem coberturas desnecessárias que encarecem o prêmio sem agregar valor real para o seu perfil.