


Escolher errado no seguro para loja comercial pode deixar seu negócio desprotegido e gerar prejuízo justamente quando você mais precisar.
Afinal, contratar um seguro para loja comercial é uma das decisões mais importantes para quem deseja proteger o negócio contra imprevistos, mas muitos empresários cometem erros que podem comprometer seriamente a eficácia da cobertura contratada.
Assim, o seguro deve ser tratado como uma parte da gestão estratégica, pois envolve proteção patrimonial, controle de riscos e estabilidade financeira em cenários inesperados que podem impactar diretamente o faturamento da empresa.
Neste artigo, você vai entender os cinco principais erros ao contratar seguro para loja comercial, como evitá-los e como estruturar uma proteção eficiente que realmente funcione quando for necessário.
O que é o seguro para loja comercial e como ele funciona
É um contrato que garante indenização financeira em caso de eventos previstos na apólice, protegendo tanto a estrutura do estabelecimento quanto os bens utilizados na operação do negócio.
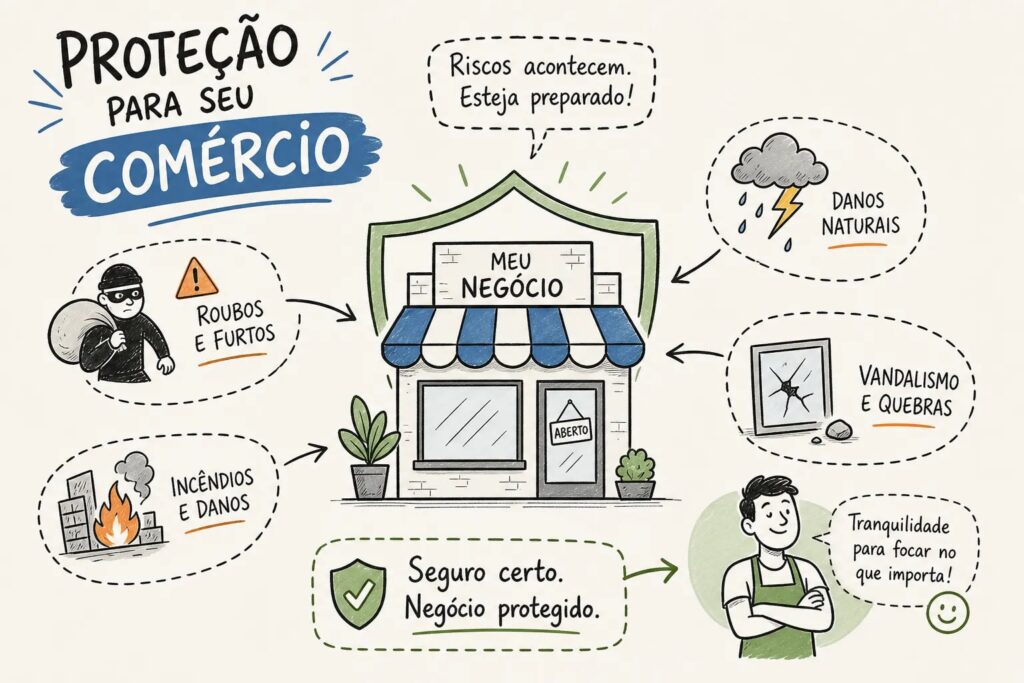
Esse tipo de seguro atua por meio da transferência de risco, permitindo que o empresário não precise arcar sozinho com prejuízos causados por incêndios, roubos, danos elétricos e outros eventos inesperados.
Quando bem estruturado, ele oferece previsibilidade financeira, evitando impactos severos no caixa da empresa e permitindo que a operação continue mesmo após situações adversas.
Erro 1: escolher o seguro apenas pelo menor preço disponível
Um dos erros mais comuns ao contratar seguro comercial é focar exclusivamente no valor mensal, ignorando completamente a qualidade da cobertura e os limites definidos no contrato.
Planos mais baratos costumam apresentar coberturas reduzidas, limites baixos de indenização, franquias elevadas e diversas exclusões contratuais, o que pode tornar a proteção insuficiente em cenários reais.
Ao escolher apenas pelo preço, o empresário corre o risco de contratar uma apólice que não cobre os principais riscos do negócio, gerando uma falsa sensação de segurança.
O ideal é avaliar o conjunto completo da proposta, considerando abrangência das coberturas, condições contratuais e alinhamento com os riscos reais da loja.
Erro 2: não proteger corretamente o estoque e os bens da loja

Outro erro crítico ao contratar seguro para loja comercial é não considerar corretamente o valor do estoque e dos equipamentos, que muitas vezes representam a maior parte do patrimônio do negócio.
Subestimar esses valores pode resultar em aplicação de cláusula de rateio, reduzindo a indenização proporcionalmente e obrigando o empresário a arcar com parte do prejuízo.
Além disso, deixar de incluir itens importantes na apólice pode gerar situações em que determinados bens simplesmente não estão cobertos, aumentando o impacto financeiro do sinistro.
Uma avaliação detalhada do patrimônio garante proteção completa, evitando lacunas que possam comprometer a recuperação da empresa.
Erro 3: ignorar coberturas adicionais essenciais para o dia a dia
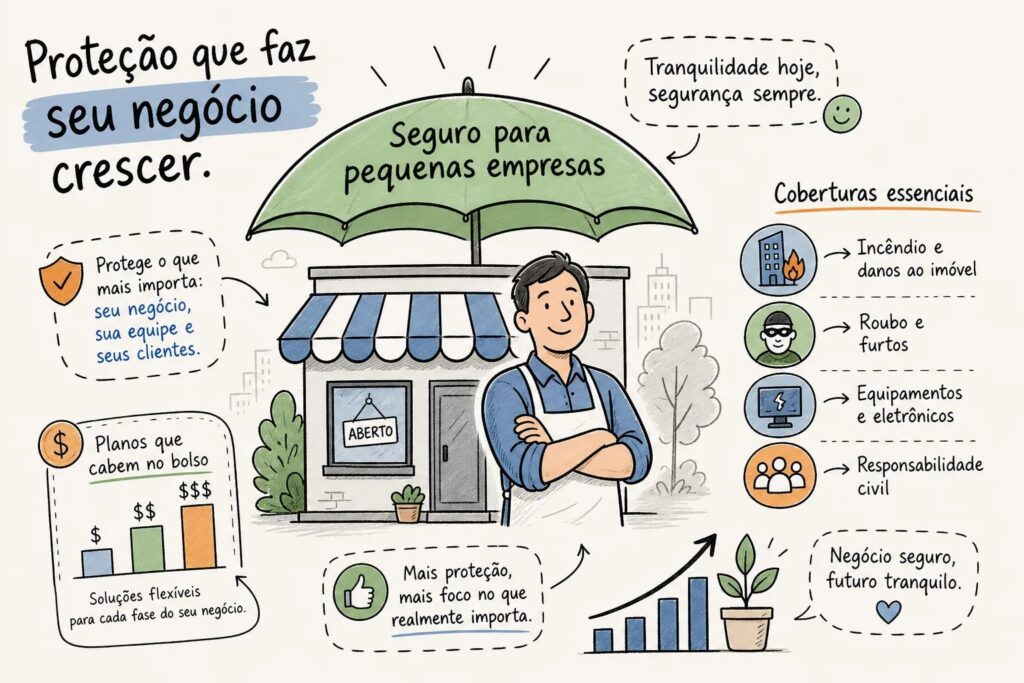
Muitos empresários contratam apenas a cobertura básica do seguro para loja comercial, que normalmente inclui incêndio, raio e explosão, deixando de lado proteções fundamentais para situações comuns.
Coberturas adicionais fazem grande diferença na prática, principalmente em negócios que lidam com alto fluxo de clientes, equipamentos eletrônicos e mercadorias de valor elevado.
- Danos elétricos causados por oscilações de energia
- Roubo e furto qualificado de mercadorias
- Responsabilidade civil por danos a clientes
Ignorar essas proteções pode gerar prejuízos significativos, já que grande parte dos sinistros ocorre justamente fora da cobertura básica tradicional.
Leia também: Seguro para viagem nacional: guia completo atualizado
Erro 4: não entender as regras e limitações da apólice
Outro erro recorrente é contratar seguro para loja comercial sem ler as condições contratuais, confiando apenas em explicações superficiais e deixando de analisar pontos essenciais do documento.
As apólices possuem regras claras sobre limites de cobertura, franquias, exclusões, carências e critérios de indenização, que impactam diretamente na utilização do seguro.
Sem essa leitura, o empresário pode acreditar que está protegido em determinadas situações, quando na realidade essas ocorrências não estão cobertas pelo contrato.
Entender essas condições evita conflitos com a seguradora e garante uma contratação mais consciente e alinhada às necessidades reais do negócio.
Erro 5: não revisar o seguro conforme o crescimento da loja
Com o crescimento da empresa, é comum que o volume de estoque, o valor dos equipamentos e a estrutura do negócio aumentem significativamente ao longo do tempo.
Manter o seguro para loja comercial desatualizado é um erro que pode deixar parte do patrimônio sem cobertura, comprometendo a indenização em caso de sinistro.
A revisão periódica da apólice permite ajustar o capital segurado, incluir novas coberturas e garantir que a proteção acompanhe a evolução do negócio.
Essa prática fortalece a segurança financeira e reduz riscos relacionados à desatualização contratual.
Como evitar problemas na contratação
A contratação de seguro envolve análise técnica e conhecimento do mercado segurador, o que torna comum a ocorrência de erros quando o processo é feito sem orientação adequada.
Por isso, contar com uma corretora de seguros, como a Auxílio Seguros, é fundamental para identificar riscos, comparar propostas e estruturar uma proteção eficiente.
Com apoio profissional, o empresário garante cobertura adequada, evita lacunas e toma decisões mais seguras na contratação do seguro. Clique aqui para entrar em contato com a nossa equipe.
Como funciona o seguro na prática
O funcionamento do seguro para loja comercial envolve o pagamento de um prêmio periódico que garante cobertura durante a vigência da apólice, conforme condições estabelecidas no contrato.
Em caso de sinistro, o segurado deve acionar a seguradora, que realizará uma análise técnica detalhada para verificar se o evento está coberto e se todas as exigências foram cumpridas corretamente.
Após a validação, a indenização é liberada conforme os limites definidos, permitindo que a empresa recupere parte ou totalidade dos prejuízos.
Leia também: Como fazer um seguro de vida sem pagar caro | Auxílio
O que influencia no valor do seguro para loja comercial
O custo do seguro para loja comercial depende de diversos fatores relacionados ao perfil do negócio e ao nível de risco envolvido na operação.
- Localização da loja e índice de criminalidade da região
- Tipo de atividade exercida
- Valor do estoque e equipamentos
Esses elementos são analisados pelas seguradoras para definir o valor do prêmio e as condições da apólice.
Perguntas frequentes

1. O seguro cobre prejuízos por queda de energia?
Depende da contratação de cobertura específica para danos elétricos, sendo importante verificar os limites e condições definidos na apólice para esse tipo de evento.
2. O seguro cobre mercadorias armazenadas?
Sim, desde que o valor do estoque esteja corretamente declarado e incluído na apólice, respeitando os limites definidos no contrato.
3. Posso incluir proteção para clientes dentro da loja?
Sim, por meio da cobertura de responsabilidade civil, que protege contra danos causados a terceiros durante a operação do negócio.
4. O seguro pode ser ajustado com o tempo?
Sim, é possível revisar a apólice para ajustar valores e coberturas conforme mudanças no perfil da empresa.
Escolha com estratégia
Contratar seguro para loja comercial exige análise cuidadosa, entendimento dos riscos e escolha estratégica para evitar prejuízos e garantir proteção eficiente.
A corretora Auxílio Seguros trabalha com as principais seguradoras do Brasil para identificar a melhor solução conforme o perfil da sua loja.
Com orientação profissional, você evita erros, contrata coberturas adequadas e garante segurança para o seu negócio crescer com tranquilidade.